売上1,000万円を超えたら消費税はどうなる?2割特例が使えない年と簡易課税の届出を徳島の税理士が解説
2割特例・3割特例は、2年前の売上が1,000万円を超えた年は使えない
2割特例(納める消費税を、売上にかかる消費税の2割にできる制度)と、2027年分から始まる3割特例は、2年前の課税売上高が1,000万円を超えている年は使えません。その年は、簡易課税か本則課税で申告することになります。
当事務所でよく見かけるのが、これまで2割特例を使ってきた方が、売上が伸びた後もそのまま使えると思い込んでいるケースです。気づいたときには簡易課税の届出の期限を過ぎていて、本則課税で申告することになる例が少なくありません。
消費税がどういう仕組みで計算されるかは、『なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説』で図解しています。
2割特例と3割特例の対象と期間
2割特例は、インボイス登録をきっかけに免税事業者から課税事業者になった方が使える特例です。個人事業主の場合、使えるのは2026年分の申告までです。2027年分と2028年分は、同じく登録をきっかけに課税事業者になった個人事業主を対象に、3割特例が設けられています。
| 特例 | 個人事業主が使える年 |
|---|---|
| 2割特例(納める消費税=売上の消費税の2割) | 2023年分(10月から12月)から2026年分まで |
| 3割特例(納める消費税=売上の消費税の3割) | 2027年分と2028年分 |
どちらの特例も、事前の届出は必要ありません。申告のときに、特例を使うかどうかを選べます。ただし、2年前の課税売上高が1,000万円を超えている年は使えないという条件は共通です。
インボイス登録をするかどうかの考え方は、『一人親方・フリーランスのインボイス登録|迷ったときの判断材料を徳島の税理士が解説』で解説しています。
自分の年が使えるかは「2年前の売上」で確かめる
2割特例・3割特例が使えるかは、その年の売上ではなく、2年前の課税売上高(消費税がかかる売上)で決まります。この2年前の年を「基準期間」といいます。
ただし、前の年の1月から6月(特定期間)の課税売上高と給与の支払額がどちらも1,000万円を超えた場合など、2年前の売上とは別の理由で課税事業者になる年は、2年前の売上が1,000万円以下でも特例は使えません。
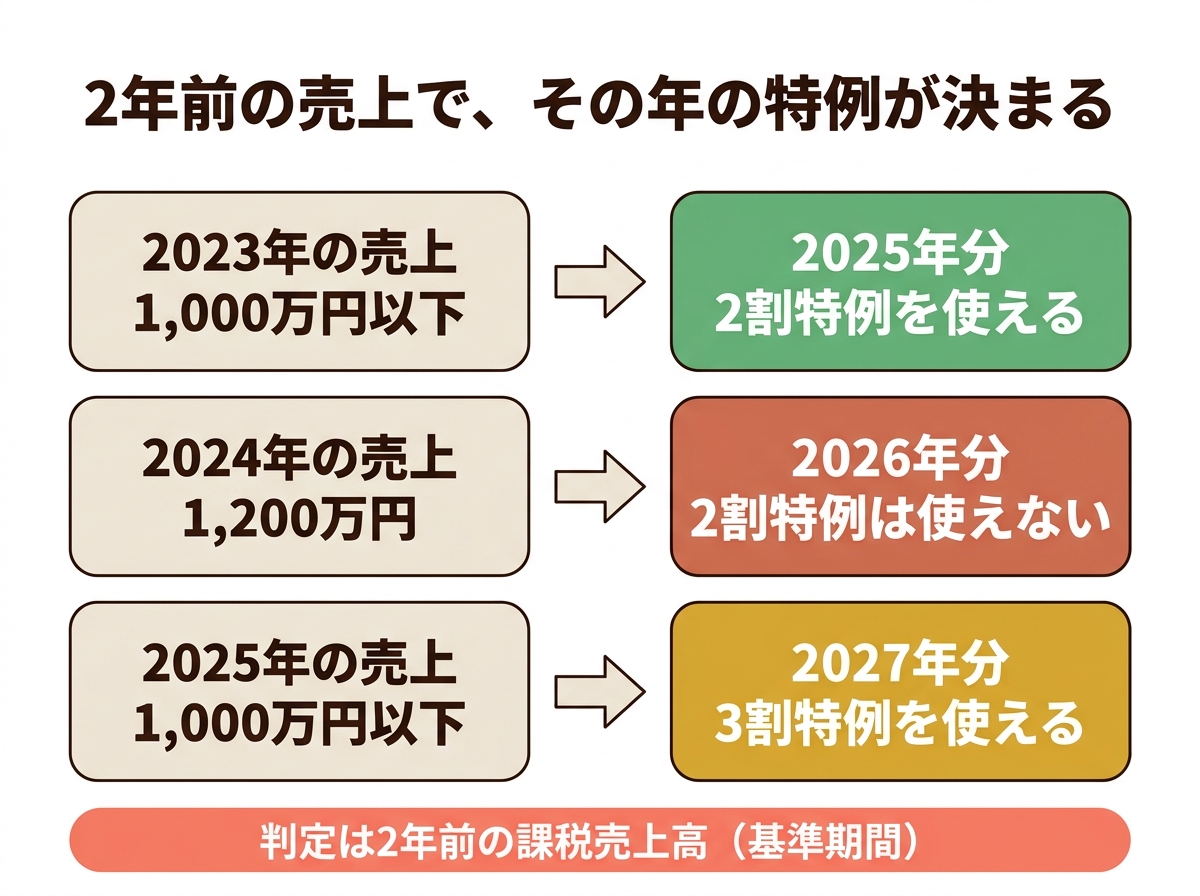
たとえば、2024年の課税売上高が1,200万円だった場合は、次のようになります。
- 2025年分:基準期間は2023年。2023年の売上が1,000万円以下なら、2割特例を使える
- 2026年分:基準期間は2024年。売上が1,200万円で1,000万円を超えるため、2割特例は使えない
- 2027年分:基準期間は2025年。2025年の売上が1,000万円以下で、ほかの条件も満たしていれば、3割特例を使える
売上が伸びた年の2年後に、特例が使えない年がやってきます。今年の申告の前に、2年前の決算書で売上を確認する習慣をつけておくと、慌てずに済みます。
使えない年は、簡易課税か本則課税で申告する
2割特例・3割特例が使えない年は、簡易課税か本則課税(一般課税)のどちらかで申告します。どちらになるかは、届出を出しているかどうかで決まります。
- 簡易課税:売上の消費税に、業種ごとの割合(みなし仕入率)を掛けて、差し引く額を計算する方法。届出が必要
- 本則課税:実際に払った経費や仕入れの消費税を、一つずつ集計して差し引く方法。届出がなければ、こちらになる
簡易課税のみなし仕入率は、業種によって次のとおりです。
| 業種の区分 | みなし仕入率 |
|---|---|
| 第1種(卸売業) | 90パーセント |
| 第2種(小売業など) | 80パーセント |
| 第3種(製造業、建設業など) | 70パーセント |
| 第4種(飲食店業など) | 60パーセント |
| 第5種(サービス業など) | 50パーセント |
| 第6種(不動産業) | 40パーセント |
簡易課税を使えるのは、2年前の課税売上高が5,000万円以下の年です。また、一度簡易課税を選ぶと、原則として2年間は続けて使う決まりがあります。
簡易課税と本則課税のどちらが有利かは、業種や経費の多さ、大きな設備を買う予定があるかで変わります。売上3,000万円のサービス業を例にした比較の計算は、『税理士の顧問契約書はどこを確認する?契約前に見ておきたいポイントを徳島の税理士が事例で解説』の中でご紹介しています。
特例を使った翌年は、申告期限までに届出すれば簡易課税にできる
簡易課税を使うには、原則として、使いたい年の前の年の12月31日までに「消費税簡易課税制度選択届出書」を出しておく必要があります。ただし、2割特例・3割特例を使った年の翌年に限って、期限が延びる特例があります。
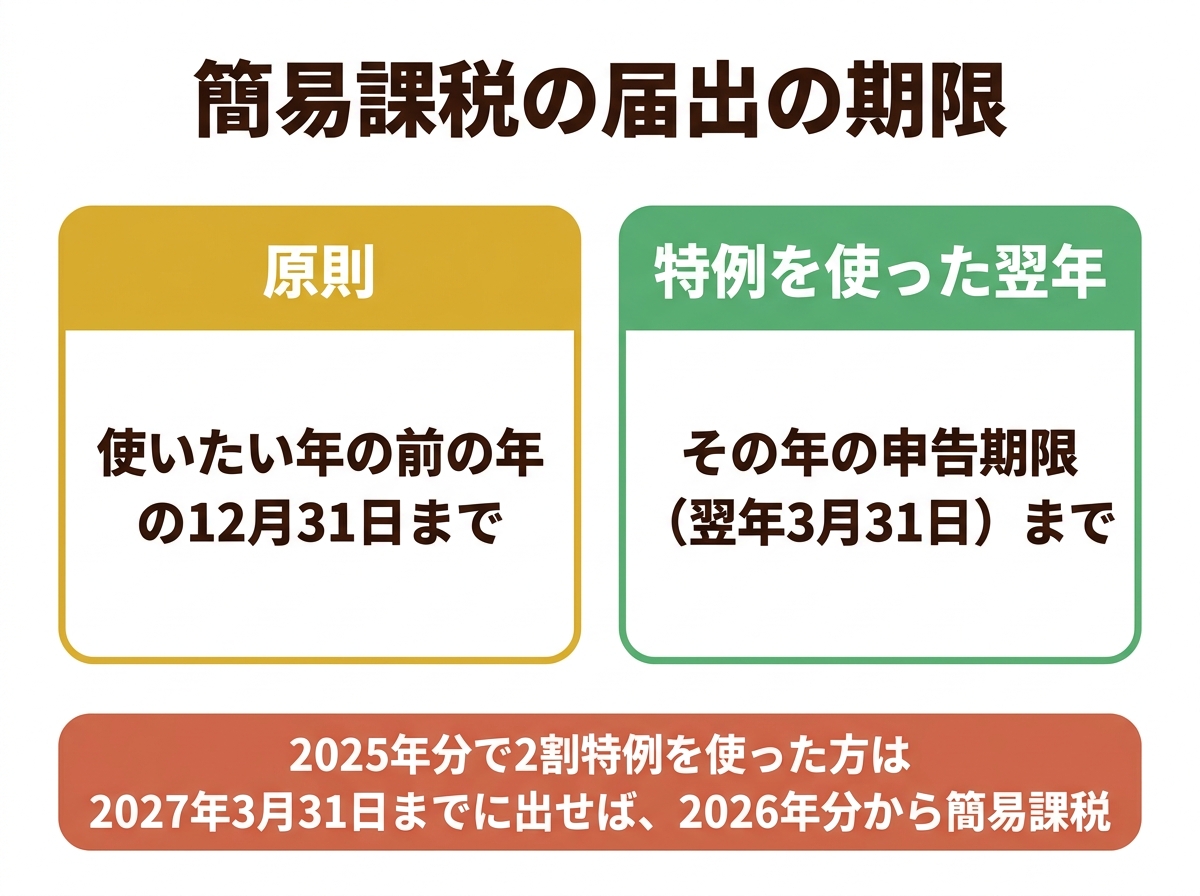
2割特例・3割特例を使った年の翌年は、その年の消費税の申告期限までに届出書を出せば、その年から簡易課税を使えます。個人事業主の消費税の申告期限は、翌年の3月31日です。
たとえば、2025年分で2割特例を使い、2026年分は基準期間の売上が1,000万円を超えて2割特例が使えない方は、次のとおりです。
2027年3月31日(2026年分の消費税の申告期限)までに届出書を出せば、2026年分から簡易課税で申告できる
これから申告する2026年分に当てはまる方は、まだ間に合います。反対に、この期限も過ぎてしまうと、2026年分は本則課税で申告することになります。
よくある誤りは、届出を知らないまま本則課税で申告すること
当事務所でご相談を受けていて多いのは、簡易課税の届出の特例を知らないまま申告の時期を迎え、本則課税で申告することになるケースです。2割特例の計算に慣れていると、使えない年が来ることに気づきにくいためです。
本則課税で申告すると、次のような負担が生じます。
- 経費や仕入れの消費税を、1件ずつ集計する必要がある
- 差し引くには、原則としてインボイス(登録番号のある請求書や領収書)の保存が必要になる
- 経費の少ない業種では、簡易課税より納める消費税が多くなることがある
売上が1,000万円に近づいてきたら、毎年、2年前の課税売上高と、その年に使える計算方法を確認することをおすすめします。確定申告の準備を始める年明けの時期に、あわせて確認しておくと安心です。
判断がつかないときは、申告や届出の期限の前に相談する
簡易課税にするかどうかは、届出の期限を過ぎると選べなくなります。ご自身で判断がつかない場合は、申告や届出の期限より前に、税理士に相談することをおすすめします。
当事務所では、消費税の申告がある方は、2年前の売上と届出の状況を確かめ、使える計算方法を比べてから申告します。確定申告を税理士に頼むと何が変わるかは、『個人の確定申告を税理士に頼む費用は?料金の決まり方と頼んで変わることを徳島の税理士が解説』でまとめています。
徳島の個人事業主・一人親方の方へ
確定申告、
書類を渡すだけで
終わります
記帳から申告まで、逢坂剛税理士事務所の税理士が対応します。消費税の申告も料金に含みます。
よくある質問
- 2割特例を使うのに、届出は必要ですか。
-
事前の届出は必要ありません。申告のときに、2割特例を使うかどうかを選べます。ただし、2年前の課税売上高が1,000万円を超えている年は使えません。
- 2年前の売上は、税込みと税抜きのどちらで判定しますか。
-
課税事業者だった年は、税抜きの金額で判定します。2年前に免税事業者だった年は、消費税を差し引かず、その年の売上の金額のままで判定します。
- 今年の売上が1,000万円を超えそうです。今年の申告で2割特例は使えなくなりますか。
-
今年の売上ではなく、2年前の課税売上高で判定するため、今年の申告にはすぐには影響しません。今年の売上が1,000万円を超えると、2年後の申告で特例が使えなくなります。ただし、今年の1月から6月の課税売上高と給与の支払額がどちらも1,000万円を超えた場合は、来年の申告で特例が使えなくなります。
- 簡易課税の届出を出したあとでも、2割特例は使えますか。
-
2割特例が使える年であれば、簡易課税の届出を出していても、申告のときに2割特例を選べます。ただし、簡易課税は原則として2年間続ける決まりがあるため、届出を出す時期は事前に確認してください。
- 法人でも同じですか。
-
法人は、2割特例の対象期間や基準期間の考え方が異なり、3割特例は個人事業主だけが対象です。この記事は個人事業主の方向けの内容のため、法人の方は個別にご確認ください。
徳島で個人の確定申告のご相談なら
2割特例が使えない年は、2年前の売上で決まり、簡易課税の届出の期限を過ぎると選べる方法が限られます。
当事務所では、徳島の個人事業主の方の確定申告に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、消費税の計算方法の選び方まで、数字をもとに一緒に考えます
- 消費税の申告がある方は、毎年、2年前の売上と届出の状況を確かめ、2割特例・3割特例・簡易課税・本則課税を比べてから申告します
- 社会保険労務士が在籍しているため、人を雇うときの社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、個人事業主の消費税の計算方法の要点を簡単にご説明しています。実際に使える方法は、売上の推移や業種、届出の状況によって異なります。具体的なご相談は、税理士にお尋ねください。
「売上が1,000万円を超えて、消費税の申告方法が分からない」「簡易課税の届出を出したほうがいいか迷っている」——そうしたお悩みがあれば、まずはお気軽にご相談ください。ご依頼をご検討中の方には、初回30分の面談を無料でご用意しています(対面・オンラインいずれも対応)。
面談の日程調整もLINEで
電話やフォームでのご相談をご希望の方はこちら
ご依頼をご検討中の方は初回無料/秘密厳守
※この記事は2026年11月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 確定申告の控除漏れチェックリスト|個人事業主が見落としやすい所得控除を徳島の税理士が解説
-
確定申告をしないとどうなる?罰則と、今からでも間に合う方法を徳島の税理士が解説
-
個人事業主の確定申告、経費にできるもの・できないもの|漏れと誤りを徳島の税理士が解説
-
確定申告で税理士に渡す書類チェックリスト|領収書が整理できていなくても頼めるかを徳島の税理士が解説
-
確定申告を税理士に頼む流れは?依頼から申告まで自分がやることを徳島の税理士が解説
-
個人の確定申告を税理士に頼む費用は?料金の決まり方と頼んで変わることを徳島の税理士が解説
-
赤字になったら銀行にどう説明する?すぐにダメではない理由と伝え方を徳島の税理士が事例で解説
-
無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説