無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説
「借金は少ないほうがいい。手元のお金で返してしまおうか」——決算の説明の場で、社長からよくいただくご相談です。ところが、手元の現金を使って借入金を返しすぎると、売上が落ちたときに資金繰りが一気に苦しくなることがあります。この記事では、手元資金は月商の何か月分あればよいかという目安と、足りない分を支える借り方である「当座貸越」の使い方を、徳島の税理士が事例とともに解説します。
※本記事の事例は、これまでにお受けした複数のご相談をもとに再構成したものです。特定の関与先のご相談内容をそのまま紹介したものではありません。当事務所では、ご相談の内容を、お客様の許可なく公開することはありません。
無借金経営は本当に強い?手元の現金で借入を返す前に考えたいこと
会社の強さは、借入金の少なさよりも、いざというときに使えるお金がどれだけあるかで決まります。 手元の現金で借入金を返すと借金は減りますが、同時に手元資金も減るからです。
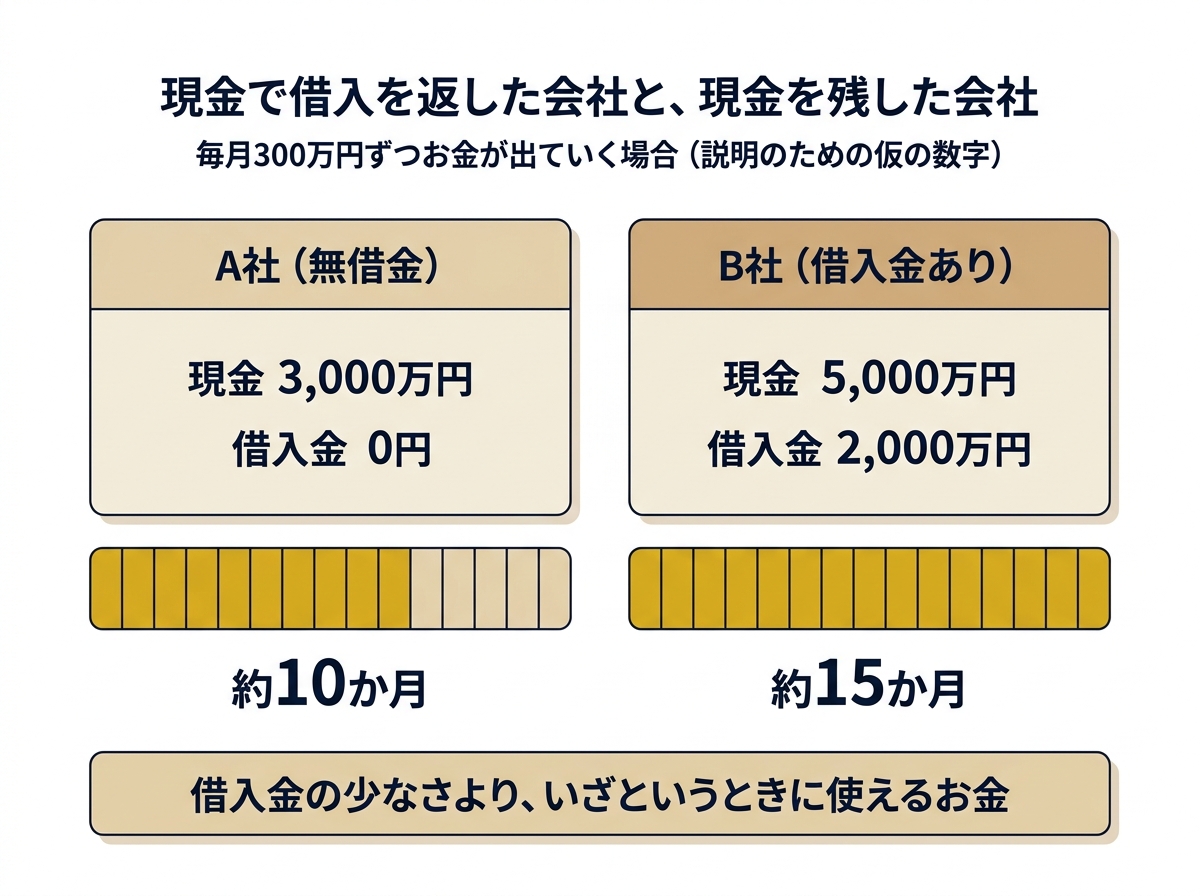
たとえば、月商1,500万円の2社を比べてみます(数字は説明のための仮のものです)。
- A社:借入金2,000万円を手元の現金で完済し、無借金に。現金は3,000万円(月商の2か月分)
- B社:借入金2,000万円はそのまま残し、現金は5,000万円(月商の約3.3か月分)
ここで景気が悪くなり、両社とも毎月300万円ずつお金が出ていく状態になったとします。A社の現金3,000万円は、約10か月でなくなります。B社は毎月の返済(仮に月約33万円)を含めても、5,000万円 ÷(300万円 + 33万円)で約15か月持ちこたえられます。
A社も、お金が足りなくなってから借りればよいと考えるかもしれません。しかし、業績が悪くなってからの借入は、金融機関の審査が厳しくなりがちです。 借りたいときに借りられるとは限らないのです。
もちろん、B社は借入金の利息を払い続けることになります。その利息は、手元資金という「いざというときの備え」を保つための費用と考えることもできます。
手元資金が十分にあり、返済してもなお余裕が残るなら、借入金を返すのも一つの判断です。返すか残すかに一律の正解はなく、返したあとの手元資金が目安を下回らないかを、会社ごとに確かめることが大切です。
手元資金は月商の何か月分あればいい?
当事務所では、手元資金の目安を「最低でも月商の1.5か月分、できれば2か月分」としています。 手元資金がどれだけあるかは、手元流動性という指標で確認できます。
手元流動性(か月)= 現預金 ÷ 月商(年間の売上高 ÷ 12)
たとえば、年間の売上高が1億8,000万円(月商1,500万円)で、現預金が3,000万円の会社なら、3,000万円 ÷ 1,500万円 = 2か月分です。
当事務所が決算後の財務診断で使っている判定は、次のとおりです。
| 手元流動性 | 判定の目安 |
|---|---|
| 月商2か月分以上 | 良好な水準 |
| 1.5か月分以上2か月分未満 | 問題のない水準 |
| 1か月分以上1.5か月分未満 | あと一歩向上したい水準 |
| 1か月分未満 | 資金繰りに注意が必要な水準 |
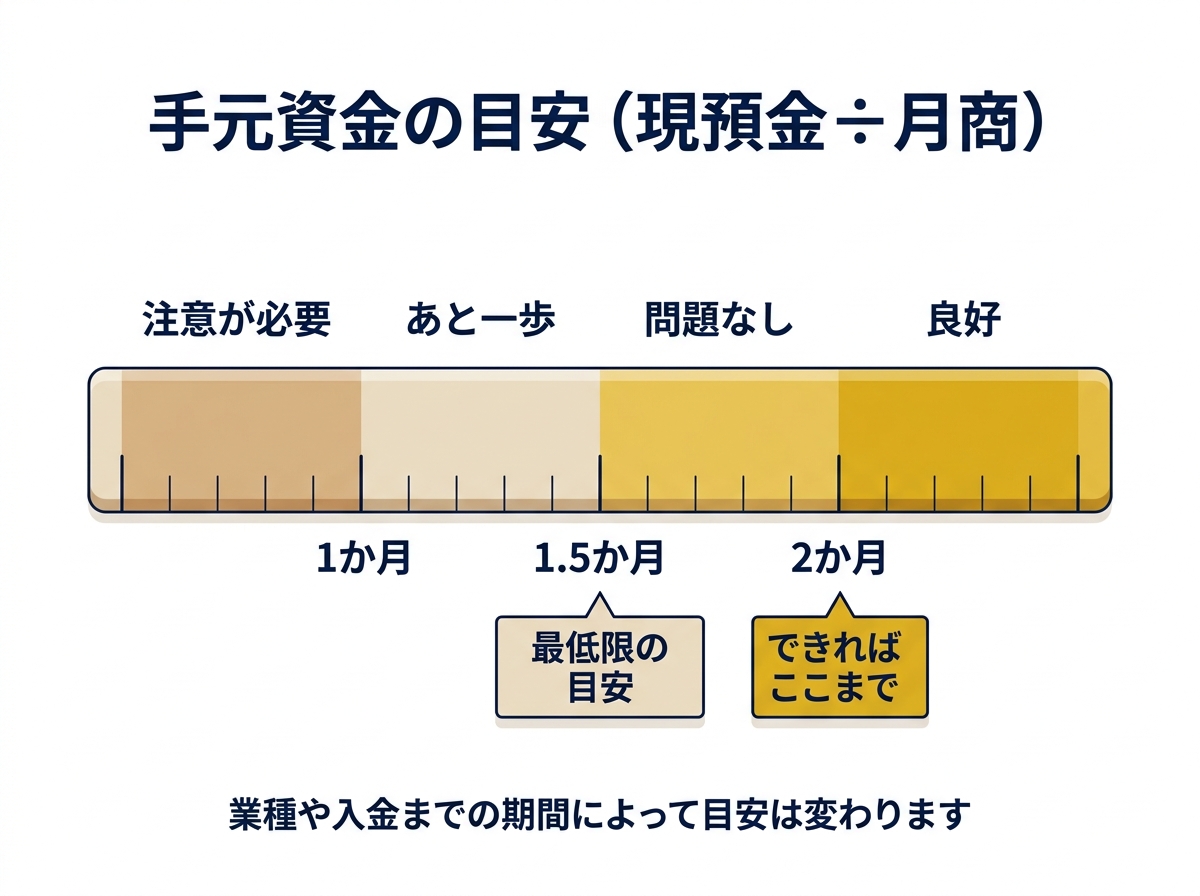
ただし、この目安は一律のものではありません。売上の入金までの期間が長い業種や、季節で売上が大きく動く業種では、多めに持っておく必要があります。 どれだけ持つべきかは、業種や取引条件、会社の状況によって判断が変わります。
毎年同じ基準で確認する「5FOCUSレポート」
当事務所では、決算のあとに「5FOCUSレポート」という財務診断レポートをお作りしています。経営革新等支援機関推進協議会が提供するツールで、決算書の数字から、金融機関の目線で会社の財務を診断するものです。
診断するのは、自己資本比率、債務償還年数、手元流動性、在庫回転期間、短期借入金で運転資金をどれだけまかなえているか、の5つの指標です。それぞれを、CRD(中小企業信用リスク情報データベース)に蓄積された企業データをもとにした業界の中央値と比べ、財務を良くするために優先して取り組むことも示します。
下の画像は、架空の会社で作ったサンプルのレポートです。5つの指標の判定がレーダーチャートで一目でわかり、手元流動性のページでは、今の現預金と「月商2か月分」の理想額との差額まで示されます。
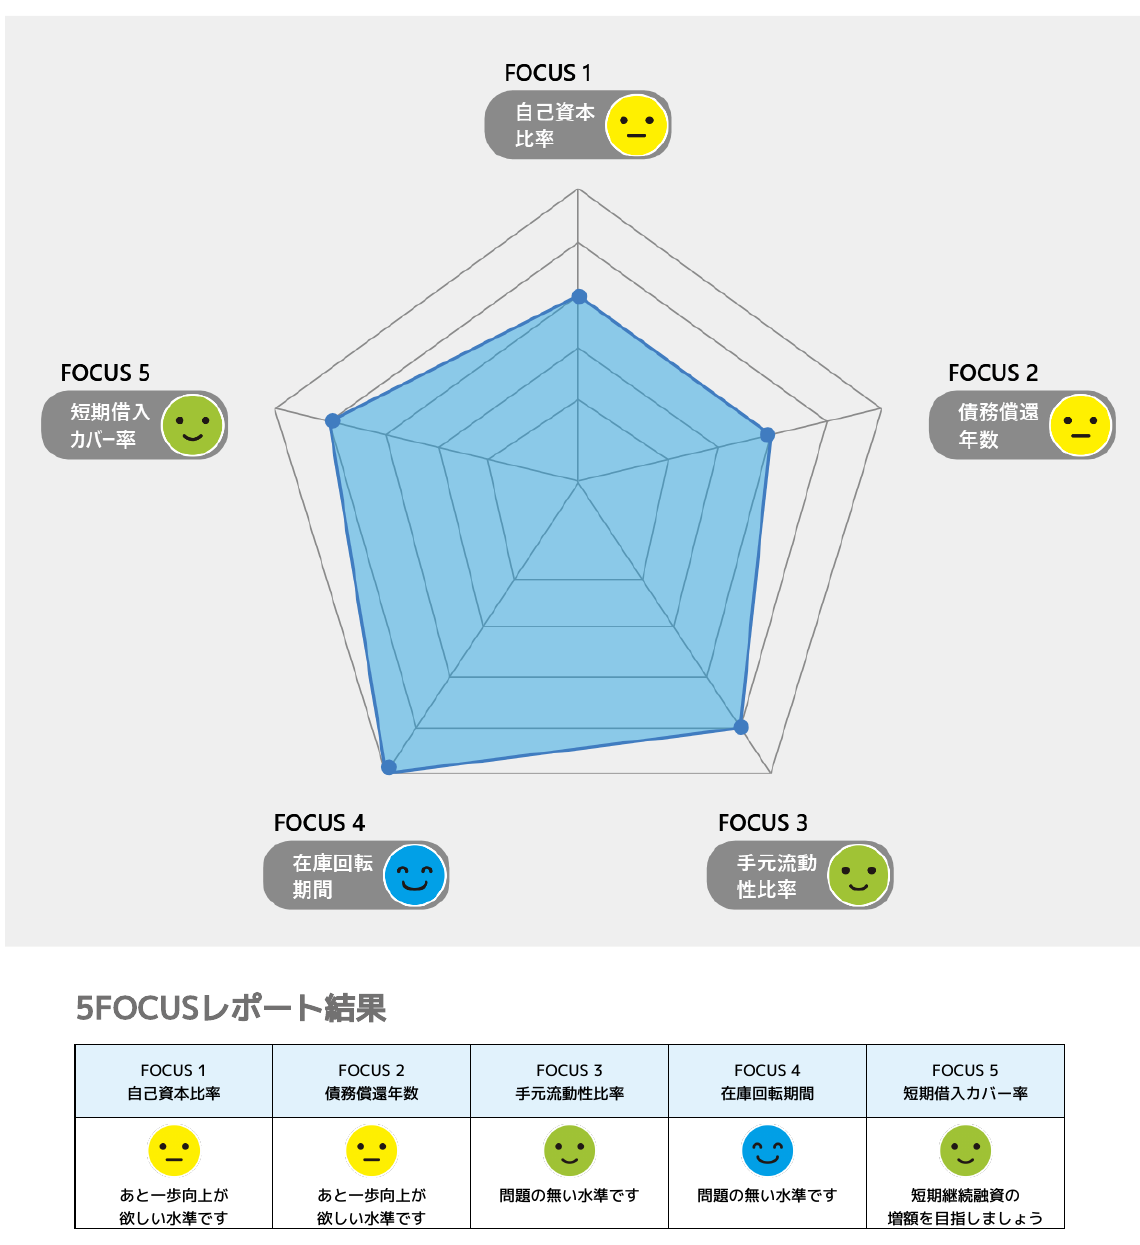
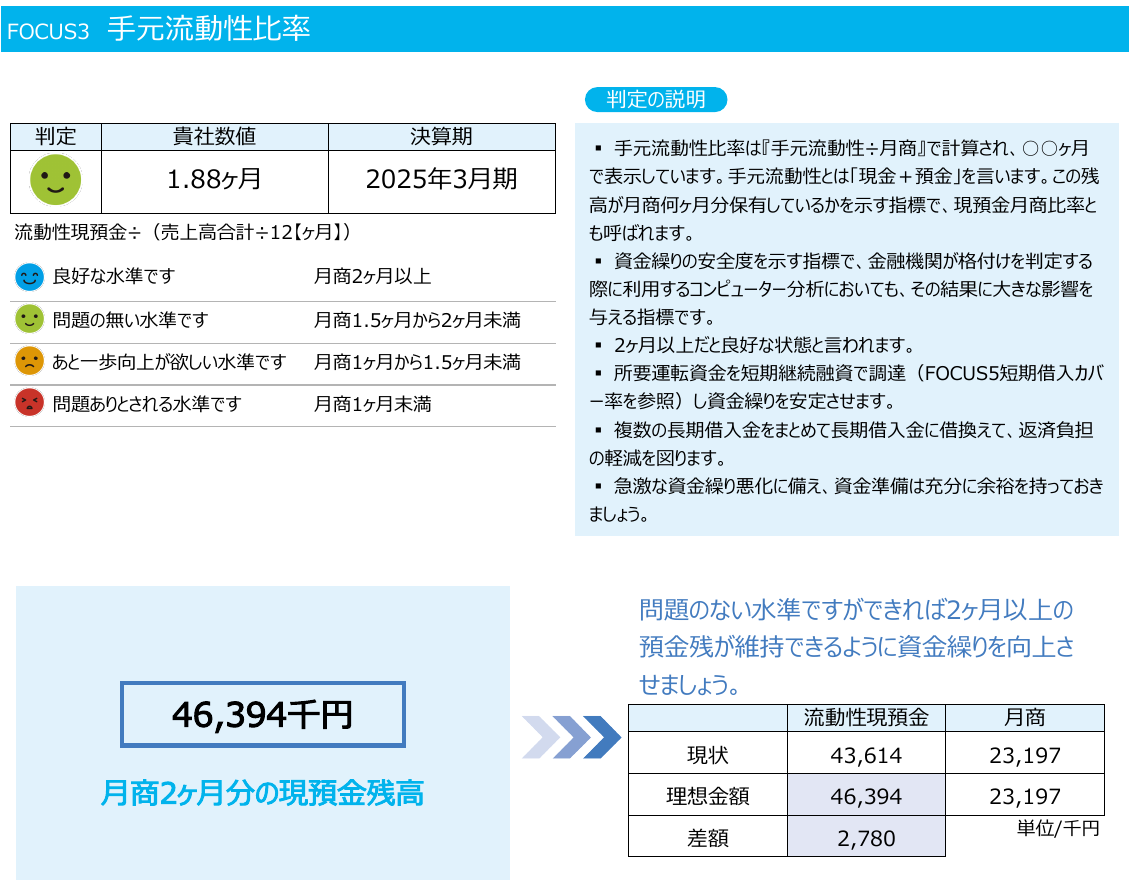
大切なのは、一度だけ診断することではありません。毎年同じ基準で確認し、自社の財務が良くなっているのか悪くなっているのかを、第三者の目で見続けることです。
会社の借り方は3種類:証書貸付・手形貸付・当座貸越の違い
金融機関からの借入には、主に証書貸付・手形貸付・当座貸越の3つの形があり、返し方と向いている資金が違います。 形の違いを知っておくと、資金の使い道に合った借り方を選べます。
| 借り方 | 返し方 | 向いている資金 |
|---|---|---|
| 証書貸付 | 毎月決まった額を、数年かけて返す | 設備資金、長く使う運転資金 |
| 手形貸付 | 期日(数か月〜1年)に一括で返す。書き換えで継続することもある | 一時的な資金、運転資金 |
| 当座貸越 | 枠(極度額)の範囲で、必要なときに借りて、余裕ができたら返す | 運転資金、一時的な資金 |
中小企業の借入で最も多いのは、証書貸付です。毎月の返済額が決まっているため計画は立てやすい一方、返済が進むと手元資金もそのぶん減っていきます。
当座貸越は、あらかじめ決めた枠の範囲で、いつでも借りたり返したりできる借り方です。利息は、実際に借りた金額と借りていた日数の分だけかかります。1年契約で、更新のたびに審査を受ける商品が多く、契約期間や見直しの時期は金融機関や商品によって異なります。
当座貸越の2つの使い方:必要なときだけ借りる、借りたままにしておく
当座貸越の良いところは、「必要なときだけ借りる」使い方と、「借りたままにしておく」使い方の、どちらもできることです。 会社の資金の動きに合わせて、使い分けられます。
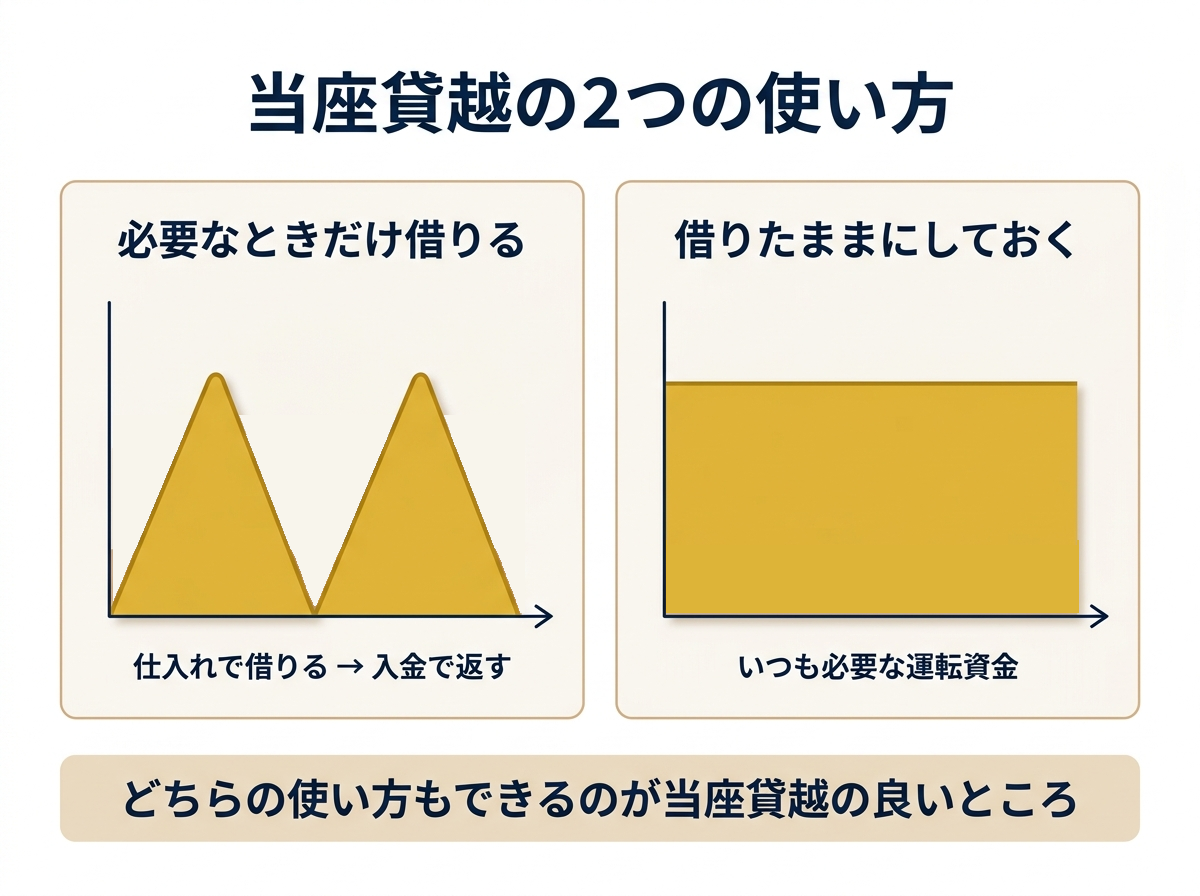
使い方1:一時的な資金を、必要な分だけ借りる
1つ目は、一時的に必要になったお金を借り、入金があったら返す使い方です。在庫や材料をまとめて仕入れるときなど、お金が出ていってから戻ってくるまでの間をつなぐのに向いています。
当事務所の関与先では、受注生産の製造業のC社が、受注のたびに材料を先に仕入れる資金を当座貸越でまかなっています。完成品を納めて代金が入れば、その分を返します。
中古品を仕入れて整備・販売する事業を営むD社も、仕入れてから売れるまでの資金に当座貸越を使っています。必要なときにすぐ借りられ、売れたら返せるので、そのたびに融資を申し込む手間がなくなり、資金繰りがずいぶん楽になりました。
使い方2:いつも必要な運転資金を、借りたままにしておく
2つ目は、会社が続く限りいつも必要になる運転資金を、借りたままにしておく使い方です。売掛金として入金を待っているお金や、在庫として寝ているお金は、商売を続ける限りなくなることはありません。
このいつも必要なお金を証書貸付で借りると、毎月返済するたびに手元資金が減り、また借りる、ということを繰り返すことになります。当座貸越なら、運転資金の分を借りたままにしておけるため、毎月の返済で手元資金が減ることがありません。
金融庁も、2019年(令和元年)12月に廃止された「金融検査マニュアル別冊〔中小企業融資編〕」の事例で、次のように示していました。
正常な営業を行っていく上で恒常的に必要と認められる運転資金(正常運転資金)に対して、『短期継続融資』で対応することは何ら問題なく、妥当な融資形態の一つである
マニュアルは廃止されましたが、運転資金を短期の借入で継続して支えるという考え方は、今も実務で使われています。短期継続融資とは、短期の借入を更新しながら借り続ける方法のことで、当座貸越も同じように使えます。運転資金がなぜいつも必要なのか、どう計算するのかは、『借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説』で解説しています。
当座貸越の枠はすぐには持てない:まずは証書貸付でもかまわない
当座貸越は便利な借り方ですが、中小企業がすぐに枠を持つのは難しいのが実情です。 金融機関にとっては、枠の範囲でいつでも貸す約束をすることになるため、審査が厳しくなるからです。
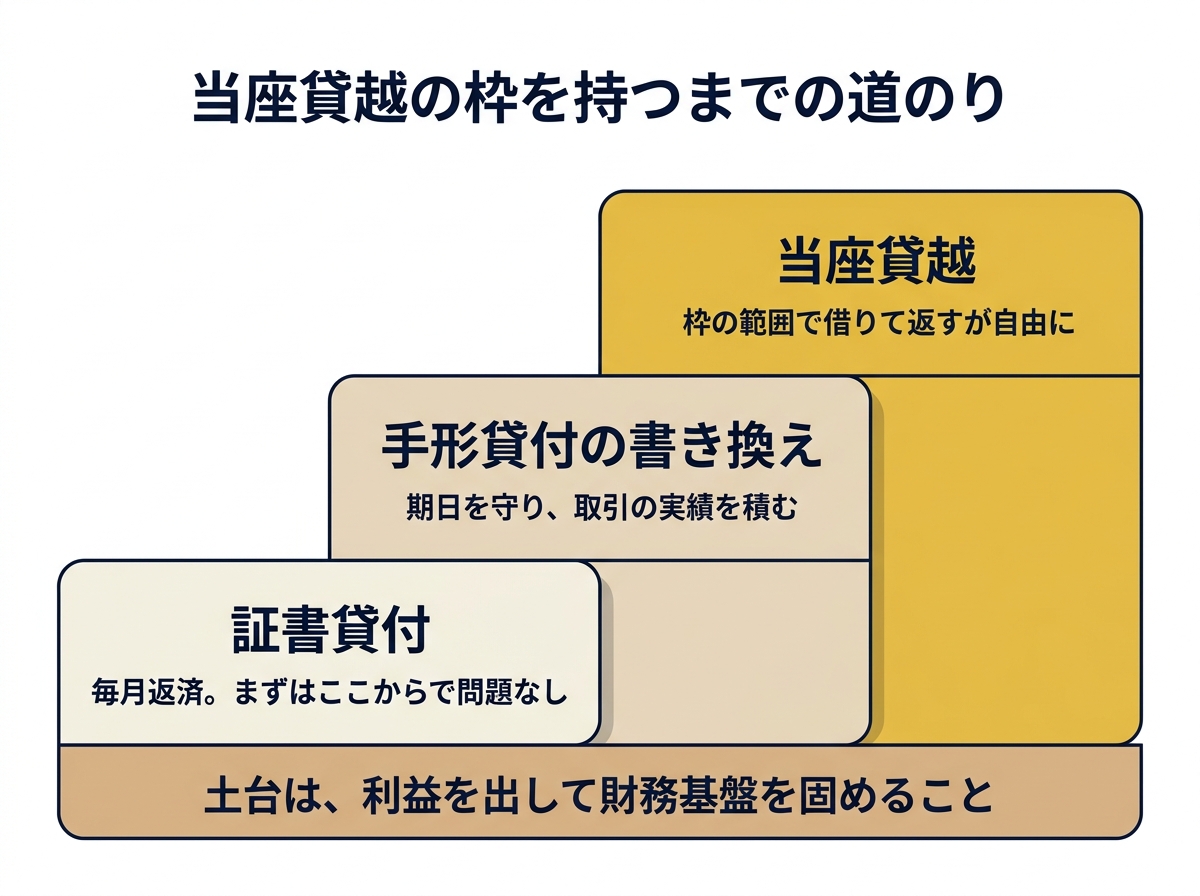
当座貸越の枠がないからといって、心配しすぎる必要はありません。証書貸付で毎月返済していても、それ自体に問題はありません。 大切なのは、借り方の形よりも、手元資金を目安の水準に保てているかどうかです。
毎月の返済額が稼ぎに対して大きすぎると、黒字でも手元資金が減っていきます。返済の負担が重いと感じるときは、『黒字なのに資金繰りが苦しい原因と対策|徳島の税理士・中小企業診断士が解説』も参考にしてください。
事例:手形貸付の実績を積んで、当座貸越に切り替えた
当事務所の関与先のE社は、運転資金を手形貸付で借り、期日が来るたびに書き換える形で借り続けていました。書き換えを続けるなかで、期日どおりに利息を払い、約束を守る実績を積み重ねていきました。
こうした取引の実績と、決算書の内容が評価され、E社は手形貸付から当座貸越に切り替えることができました。当座貸越の枠は、金融機関との取引の積み重ねと、財務の良さの両方があって、初めて持てるものです。
自分の会社の手元資金が十分か、どの借り方が合っているかを確かめたいときは、当事務所の財務リスク診断をご利用ください。診断の内容は、財務・経営コンサルティングのご案内でご紹介しています。
当座貸越を持てる会社になるには:財務基盤を固めることが近道
金融機関が当座貸越の枠を出したいと思う会社は、利益が出ていて、財務基盤がしっかりしている会社です。 当座貸越を持つための近道は、財務の中身を良くすることです。
具体的には、利益を出して自己資本を積み上げること、今の稼ぎで借入金を何年で返せるかを示す債務償還年数を短くすることが柱になります。こうした財務の数字が良くなるほど、金融機関は安心して、自らの判断とリスクで貸す融資(プロパー融資)を検討しやすくなります。当座貸越も、こうしたプロパー融資の形で持てるようになることが目標です。
金利が上がる局面では、借りる条件の差が大きくなる
財務基盤を固める意味は、当座貸越の枠を持てることだけではありません。金利が上がる局面では、より良い条件で借りられるかどうかで、会社が払う利息の額が大きく変わります。
日本銀行は2026年(令和8年)6月16日の金融政策決定会合で、政策金利(無担保コールレート)の誘導目標を0.75%程度から1.0%程度に引き上げました。さらに9月18日の金融政策決定会合で1.25%程度に引き上げ、9月24日から適用しています。中小企業の借入金利にも、上昇の影響が及びやすい状況です。
たとえば、借入金5,000万円で金利が0.5%違えば、利息の差は次のとおりです。
5,000万円 × 0.005(金利の差0.5パーセント)= 年25万円
財務が良いからといって必ず金利が下がるわけではありませんが、条件の交渉がしやすくなることは期待できます。財務基盤を良くすることは、将来の利息を減らす取り組みでもあります。
当事務所では、申告だけでなく、こうした財務基盤づくりをお手伝いすることが、これからの税理士の大切な役目だと考えています。
当座貸越を使うときの3つの注意点
当座貸越は便利なぶん、使い方を誤ると、かえって資金繰りを苦しくします。 次の3つは、枠を持ったら必ず守っていただきたい点です。
1つ目は、運転資金のために設定した当座貸越を、運転資金以外に使わないことです。設備投資や社長の個人的な支出に使うと、本来の目的である運転資金が足りなくなります。使い道が運転資金から外れていると、金融機関から枠の更新を断られる理由にもなります。
2つ目は、枠は更新のたびに審査されることです。1年ごとに更新する契約が多く、業績が悪化すると、枠を減らされたり、更新されなかったりすることがあります。当座貸越があるから安心と考えず、手元資金は別に保っておくことが大切です。
3つ目は、枠の大きさを所要運転資金(商売を続けるためにいつも寝ているお金)くらいにとどめることです。必要以上に大きな枠を持つと、つい運転資金以外に使ってしまいがちです。
よくある質問
- 無借金経営なら、銀行と付き合わなくてもいいのですか?
-
無借金でも、金融機関との取引は続けておくことをおすすめします。業績が悪くなってから初めて融資を申し込むと、審査が厳しくなりがちです。平時から取引の実績を積んでおくことが、いざというときの備えになります。
- 手元資金は月商の何か月分あれば安心ですか?
-
当事務所では、最低でも月商の1.5か月分、できれば2か月分を目安にしています。ただし、入金までの期間が長い業種や、季節で売上が大きく動く業種では、多めに持っておく必要があります。業種や会社の状況によって判断が変わります。
- 当座貸越の借入は、決算書のどこに出ますか?
-
当座貸越で借りている金額は、一般に、貸借対照表の流動負債に短期借入金(または当座借越)として計上します。決算書を見れば、期末にどれだけ当座貸越を使っていたかがわかります。
- 今の証書貸付を、当座貸越に切り替えることはできますか?
-
金融機関の判断によりますが、すぐに切り替えるのは難しいことが多いです。まずは手形貸付などの短期の借入で実績を積み、財務の内容を良くしていくことが、当座貸越に近づく道になります。
- 当座貸越の枠を使っていない間も、費用はかかりますか?
-
利息は実際に借りた金額と日数の分だけかかるのが基本です。ただし、契約によっては手数料がかかる場合もあるため、契約の内容を金融機関に確認してください。
徳島で資金繰り・銀行融資のご相談なら
手元資金は月商の1.5〜2か月分を目安に保ち、運転資金は、借り方の形も含めて会社に合った方法でまかなうことが大切です。
当事務所では、徳島の中小企業の資金繰りや銀行融資に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、決算書の数字を「税金の計算」だけでなく「資金繰りと借り方」の視点から読み解きます
- 決算後に5FOCUSレポートで財務を診断し、手元資金は月末の預金残高が月商の1.5か月分あるかを基準に毎月確認しています。融資支援は60件を超えます
- 社会保険労務士が在籍しているため、人を増やすときの社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
財務の診断から事業計画づくり、毎月の予実管理まで、支援の内容は財務・経営コンサルティングのご案内でご紹介しています。顧問税理士が別にいる会社からのご依頼もお受けしています。
なお、この記事では、分かりやすさを優先して、借り方の種類や当座貸越の仕組みを簡単にご説明しています。実際の融資の条件や審査の基準は、金融機関によって異なります。具体的なご相談は、税理士にお尋ねください。
「借入金を返したほうがいいのか、手元に残したほうがいいのか迷っている」「当座貸越を使えるようになりたいが、何から始めればよいかわからない」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説
-
税理士の顧問契約書はどこを確認する?契約前に見ておきたいポイントを徳島の税理士が事例で解説
-
毎月いくら売れば黒字になる?損益分岐点売上の出し方を徳島の税理士が事例で解説
-
役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説
-
決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説
-
税理士を変えるきっかけがない、と思っているあなたへ|徳島の税理士が”変え時”を解説
-
なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説
-
一人親方・フリーランスのインボイス登録|迷ったときの判断材料を徳島の税理士が解説