確定申告の控除漏れチェックリスト|個人事業主が見落としやすい所得控除を徳島の税理士が解説
所得控除の漏れは「誰が払ったか」と「証明書の出し忘れ」で起きる
確定申告で所得控除が漏れる原因の多くは、家族の分を払っているのに控除していないことと、証明書を出し忘れていることです。所得控除は、所得から差し引いて税金を減らすもので、事業の経費とは別に、申告書の決まった欄で差し引きます。
当事務所で、ご自身で申告していた方の申告書を拝見すると、よく見つかるのは次の2つです。
- 配偶者や子どもの分の国民年金保険料・国民健康保険料を払っているのに、控除していない
- 小規模企業共済やiDeCoの掛金を、控除していない(または、事業の経費に入れている)
所得控除は、ご本人の分だけでなく、生計を一にする家族の分を払った場合も対象になるものがあります。一方で、払った人でなければ控除できないものもあります。
事業の経費にできるもの・できないもの、経費と所得控除の区別は、『個人事業主の確定申告、経費にできるもの・できないもの|漏れと誤りを徳島の税理士が解説』でまとめています。この記事では、所得控除の側に絞って、申告の前に確認したい項目をチェックリストの形でご紹介します。
2026年分(令和8年分)で変わる控除
2026年分の確定申告では、基礎控除の額と、扶養親族になれる家族の所得の基準が変わります。前の年の申告書をまねて書くと、控除の額や、扶養に入れられる家族を誤ることがあります。
基礎控除は、所得に応じて104万円・67万円・62万円
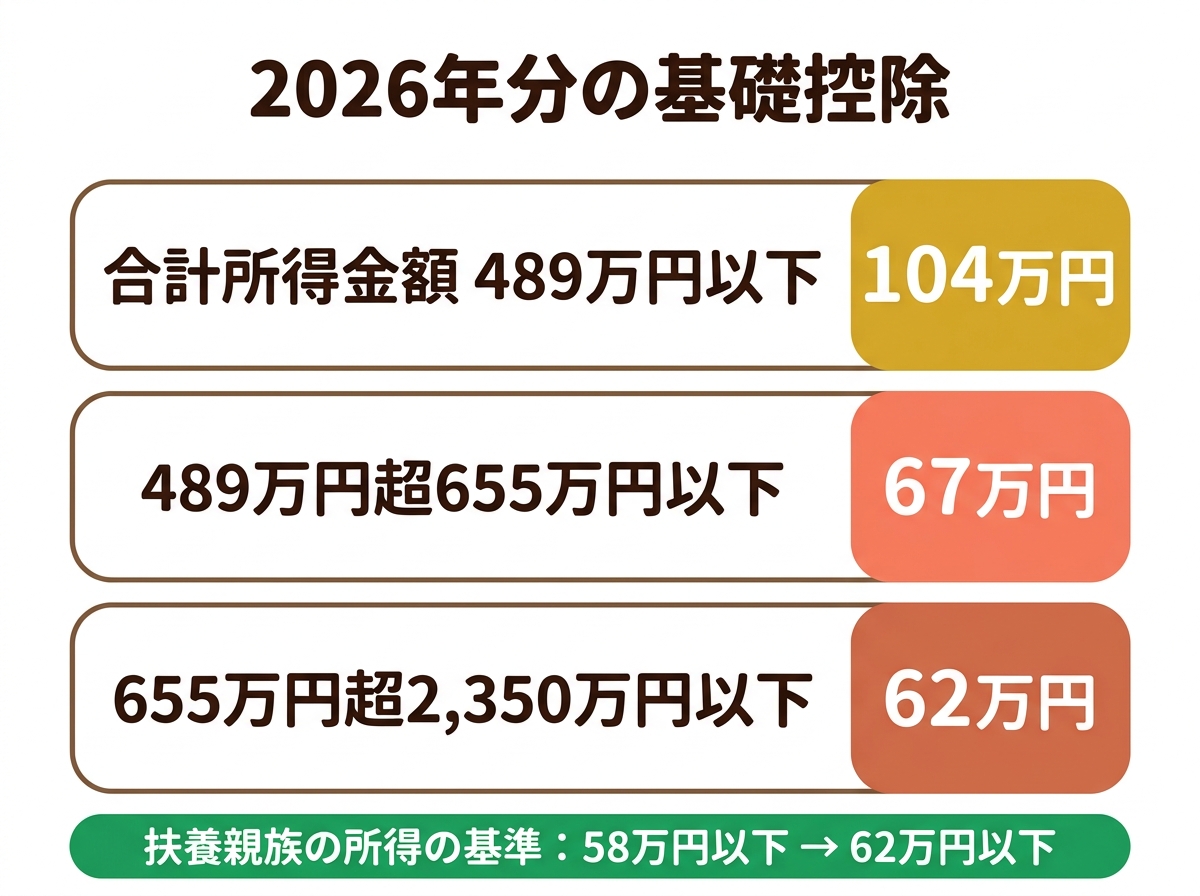
基礎控除は、ほとんどの方が受けられる控除です。2026年分と2027年分は、合計所得金額に応じて次の額になります。
| 合計所得金額 | 基礎控除 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超655万円以下 | 67万円 |
| 655万円超2,350万円以下 | 62万円 |
(合計所得金額が2,350万円を超えると、控除額は段階的に減ります)
基礎控除は、会計ソフトや申告書の作成コーナーでは自動で計算されることがほとんどです。注意したいのは、前の年の申告書の控除額をそのまま書き写さないことです。
扶養親族の所得の基準は、58万円以下から62万円以下に
配偶者控除や扶養控除の対象になる家族の所得の基準は、2026年分から、合計所得金額58万円以下が62万円以下に上がります。給与だけの家族なら、給与の収入が136万円以下であれば対象になります。
19歳以上23歳未満の子どもなどで、所得が62万円を超えて扶養控除の対象から外れる場合でも、合計所得金額が123万円以下なら、特定親族特別控除を受けられます(給与だけなら、収入が197万円以下)。控除額は、その子の所得に応じて段階的に決まります。
大学生の子どもがアルバイトをしている場合は、その年の子どもの収入を確認してから、扶養控除か特定親族特別控除のどちらに当たるかを判断してください。
社会保険料控除は「できるもの・できないもの」を分けて確認
社会保険料控除は、ご本人の分だけでなく、生計を一にする家族の分を払った場合も対象になります。払った全額が控除になるため、漏れると影響の大きい控除です。
控除できるもの
| 項目 | ポイント |
|---|---|
| 国民健康保険料(国民健康保険税) | 「税」という名前でも社会保険料控除になる |
| 国民年金保険料・国民年金基金の掛金 | 前納した分は、払った年にまとめて控除するか、各年に分けるかを選べる |
| 後期高齢者医療保険料・介護保険料 | 口座振替や納付書で払った分は、払った人が控除できる |
| 生計を一にする家族の分 | 配偶者や子どもの分を払っていれば、払った人が控除できる |
| 過去の年の分をまとめて払った場合 | 払った年の控除になる |
控除できないもの・間違えやすいもの
| 項目 | ポイント |
|---|---|
| 親の年金から天引きされている保険料 | 年金を受け取る親本人の控除になり、子は控除できない |
| 生計が別の家族の分 | 払っていても控除できない |
| 民間の医療保険・個人年金保険 | 社会保険料控除ではなく、生命保険料控除 |
| iDeCo・小規模企業共済の掛金 | 社会保険料控除ではなく、小規模企業共済等掛金控除 |
家族の分は「誰が払ったか」で決まる
社会保険料控除は、保険料を実際に払った人が受けるのが原則です。子どもの国民年金保険料を親の口座から払っていれば、生計を一にしている限り、親が控除できます。
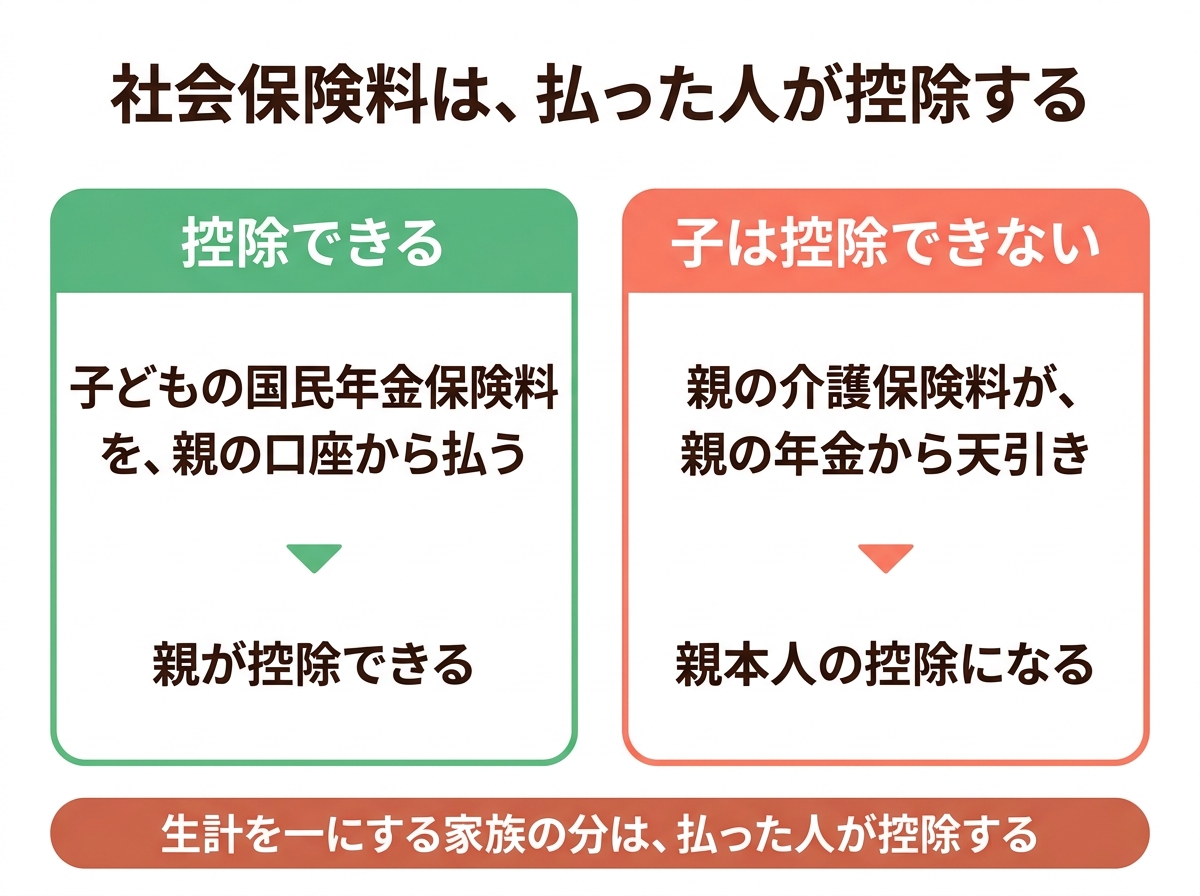
反対に、親の年金から天引きされている介護保険料や後期高齢者医療保険料は、払ったのは年金を受け取る親本人です。子が親の分を負担しているつもりでも、子の控除にはなりません。親の保険料を子の口座から振り替える形に変えれば、その後に払った分は子が控除できます。
小規模企業共済・iDeCoは、経費ではなく全額が控除になる
小規模企業共済とiDeCoの掛金は、事業の経費ではなく、小規模企業共済等掛金控除として、払った全額を所得から差し引けます。掛金にはそれぞれ制度上の上限がありますが、払った掛金は全額が控除になるため、掛金が大きい方ほど、漏れたときの影響も大きくなります。
間違えやすいのが、同じ中小機構の共済でも、経営セーフティ共済(中小企業倒産防止共済)の掛金は事業の経費になることです。2つの共済を両方使っている方は、申告書の書く場所を取り違えないように注意してください。
| 掛金 | 差し引き方 |
|---|---|
| 小規模企業共済 | 所得控除(小規模企業共済等掛金控除) |
| iDeCo | 所得控除(小規模企業共済等掛金控除) |
| 経営セーフティ共済 | 事業の経費(年240万円まで) |
経営セーフティ共済の掛金を経費にするには、確定申告書に「特定の基金に対する負担金等の必要経費算入に関する明細書」を付ける必要があります(租税特別措置法第28条)。帳簿で経費に入れるだけでは足りません。明細書の様式は、国税庁のホームページで入手できます。
また、経費にできるのは事業所得の分だけで、不動産所得などには使えません。2024年10月1日以後に解約して再加入した場合は、解約した日から2年を経過する日までに払った掛金も経費になりません。前納した掛金は、前納の期間が1年以内なら、払った年の経費になります。解約して解約手当金を受け取った年は、その手当金が事業所得の収入になるため、申告に入れ忘れないよう注意してください。
掛金の証明書は、秋から年末にかけて届きます。iDeCoの証明書は国民年金基金連合会から、小規模企業共済の証明書は中小機構から送られてきます。
そのほかの漏れやすい控除
社会保険料や共済のほかにも、証明書を出し忘れて漏れやすい控除があります。次の項目に当てはまるものがないか、確認してください。
- 生命保険料控除・地震保険料控除:2026年分は、23歳未満の扶養親族がいる場合、新しい契約(2012年以後の契約)の一般生命保険料控除の上限が4万円から6万円になります。生命保険料控除全体の上限12万円は変わりません
- ふるさと納税(寄附金控除):確定申告をすると、ワンストップ特例は使えなくなります。ワンストップ特例を申し込んだ分も含めて、寄附したものはすべて申告に入れてください
- 医療費控除:家族の分も合わせて、保険金や高額療養費などで補填された額を差し引いたあとの医療費が、1年に10万円(総所得金額等が200万円未満の方は、その5パーセント)を超えた部分が控除になります
- セルフメディケーション税制:対象の市販薬を1年に1万2,000円を超えて買った方は、医療費控除とどちらか有利な方を選べます(両方は使えません)
- 配偶者控除・扶養控除:前の章のとおり、2026年分から家族の所得の基準が変わります
ふるさと納税は、とくに漏れやすい項目です。ワンストップ特例を申し込んでいても、確定申告をする方は特例が無効になるため、申告に入れなかった寄附は、控除されないままになります。
それぞれの控除に必要な証明書は、『確定申告で税理士に渡す書類チェックリスト|領収書が整理できていなくても頼めるかを徳島の税理士が解説』でまとめています。
青色申告特別控除は、電子申告で出すと65万円
青色申告の方が受けられる青色申告特別控除は、所得控除ではありませんが、申告の出し方で額が変わる、漏れやすい控除です。複式簿記で記帳し、貸借対照表と損益計算書を付けて期限内に申告すると55万円、さらに電子申告(e-Tax)で出すと65万円になります。
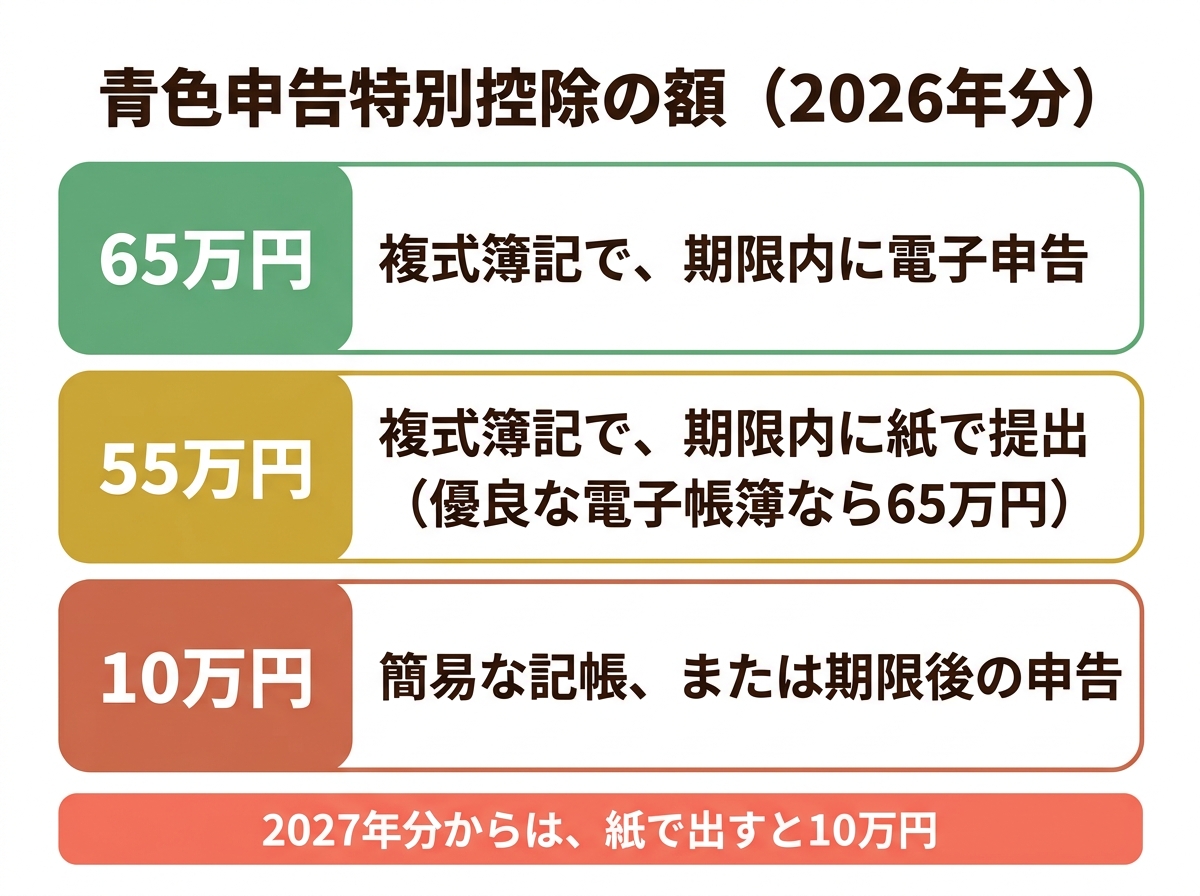
| 出し方(2026年分) | 控除額 |
|---|---|
| 複式簿記で、期限内に電子申告 | 65万円 |
| 複式簿記で、期限内に紙で提出 | 55万円(優良な電子帳簿の要件を満たせば65万円) |
| 簡易な記帳、または期限後の申告 | 10万円 |
2027年分(令和9年分)からは、紙で出すと控除が10万円になり、65万円を受けるには電子申告が必要になります。あわせて、期限内の電子申告に加えて、優良な電子帳簿の保存などの要件を満たす場合に、最高75万円の控除が設けられます。
期限を過ぎると、電子申告でも10万円に下がります。期限を過ぎた場合の扱いは、『確定申告をしないとどうなる?罰則と、今からでも間に合う方法を徳島の税理士が解説』でご説明しています。
入れ忘れた控除は、5年以内なら取り戻せる
申告したあとで控除の入れ忘れに気づいた場合は、「更正の請求」という手続きで、納めすぎた税金を返してもらうよう請求できます。請求できるのは、原則として申告期限から5年以内です。
たとえば、家族の国民年金保険料を払っていたのに控除していなかった、ふるさと納税を申告に入れ忘れていた、といった場合が当てはまります。証明書や領収書など、控除の根拠になる書類が必要です。
反対に、控除を多く入れすぎていた場合や、経費にできないものを入れていた場合は、「修正申告」で税金を納め直します。税務署から指摘される前に自分から直すほうが、加算税などの負担は軽くなります。
徳島の個人事業主・一人親方の方へ
確定申告、
書類を渡すだけで
終わります
記帳から申告まで、逢坂剛税理士事務所の税理士が対応します。消費税の申告も料金に含みます。
よくある質問
- 家族の国民年金保険料は、誰が控除できますか。
-
実際に保険料を払った人が控除できます。生計を一にする配偶者や子どもの分をご自身が払っていれば、ご自身の社会保険料控除に入れられます。控除証明書は、保険料を納めた家族の名前で届くので、その家族の分も申告に使ってください。
- 小規模企業共済の掛金は経費ですか。
-
経費ではありません。小規模企業共済の掛金は、小規模企業共済等掛金控除という所得控除で、払った全額を差し引けます。同じ中小機構の共済でも、経営セーフティ共済の掛金は事業の経費になるため、区別して申告してください。経営セーフティ共済の掛金を経費にするときは、確定申告書に明細書を付けてください。
- ふるさと納税でワンストップ特例を申し込んでいれば、確定申告に入れなくてもいいですか。
-
いいえ、確定申告をする方は、すべての寄附を申告に入れる必要があります。確定申告をすると、ワンストップ特例は使えなくなるためです。申告に入れなかった寄附は、控除されないままになります。
- 大学生の子どもがアルバイトをしています。扶養控除は受けられますか。
-
2026年分は、子どもの合計所得金額が62万円以下(給与だけなら収入136万円以下)なら扶養控除の対象です。19歳以上23歳未満で、これを超えて123万円以下(給与だけなら収入197万円以下)の場合は、扶養控除の代わりに特定親族特別控除を受けられます。
- 去年の申告で控除を入れ忘れていたら、取り戻せますか。
-
取り戻せる場合があります。「更正の請求」という手続きで、原則として申告期限から5年以内であれば、納めすぎた税金を返してもらうよう請求できます。控除の根拠になる証明書などを用意してください。
徳島で個人の確定申告のご相談なら
所得控除の漏れは、家族の分の保険料や、証明書の出し忘れのように、ご本人が気づきにくいところで起きます。
当事務所では、徳島の個人事業主の方の確定申告に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、申告書の作成だけでなく、共済やiDeCoの使い方まで、数字をもとに一緒に考えます
- 申告のたびに、ご家族の状況と保険料の払い方を伺い、家族の分の保険料や扶養の判定など、気づきにくい控除も一つずつ確認します
- 社会保険労務士が在籍しているため、一人親方の労災の特別加入など、社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、確定申告で漏れやすい所得控除の要点を簡単にご説明しています。実際に使える控除は、ご家族の状況や保険料の払い方によって異なります。具体的なご相談は、税理士にお尋ねください。
「家族の分の保険料をどう申告すればいいか分からない」「控除の入れ忘れがないか不安」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
※この記事は2026年11月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 確定申告をしないとどうなる?罰則と、今からでも間に合う方法を徳島の税理士が解説
-
個人事業主の確定申告、経費にできるもの・できないもの|漏れと誤りを徳島の税理士が解説
-
確定申告で税理士に渡す書類チェックリスト|領収書が整理できていなくても頼めるかを徳島の税理士が解説
-
確定申告を税理士に頼む流れは?依頼から申告まで自分がやることを徳島の税理士が解説
-
個人の確定申告を税理士に頼む費用は?料金の決まり方と頼んで変わることを徳島の税理士が解説
-
赤字になったら銀行にどう説明する?すぐにダメではない理由と伝え方を徳島の税理士が事例で解説
-
無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説
-
借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説