税理士の顧問契約書はどこを確認する?契約前に見ておきたいポイントを徳島の税理士が事例で解説
税理士と顧問契約を結ぶ機会は、会社を長く経営されている方でも、そう何度もあるものではありません。初めて税理士に頼む方も、事情があって今の税理士からの変更を考えている方も、契約のどこを見ればよいのか戸惑うことが多いはずです。
新しい税理士に連絡するのをためらっているうちに、決算が近づいてしまうこともあります。この記事では、当事務所で実際に顧問契約を結んだ際の事例をもとに、契約のときに確認しておきたいポイントをお話しします。
※本記事の事例は、これまでにお受けした複数のご相談をもとに再構成したものです。特定の関与先のご相談内容をそのまま紹介したものではありません。当事務所では、ご相談の内容を、お客様の許可なく公開することはありません。
顧問契約書は「税理士に何を頼み、何を頼んでいないか」を決める書類
顧問契約書は、税理士に任せる仕事の範囲と、お互いの約束ごとを書面で確かめるための書類です。口頭の約束だけで始めると、「そこまで頼んだつもりだった」という食い違いが後から起きやすくなります。
設立して間もないB社と顧問契約を結んだときのことです。経理を担当される役員のAさんに事務所へお越しいただき、契約書を1条ずつ声に出して読み合わせました。
読み合わせをするのは、契約書の言葉が普段の会話より硬く、読み飛ばされやすいからです。日本税理士会連合会も、税理士と依頼者の間で使う委任契約書のモデルを公開しています。
契約書の中身だけでなく、契約の場で説明の時間を取ってくれるかどうかも、税理士を選ぶ判断材料になります。以下、契約のときに確認しておきたいポイントを順に見ていきます。
業務の範囲|毎月の顧問料に含まれるもの・含まれないもの
最初に確認したいのは、毎月の顧問料で、どこまでの仕事をしてもらえるのかです。同じ「顧問契約」でも、事務所によって含まれる範囲は異なります。
確認しておきたいのは、次のような項目です。
- 法人税・消費税の申告は含まれるか
- 年末調整や法定調書の作成は含まれるか
- 帳簿の作成(記帳代行)まで頼めるか
- 決算書の作成は毎月の顧問料に含まれるか、別の報酬か
- 日々の税務相談は、回数の制限なく受けられるか
特に差が出やすいのが、記帳代行です。会社が作った帳簿を税理士がチェックするだけの契約もあれば、税理士が記帳代行まで引き受ける契約もあります。記帳代行が含まれるかどうかで、同じ月額でも中身は大きく変わります。
当事務所では、会社で帳簿を付けていただき、事務所がチェックする形(自計化)と、記帳代行のどちらにも対応しています。記帳代行をお引き受けする場合は、その旨を契約書に書き、帳簿を事務所が責任を持って作ります。経理を社内でやるか、外に頼むかの考え方は、『記帳代行は人を雇うより損?得?経理の外注と採用を徳島の税理士が比較』で解説しています。
顧問料の決まり方|法人成り・乗り換えと、初めての創業では考え方が違う
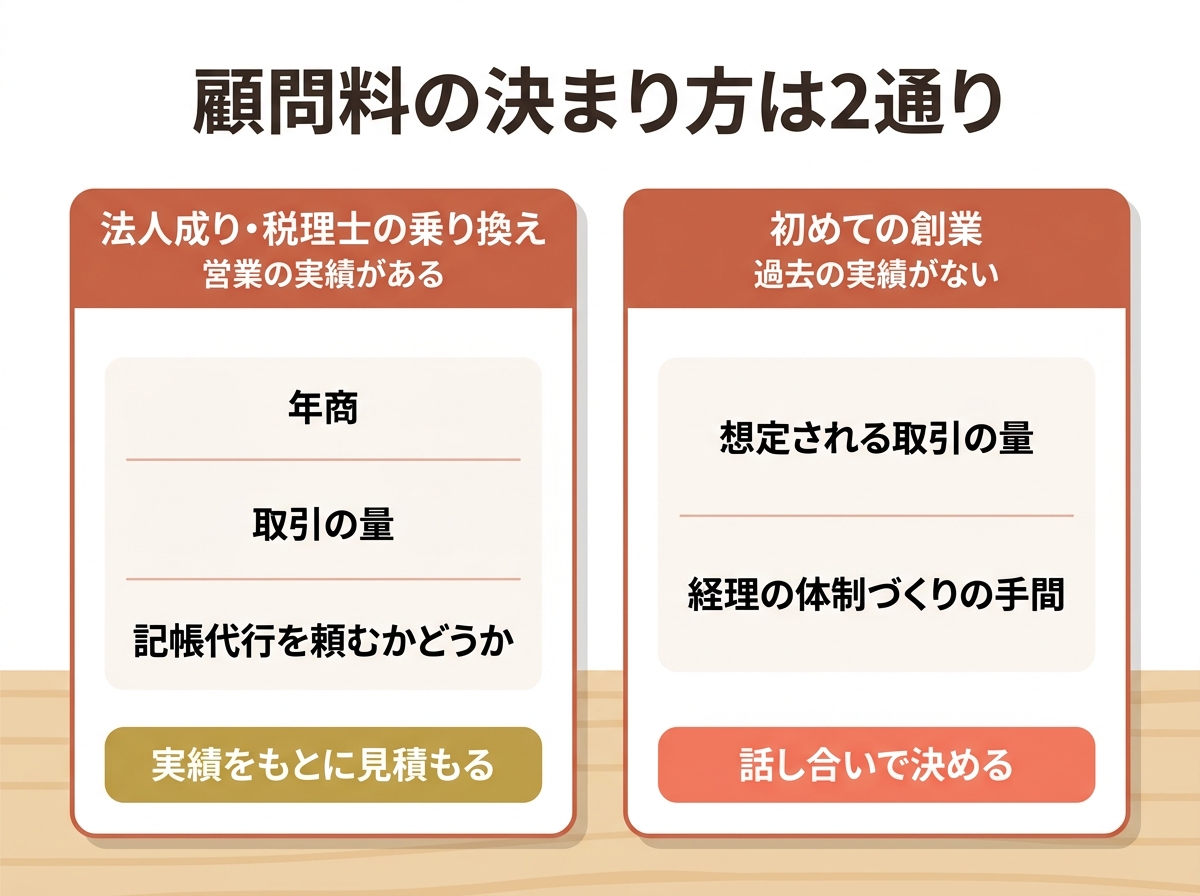
顧問料は、会社の規模と、税理士に頼む仕事の量で決まります。すでに営業の実績がある会社と、これから事業を始める会社とでは、見積もりの考え方が異なります。
法人成り(個人事業を会社にすること)の場合や、すでに会社があって税理士を乗り換える場合は、これまでの営業の実績があります。そのため、年商や取引の量、記帳代行を頼むかどうかをもとに、顧問料を見積もることができます。
一方、まったく初めての創業の場合は、過去の実績がありません。当事務所では、想定される取引の量や、経理の体制づくりにかかる手間を考えて、話し合いで金額を決めています。
あわせて確認しておきたいのが、料金表が事前に示されているかどうかです。料金の目安がわかっていれば、「どのくらいかかるのか」「思ったより高い請求が来たらどうしよう」という心配をせずに相談できます。
当事務所では、ホームページに料金表を掲載し、ご相談の前に費用の目安を確認していただけるようにしています。
設立したばかりの会社は、請求書の出し方や現金出納帳の付け方など、最初に決めることが多くあります。見積もりを受け取ったら、その金額にどこまでの手伝いが含まれているかをあわせて確認しておくと安心です。
契約期間と途中解約|長すぎる契約期間や縛りがないかを確認する
契約書に署名する前に、契約期間が長すぎないか、途中でやめるときにどんな条件があるかを確認してください。合わなかったときに見直せるかどうかは、ここで決まります。
事務所によっては、何年もの契約期間を定めていたり、途中でやめると違約金がかかる定めがあったりします。契約の形は事務所ごとにさまざまで、長い期間そのものが悪いわけではありません。ただ、途中でやめる手段がない契約は、合わなかったときに見直しにくくなります。
確認しておきたいのは、次の3点です。
- 契約期間は何年か
- 途中で解約できるか、何か月前までに申し出るか
- 解約したときに違約金や残りの期間分の報酬がかかるか
自動更新の場合は、更新を止めるための申し出の期限もあわせて見ておくと安心です。今の税理士からの変更を考えている方は、『「税理士を変えると税務調査が来る」は本当?失敗しない税理士変更の進め方』もあわせてご覧ください。
処理の方法が複数あるときは、税理士が説明し、会社が選ぶ
税金の計算には、法律の範囲で選べる方法が複数ある場面があります。選び方を誤ると、払わなくてよかった税金を払うことになるため、税理士が試算して説明し、会社が選ぶという手順を契約で確かめておくことが大切です。
代表的なのが、消費税の簡易課税と本則課税(一般課税)の選択です。本則課税は、売上で預かった消費税から、仕入れや経費で支払った消費税を差し引いて納税額を出す方法です。
簡易課税は、支払った消費税を実際には集計せず、業種ごとに決められた「みなし仕入率」を使って計算する方法です。基準期間(原則として前々事業年度)の課税売上高が5,000万円以下の会社が、届出をすれば選べます。
どちらを選ぶかで、納税額がどのくらい変わるか
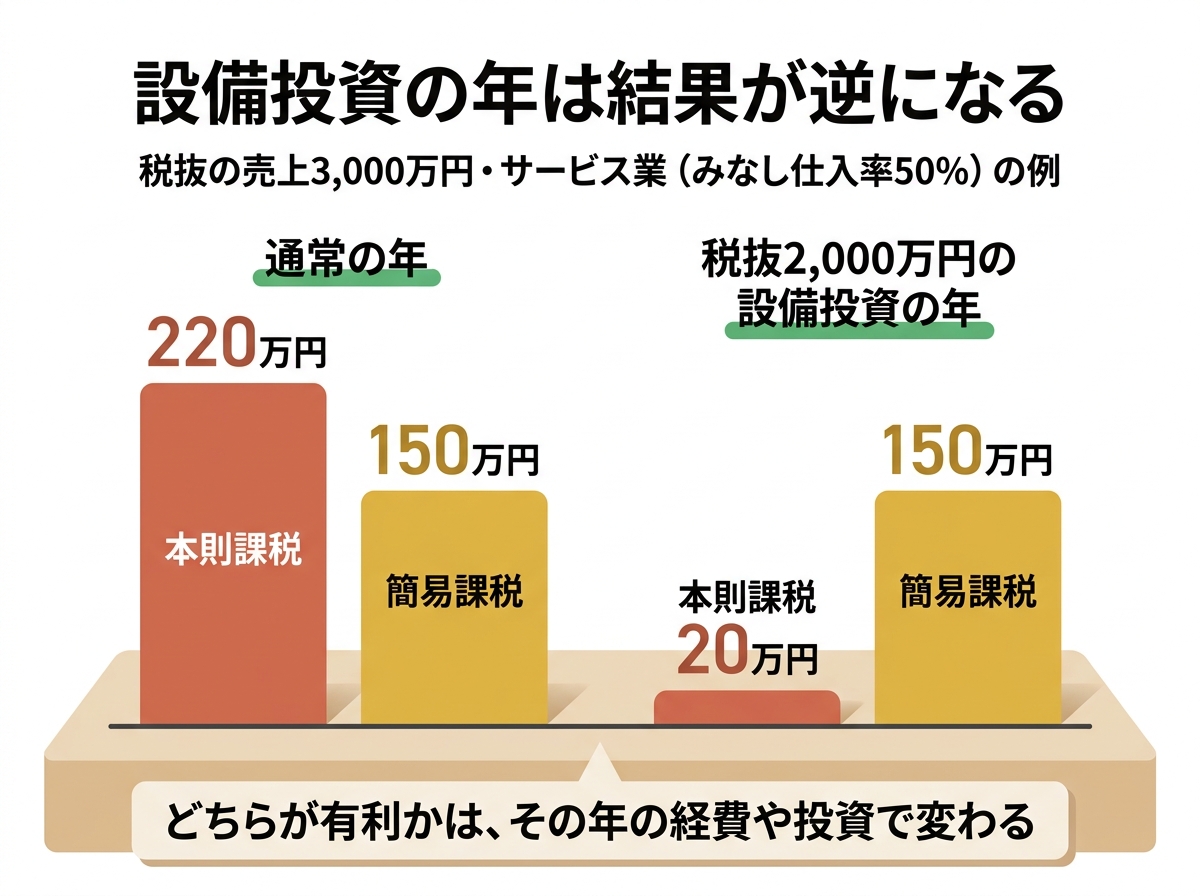
たとえば、税抜の売上が年3,000万円のサービス業の会社で考えます。サービス業は簡易課税の第5種事業で、みなし仕入率は50%です。売上で預かる消費税は、3,000万円×10%で300万円です。
経費のうち消費税がかかるものが税抜800万円なら、支払った消費税は80万円です。この場合の納税額は、次のとおりです。
- 本則課税:300万円 − 80万円 = 220万円
- 簡易課税:300万円 −(300万円 × 0.5(みなし仕入率50%))= 150万円
経費が少ない年は、簡易課税のほうが70万円少なくなります。
ところが、同じ会社が翌期に税抜2,000万円の設備を買うと、結果が逆になります。支払った消費税は80万円に設備分の200万円が加わり、280万円になります。
- 本則課税:300万円 − 280万円 = 20万円
- 簡易課税:300万円 −(300万円 × 0.5(みなし仕入率50%))= 150万円
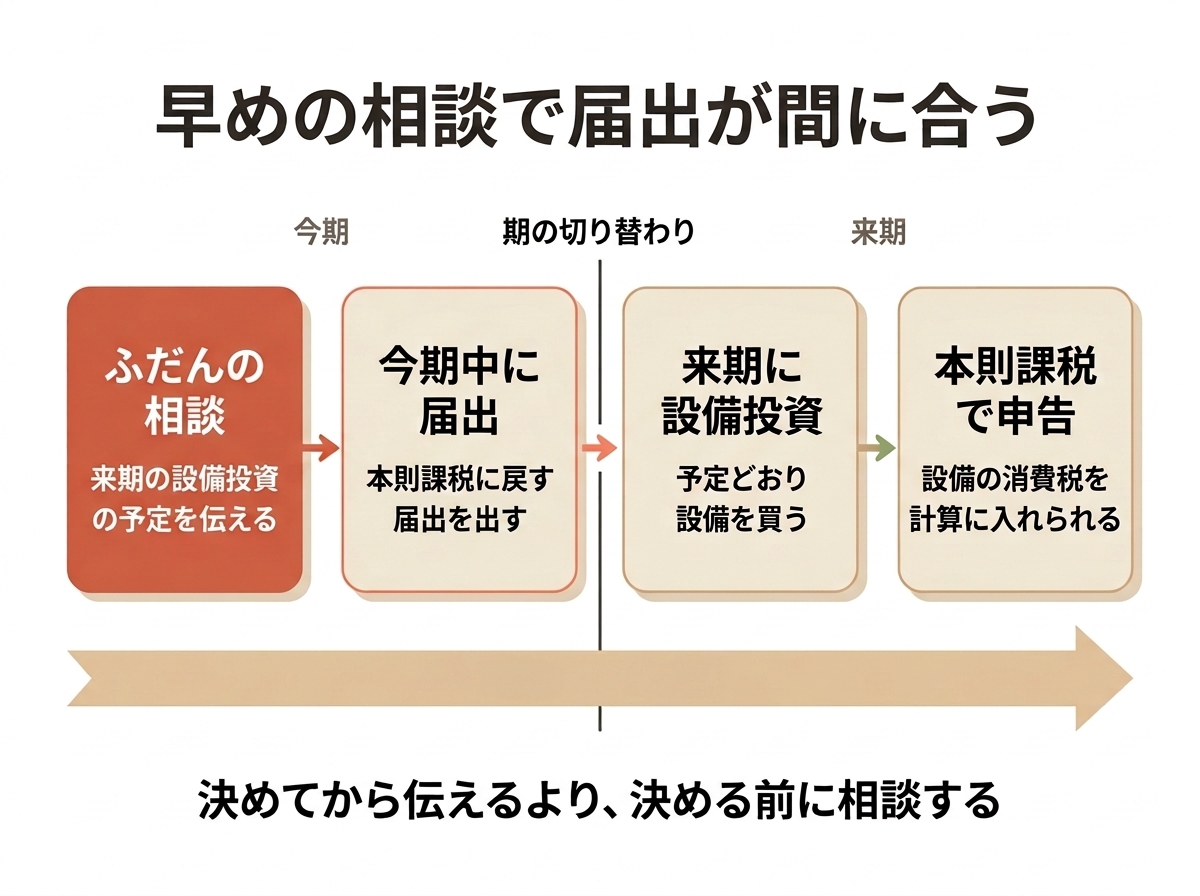
簡易課税のままだと、設備にかかった消費税は計算に反映されず、本則課税より130万円多く納めることになります。設備投資の年だけ本則課税に戻すには、その期が始まる前に届出を出しておく必要があります(簡易課税を2年以上続けている場合)。
このように、どちらが有利かはその年の経費や投資の中身で変わります。当事務所では毎年、翌期の試算をしたうえで選択肢を示し、どちらにするかは会社に決めていただいています。
設備投資や役員報酬の変更を、決める前に税理士へ伝えておくべき理由
前の章の例のように、税金の手続きの多くには「前もって」の期限があります。大きな設備投資や役員報酬の変更は、決めてから伝えるのではなく、決める前に税理士へ相談しておくことで、余計な税負担を避けられることがあります。
後から聞いたのでは間に合わない手続き
代表的なものを3つ挙げます。
1つ目は、消費税の届出の期限です。課税事業者を選ぶ届出や、簡易課税をやめる届出は、原則として適用したい期の初日の前日までに出す必要があります。設備を買った後に気づいても、その期の計算方法は変えられません。
2つ目は、選んだ後の縛りです。簡易課税を選ぶと、原則として2年間はやめられません。課税事業者を選ぶ届出を出して課税事業者になった場合も、原則として2年間はやめられません。その2年の間に、本則課税で申告する期に税抜100万円以上の固定資産(調整対象固定資産)を買うと、原則として3年間は免税事業者に戻れず、簡易課税も選べなくなります。
本則課税で申告する期に税抜1,000万円以上の資産(高額特定資産)を買った場合も、3年間は免税事業者になれず、簡易課税も選べなくなります。前の章の例で本則課税に戻して設備を買った場合も、この縛りがかかります。いつ、何を買うかによって、数年先の消費税の計算方法まで決まってしまうのです。
3つ目は、役員報酬の変更です。法人税で経費(損金)として認められる形で役員報酬を変えるには、原則として事業年度の開始から3か月以内に決める必要があります。期の途中で変えると、変えた分が経費にならないことがあります。決め方の手順は『役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説』で解説しています。
当事務所の契約書にも、多額の設備投資や役員報酬の変更などは、事前にお知らせいただくよう書いています。
いちばん大事なのは、何でも相談できる関係をつくること
とはいえ、契約書に書いてあるだけでは、情報は税理士に届きません。社長が大きな買い物を決めるときに、「税理士にも聞いてみよう」と自然に思える関係があるかどうかが、何より大切です。
B社との打ち合わせでも、最後にお伝えしたのは「わからないことは、何でも連絡してください。連絡をいただけるほうが、こちらもありがたいんです」ということでした。設立直後は「こういう場合はどうするのか」という疑問が次々に出てきます。一つずつ解決していくうちに、会社の動き方が税理士にも見えてきます。
当事務所では、相談のハードルを下げるために、次のような工夫をしています。
- 顧問を始めて最初の3〜4か月は、打ち合わせを多めに取る
- 対面でお話しするのが時間や距離の面で難しい場合は、チャットツールのビデオ通話や画面共有で相談を受ける
- スマートフォンで撮った通帳や書類を、その場で送っていただけるようにする
- 現金出納帳などをクラウド上で共有し、入力に迷ったところを一緒に確認する
- 決算前の試算のときに、翌期に予定している投資や変更を必ずお聞きする
税理士の側から予定をお聞きするだけでなく、会社の側からも気軽に話していただける関係ができると、届出の期限を逃す心配はぐっと小さくなります。
契約の前に確かめておきたいこと
これから税理士と契約する方は、契約書の条項とあわせて、次の点を確かめておくことをおすすめします。
- 普段の連絡は、電話・メール・チャットなど何でできるか
- 定期的な打ち合わせは、どのくらいの頻度で行うか
- 日常の経理の質問と、税務や経営の相談を、それぞれ誰が受けるか
- 初回の相談で、質問しやすいと感じたか
最後の点は、数字では比べられません。ただ、何年も付き合う相手だからこそ、話しやすさは契約書の文言と同じくらい大切です。
よくある質問
- 顧問契約書を交わさずに、税理士に顧問をお願いすることはありますか?
-
書面を交わさずに顧問が始まることもあります。ただ、業務の範囲や報酬の食い違いを防ぐため、書面で契約を結ぶことをおすすめします。当事務所では、契約書を1条ずつ読み合わせてから署名していただいています。
- 税理士との顧問契約を途中で解約すると、違約金はかかりますか?
-
契約書の定め方によります。違約金がかからない契約もあれば、残りの期間分の報酬を求める契約もあります。契約期間の長さと、途中解約の条件は、署名の前に確認してください。
- 決算の報酬は、毎月の顧問料に含まれていますか?
-
事務所によって分かれます。毎月の顧問料に含める事務所もあれば、決算時に別に報酬を定める事務所もあります。見積もりを比べるときは、月額だけでなく年間の総額で比べると違いがわかりやすくなります。
- 税理士の顧問料は、どうやって決まりますか?
-
法人成りや税理士の乗り換えの場合は、年商や取引の量、記帳代行を頼むかどうかをもとに見積もります。まったく初めての創業の場合は実績がないため、当事務所では想定される取引の量や手間を考えて、話し合いで決めています。費用の目安は、ホームページの料金表でご確認いただけます。
- 顧問税理士には、どのくらいの頻度で相談してよいのですか?
-
迷ったときに連絡していただくのがいちばんです。特に、設備投資や役員報酬の変更など大きなお金が動く前は、決める前にご相談いただくと、届出の期限に間に合わせやすくなります。
徳島で税理士との顧問契約のご相談なら
税理士との顧問契約で大切なのは、契約書の中身を確かめることと、何でも相談できる関係をつくることの両方です。
当事務所では、徳島の会社の顧問契約や税理士の変更に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、申告だけでなく、設備投資や資金繰りの判断まで数字の面でサポートします
- 契約の際は契約書を1条ずつ読み合わせ、毎年の決算前には翌期の予定をお聞きして試算します
- 社会保険労務士が在籍しているため、社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、消費税の計算を簡略化しています(消費税と地方消費税を合わせた10%で計算し、軽減税率や中間納付は考慮していません)。実際の届出の要否や有利不利の判断には、個別の確認が必要です。具体的なご相談は、税理士にお尋ねください。
「初めて税理士に頼むので、何を聞けばよいのかわからない」「今の税理士を変えたいが、新しい事務所に連絡しづらい」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 毎月いくら売れば黒字になる?損益分岐点売上の出し方を徳島の税理士が事例で解説
-
役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説
-
決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説
-
税理士を変えるきっかけがない、と思っているあなたへ|徳島の税理士が”変え時”を解説
-
なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説
-
一人親方・フリーランスのインボイス登録|迷ったときの判断材料を徳島の税理士が解説
-
インボイス未登録の外注先・仕入先とどう価格を見直す?消費税負担の計算方法を徳島の税理士が解説
-
インボイス経過措置が2026年10月から70%に|免税事業者と取引する会社の対応を徳島の税理士が解説