役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説
「月8万円のままでいいですか」という相談
決算を終えた直後の面談で、社長のAさんから聞かれました。「役員報酬は、今の月8万円のままでいいですか」
B社は、徳島県内で店舗販売と卸売の両方を手がける小売業です。開業から10年ほど、年間の売上は約2,800万円になります。Aさんは会社にお金を残そうとして、自分の報酬をかなり低く抑えていました。
当事務所からは、月18万円前後への引き上げを検討してはどうかとお伝えしました。報酬を低くしておくことが、この会社にとって有利とは限らなかったからです。
役員報酬の金額に、どの会社にも当てはまる正解はありません。ただ、決め方の手順はあります。この記事では、その手順をご説明します。
役員報酬は事業年度が始まって3か月以内にしか変えられない
役員報酬を変えられるのは、原則として事業年度が始まった日から3か月以内です。この期間を過ぎてから増額すると、増やした部分は損金として認められません。
毎月同じ額を支給する役員給与を、税法では定期同額給与(毎月同額で支給する役員給与)といいます。利益の出方に合わせて報酬を動かせると、法人税の金額を自由に調整できてしまいます。それを防ぐために、変更できる時期が決まっています。
3月決算の会社なら6月末まで、12月決算の会社なら3月末までが期限です。この期限を過ぎた場合は、原則として次の事業年度まで待つことになります。
役員の職務内容が大きく変わった場合や、経営が著しく悪化した場合には例外もあります。ただし、いずれも客観的に説明できる事情が必要です。詳しい取扱いは、国税庁の役員に対する給与で確認できます。
つまり、役員報酬を決める作業には期限があります。決算の数字が固まる時期と重なるため、後回しになりやすい判断でもあります。
なお、法人成りをするときの報酬の設定については、法人成りのベストタイミングは?利益いくらで法人化すべきか|徳島の税理士が解説で説明しています。この記事では、すでにある会社の毎期の見直しに絞ります。
報酬を下げすぎると、会社に利益が残って法人税がかかる
役員報酬を低くすれば、その分だけ会社に利益が残ります。残った利益には法人税がかかります。
中小法人の場合、年800万円以下の所得に対する法人税の税率は15%です。B社のような利益の水準では、法人住民税や法人事業税まで含めた実質的な負担は、おおむね22%程度になります。
B社の場合、その期は補助金の入金があり、本業の利益も約80万円出ていました。繰越欠損金が約180万円あるため今期の税負担は軽くて済みます。しかし、この欠損金を使い切れば、翌期からは利益にそのまま税金がかかります。
社長個人の手元は苦しいまま、会社は法人税を納める。会社と社長個人を合わせて見ると、この状態はもったいないと考えます。
役員報酬を上げると、何がどれだけ増えるのか
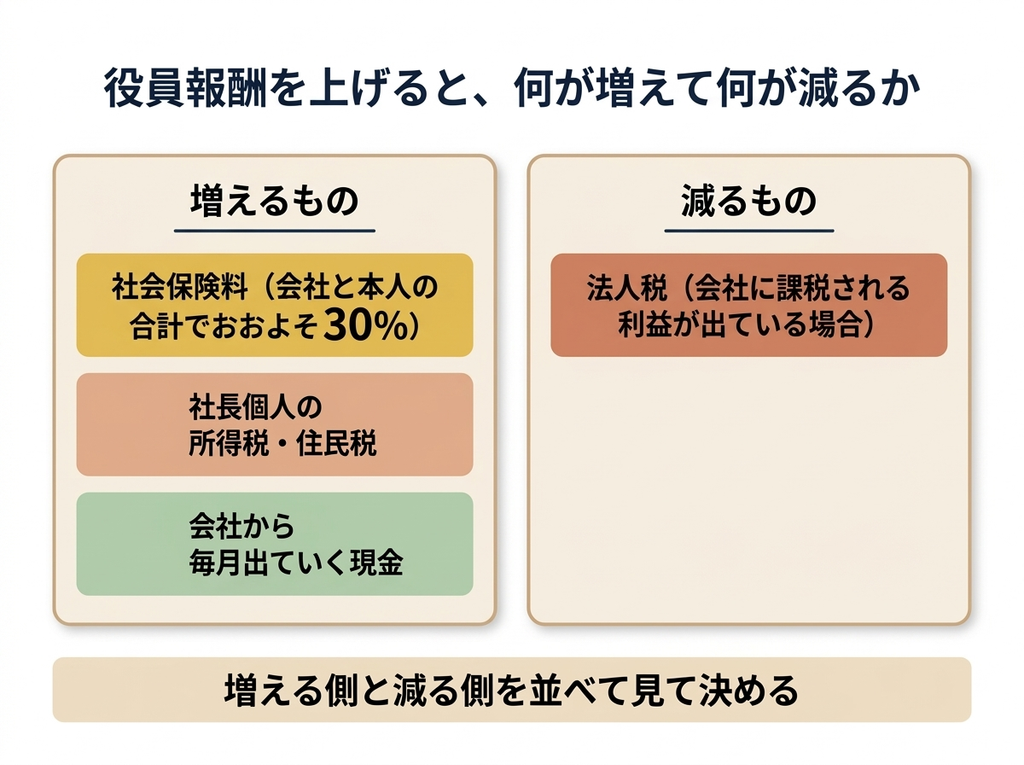
役員報酬を増やすと何が起こるかを、増える側と減る側に分けて整理します。
増える側でいちばん大きいのは社会保険料です。徳島県の令和8年度の健康保険料率は10.24%で、これに全国一律の子ども・子育て支援金0.23%が加わります。40歳から64歳の方は、さらに介護保険料率1.62%が加わります。
厚生年金保険料率は18.3%です。合計すると、会社の負担分と本人の負担分を合わせて、報酬のおよそ30%になります。
役員報酬を月10万円増やすと、社会保険料の増加は概算で年36万円ほどです。これは会社と社長個人のどちらの手元からも出ていくお金です。
次に、社長個人の所得税と住民税も増えます。給与には給与所得控除があるため増え方はゆるやかですが、増えないわけではありません。
そして、会社から毎月出ていく現金が増えます。会社と個人を合わせた財布で見れば行き来しているだけに見えても、会社の預金残高は確実に減ります。借入金の返済がある場合は、ここを外して考えられません。
一方、減る側が法人税です。会社に課税される利益が出ている場合、役員報酬は損金になるため、残る利益とそれにかかる税金は減ります。
この増える側と減る側を並べて見るのが、金額を決めるときの見方です。どちらか一方だけを見ると、判断を誤ります。
決め方の手順:来期の売上を見積もり、利益を逆算する
役員報酬の金額は、来期の着地から逆算して決めます。手順は4つです。
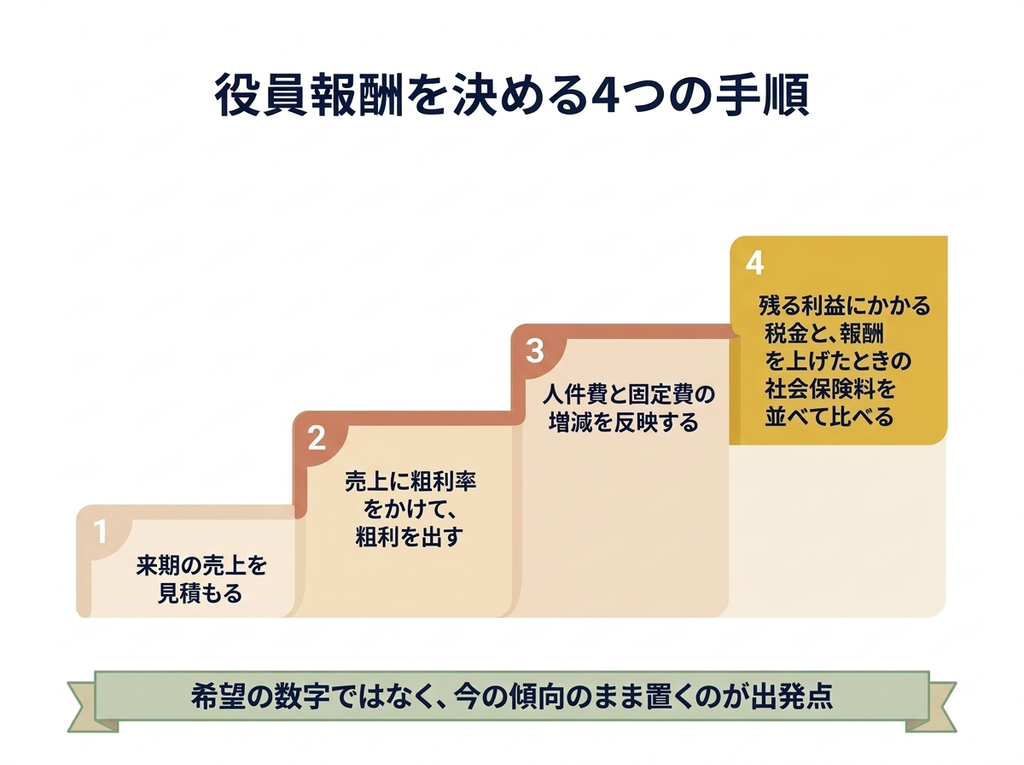
- 過去数年の売上推移から、来期の売上を見積もる
- 見積もった売上に粗利率をかけて、粗利を出す
- 人件費と固定費の増減を反映して、残る利益を計算する
- その利益にかかる税金と、報酬を上げたときの社会保険料を並べて比べる
大事なのは、1つ目です。売上が減る傾向にあるなら、減ったままの数字で置きます。「来期は回復してほしい」という希望を入れると、報酬を決める土台そのものが崩れます。
B社の場合、売上は2年続けて前年比で10%ほど減っていました。来期も同じだけ減ると置くと、売上は約2,520万円です。粗利率から計算すると、粗利は約200万円減ります。
今期の本業の利益が約80万円ですから、このままなら来期は120万円ほどの赤字になる計算でした。
ここで、人件費に動きがありました。親族の従業員が勤務を減らすことになり、給与が月12万円ほど下がる見込みだったのです。年間では約144万円の減少で、これに伴って会社が負担する社会保険料も減ります。
この分をAさんの報酬に振り替えると、どうなるか。月10万円の増額で年120万円、これに会社が負担する社会保険料の増加が約18万円で、合計138万円です。人件費の減少分でおおむね吸収できる計算でした。
つまり、報酬を月8万円のまま据え置いても、月18万円前後に引き上げても、来期の着地はほとんど変わりません。それなら、低いままにしておく理由はないという判断になりました。
なお、期末が近づいてからできることは、決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説でまとめています。役員報酬は期首、それ以外の打ち手は期末までと、時期が分かれます。
社長が自由に使えるお金は、役員報酬として受け取る金額まで
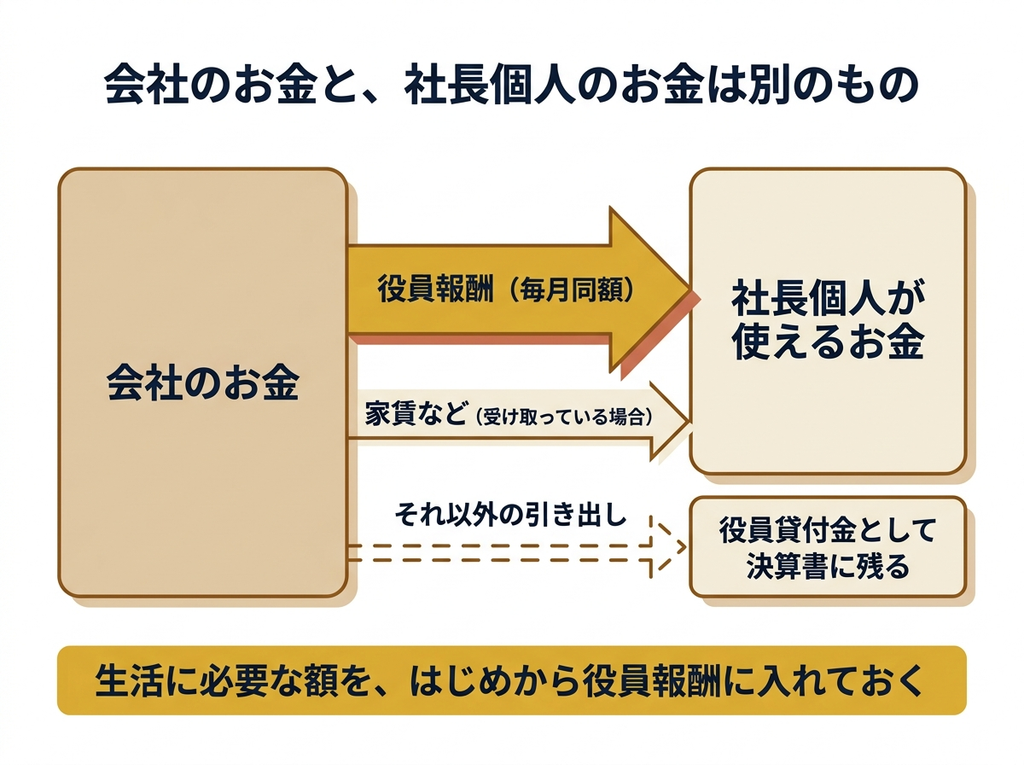
ここが、税負担の計算よりも大事な点だと考えています。
自分がつくった会社であっても、会社のお金と社長個人のお金は別のものです。社長が個人的に使えるお金は、役員報酬として会社から受け取った金額までになります。家賃などを別に受け取っている場合は、それを含めた金額までです。
役員報酬を生活に必要な額より低く設定すると、足りない分を会社のお金でまかなってしまうことが起こります。会社の口座から引き出して生活費に充てる、といった形です。
そうして引き出したお金は、会社の経費にはなりません。返済する前提であれば、役員貸付金として決算書に残り続けます。
役員貸付金には、利息を計上する必要があります。会社が借り入れたお金を貸し付けている場合はその借入金の利率、そうでない場合は国税庁が年ごとに示す利率が基準になります。
無利息にしたり、利率が低すぎたりすると、その差額が社長への給与として扱われる場合があります。取扱いは、国税庁の金銭を貸し付けたときで確認できます。
さらに、決算書に役員貸付金が残っていると、金融機関はそこを見ます。融資の場面で説明を求められる項目です。
生活に必要な額を、はじめから役員報酬として設定しておく。そのほうが、会社の決算書はきれいに保たれます。目先の社会保険料を抑えることより、こちらのほうが大きな話になることがあります。
社長が会社から家賃や地代を受け取っている場合
社長個人の建物や土地を会社に貸して、家賃や地代を受け取っているケースがあります。B社もそうでした。
家賃は、役員報酬と違って社会保険料の計算の対象になりません。この点だけを見れば、同じ金額を受け取るなら家賃のほうが負担は軽くなります。
ただし、家賃は業績に合わせて自由に上げ下げできません。近隣の相場など、金額の根拠を説明できることが必要になります。役員報酬のように、期首に事情を問わず変えられるものではありません。
B社では、家賃が社長個人の借入金の返済原資になっていました。ここを動かすと別の問題が生じるため、家賃は月20万円のまま据え置き、役員報酬のほうで調整する方針としました。
「いくらが正解か」に一般的な答えはない
ここまで手順を書いてきましたが、最後に正直なことを申し上げます。役員報酬の適正額は、計算式では出てきません。
「利益の何割」「売上の何%」といった目安は世の中にありますが、それで決まるものではないと考えます。社長の生活に必要な額、ご家族の状況、これまでその会社がどう数字をつくってきたか。そうしたものを合わせて見たうえで、最後は決めることになります。
B社の場合も、月18万円前後という数字は、計算から出たものではありません。Aさんがこれまで目標を立てれば数字を合わせてきた方だという、10年近いお付き合いのなかで見てきたことが背景にあります。来期の予測が赤字であっても、そこで報酬を絞る判断はしませんでした。
売上が減るという予測は、何も手を打たなかった場合の数字です。手を打てば変わります。そのときに報酬を低く抑えたままだと、会社に利益が出て法人税を納めることになります。
徳島の税理士として申し上げると、この判断は数字だけで決まりません。だからこそ、毎月の数字を一緒に見ている人と決める意味があります。
※本記事で紹介した事例は、守秘義務に配慮し、内容の一部を変更しています。
よくある質問
期の途中で役員報酬を上げたらどうなりますか
増額した部分が損金として認められず、その分だけ法人税の対象になります。役員の職務内容が大きく変わったなどの事情があれば例外もありますが、客観的な説明ができることが必要です。原則は、次の事業年度の開始から3か月以内に見直します。
役員報酬をゼロにすることはできますか
設定としては可能です。ただし、社会保険の加入から外れることになり、生活費を会社から引き出す形になりやすい点に注意が必要です。創業直後で売上が立っていない時期など、事情がある場合に限って検討する選択肢と考えます。
社会保険料が増えるのは損ではないですか
厚生年金保険料は、会社と本人が半分ずつ負担し、将来受け取る年金に反映されます。一方、健康保険料は使わなければ戻ってくるものではありません。この2つは性質が違うため、分けて考えると判断しやすくなります。
徳島で資金繰り・経営改善のご相談なら
数字を整えることと、経営をよくすることは別の作業です。役員報酬の金額は、その両方にまたがる判断になります。
当事務所では、徳島の資金繰りや経営改善に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、月々の数字の見方から来期の見通しまで、数字の面でサポートします
- 社会保険労務士が在籍しているため、社会保険の手続きもまとめてご相談いただけます
- 中小企業診断士の視点から、課題の整理と打ち手のご提案まで対応します
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、役員報酬を決めるときの考え方の要点を簡単にご説明しています。実際の金額の決定には、個別の確認が必要です。具体的なご相談は、税理士にお尋ねください。
「自分の給料をいくらにすればよいか分からない」「毎年なんとなく同じ金額にしている」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては国税庁の公表情報をご確認いただくか、顧問税理士にご相談ください。
執筆:逢坂剛(税理士・中小企業診断士)
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
この記事を書いた人
関連記事
-
 決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説
-
税理士を変えるきっかけがない、と思っているあなたへ|徳島の税理士が”変え時”を解説
-
なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説
-
一人親方・フリーランスのインボイス登録|迷ったときの判断材料を徳島の税理士が解説
-
インボイス未登録の外注先・仕入先とどう価格を見直す?消費税負担の計算方法を徳島の税理士が解説
-
インボイス経過措置が2026年10月から70%に|免税事業者と取引する会社の対応を徳島の税理士が解説
-
記帳代行は人を雇うより損?得?経理の外注と採用を徳島の税理士が比較
-
「税理士を変えると税務調査が来る」は本当?失敗しない税理士変更の進め方