借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説
「うちの借金は多いんでしょうか」——決算の説明の場で、社長からよく受ける質問です。借入金の多い少ないは、金額や年商に対する割合だけでは判断できません。この記事では、金融機関も重視する「債務償還年数」を使って、自社の借入金の重さを決算書から判断する方法を、徳島の税理士が事例とともに解説します。
※本記事の事例は、これまでにお受けした複数のご相談をもとに再構成したものです。特定の関与先のご相談内容をそのまま紹介したものではありません。当事務所では、ご相談の内容を、お客様の許可なく公開することはありません。
「借入金5,000万円は多いですか?」に金額だけでは答えられない理由
借入金が多いか少ないかは、金額ではなく「今の稼ぎで何年で返せるか」で判断します。 同じ5,000万円の借入金でも、会社によって重さがまったく違うからです。
決算の説明をしていると、社長から「うちの借金は多いんでしょうか」と聞かれることがよくあります。この質問に「年商の半分だから多い」「業界ではふつう」と金額や割合だけで答えても、判断の材料にはなりません。
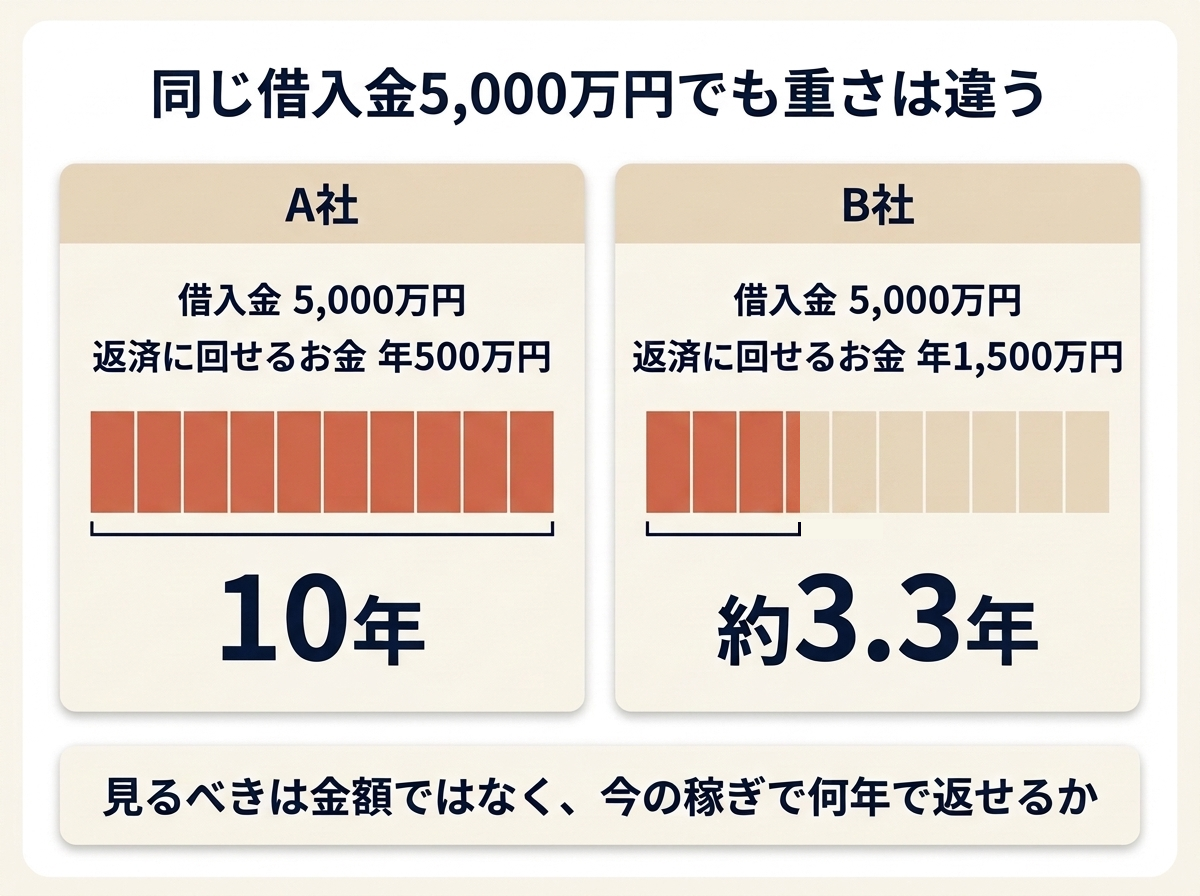
たとえば、借入金が同じ5,000万円の2社を比べてみます。
- A社:借入金の返済に回せるお金が年500万円 → 5,000万円 ÷ 500万円 = 10年
- B社:借入金の返済に回せるお金が年1,500万円 → 5,000万円 ÷ 1,500万円 = 約3.3年
A社にとっての5,000万円は、稼ぎの10年分です。B社にとっては約3年分で、同じ金額でも負担の重さは3倍違います。この「今の稼ぎで借入金を何年で返せるか」を表す指標を、債務償還年数(さいむしょうかんねんすう)といいます。
金融機関も、融資の判断で債務償還年数を重視しています。ただし、金融機関の判断は決算書の数字だけで決まるものではなく、事業の将来性や経営者の姿勢なども含めて総合的に行われます。この記事では、決算書から自分で確認できる物差しとして、債務償還年数の考え方をご説明します。
債務償還年数とは?計算式と決算書のどこを見るか
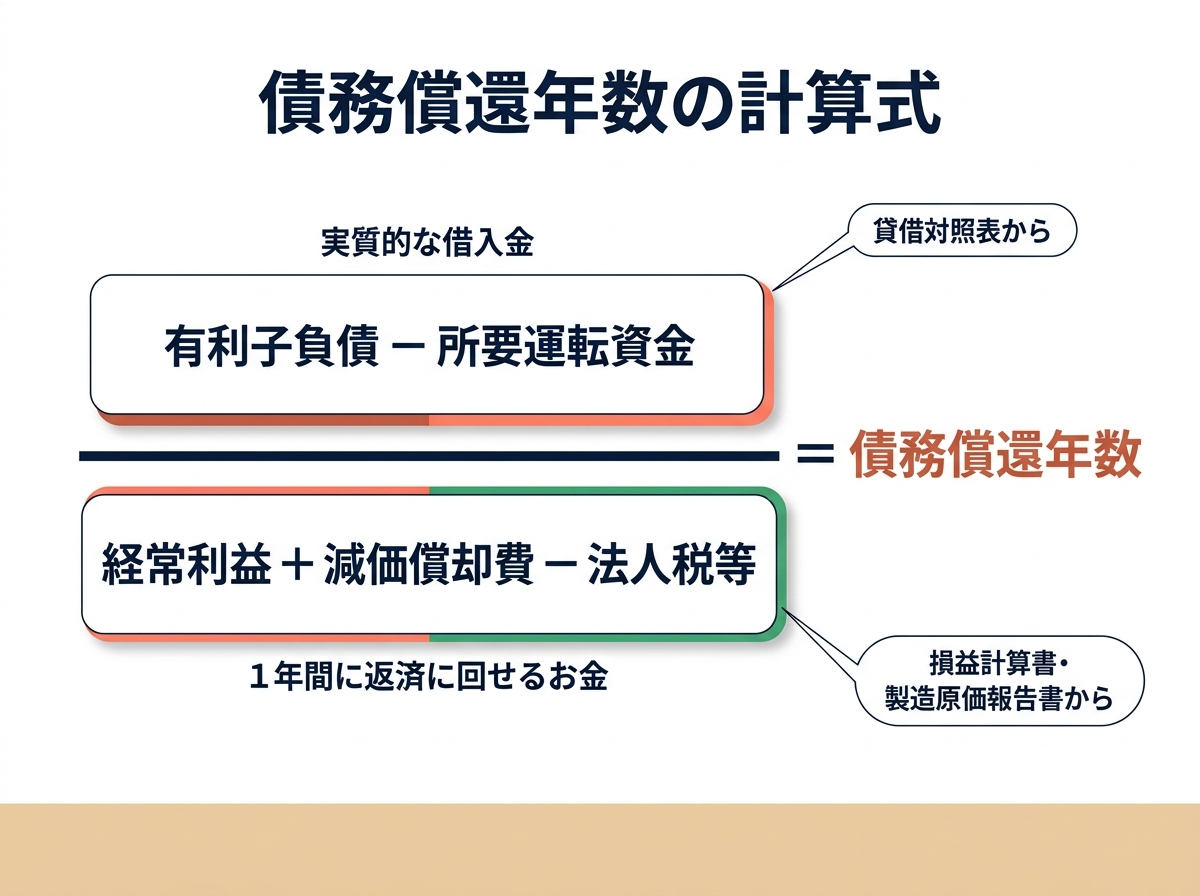
債務償還年数は「実質的な借入金 ÷ 1年間に返済に回せるお金」で計算します。 分子と分母の数字は、どちらも決算書から拾えます。
当事務所が決算後の財務診断で使っている計算式は、次のとおりです。
債務償還年数 =(有利子負債 − 所要運転資金)÷(経常利益 + 減価償却費 − 法人税等)
分子:実質的な借入金(要償還債務)
分子は、返さなければならない実質的な借入金です。専門用語では「要償還債務」と呼びます。有利子負債(短期借入金・長期借入金など、利息を払う借入金の合計)から、所要運転資金を差し引いて求めます。
所要運転資金とは、商売を続けるうえでいつも寝ているお金のことです。計算式は次のとおりです。
所要運転資金 = 売上債権(売掛金・受取手形)+ 棚卸資産(在庫)− 仕入債務(買掛金・支払手形)
所要運転資金を差し引くのは、売掛金の回収や在庫の販売で返せる借入だからです。詳しくは、このあとの運転資金の章でご説明します。
分母:1年間に返済に回せるお金(簡易キャッシュフロー)
分母は、1年間で借入金の返済に回せるお金です。「返済原資」や「簡易キャッシュフロー」とも呼びます。経常利益に減価償却費を足し、法人税等を引いて求めます。
減価償却費を足すのは、費用として利益を減らしていても、実際にはその年にお金が出ていっていないからです。製造業では、損益計算書の販売費及び一般管理費だけでなく、製造原価報告書に入っている減価償却費も足します。 ここを見落とすと、返済に回せるお金を少なく見積もってしまいます。
返済原資の考え方は、『毎月いくら売れば黒字になる?損益分岐点売上の出し方を徳島の税理士が事例で解説』でも、借入金の元本返済との関係から解説しています。
金融機関によって計算式は少しずつ違う
債務償還年数の計算式は、金融機関によって少しずつ違います。分子から所要運転資金だけでなく現預金も差し引く式や、分母に経常利益ではなく営業利益を使う式もあります。
どの式を使っても、「実質的な借入金を、1年間に返済に回せるお金で割る」という考え方は同じです。自社で確認するときは、毎年同じ式で計算して、年ごとの変化を見ることをおすすめします。
債務償還年数の目安は10年未満、できれば7年未満
債務償還年数は10年未満がひとつの目安で、余裕を持つなら7年未満を目指します。 10年という数字には、公的な指針にも裏付けがあります。
金融機関と中小企業が私的整理(裁判所を通さない事業再生)を進めるための「中小企業の事業再生等に関するガイドライン」では、事業再生計画の数値基準のひとつとして、次のように定めています。
事業再生計画の終了年度における有利子負債の対キャッシュフロー比率が概ね10倍以下となる内容とする
有利子負債の対キャッシュフロー比率とは、借入金が年間のキャッシュフローの何倍かを示すもので、債務償還年数とほぼ同じ考え方です。経営を立て直す計画でさえ「最後は10年以下に」とされていることからも、10年が金融機関にとって大事な区切りであることがわかります。
当事務所が使っている財務診断ツール(5FOCUSレポート)では、次のように判定しています。
| 債務償還年数 | 判定の目安 |
|---|---|
| 5年未満 | 非常に良い水準 |
| 5年以上7年未満 | 良好な水準 |
| 7年以上10年未満 | あと一歩向上したい水準 |
| 10年以上 | 改善が必要な水準 |
| 計算できない(返済原資がマイナス) | 早急な対応が必要な状態 |
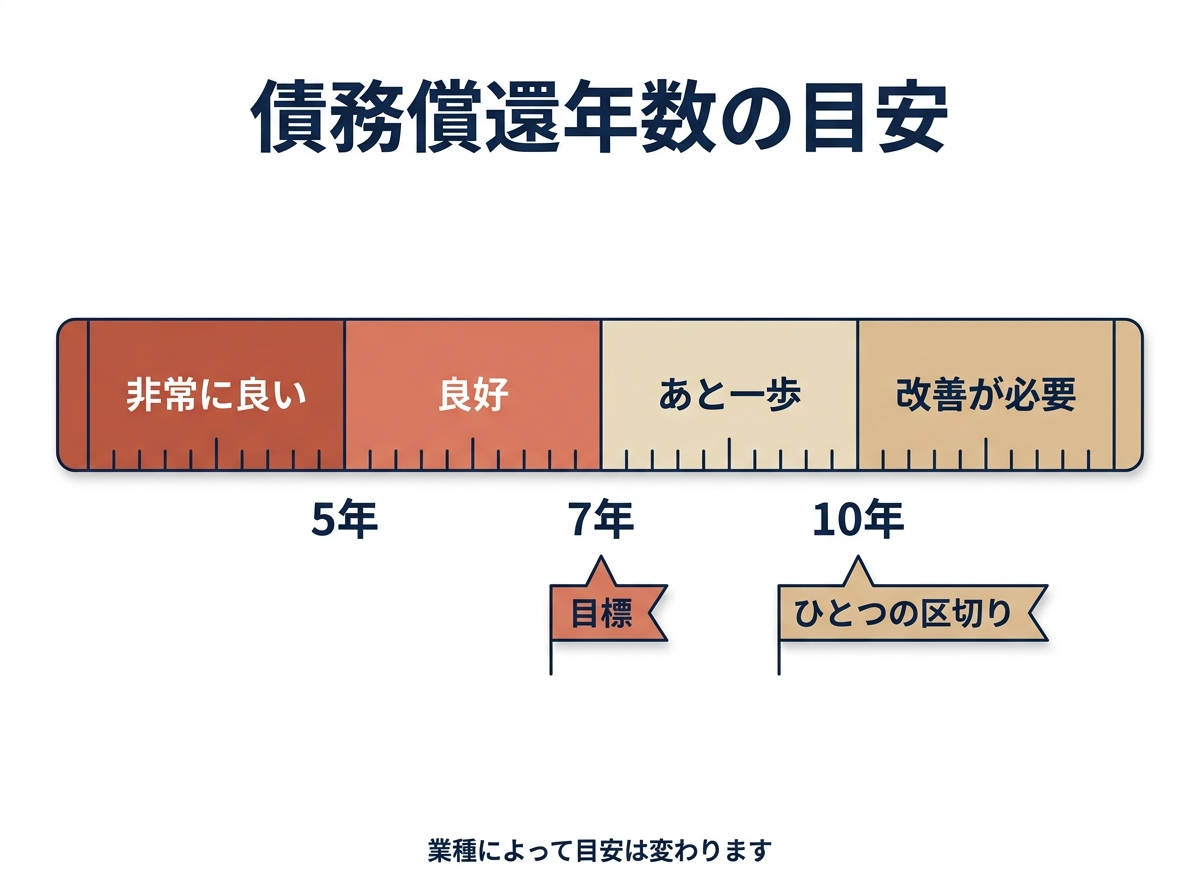
7年未満を目標にするのは、10年との間に余裕を持っておくためです。利益が落ちた年や、借入をして設備投資をした年でも、10年を超えにくくなります。
ただし、これらはあくまで目安です。製造業や不動産賃貸業、運送業など、設備に大きなお金がかかる業種では、債務償還年数が長くなりやすい傾向があります。同じ10年でも、業種や資産の中身によって金融機関の受け止め方は変わります。
運転資金の借入は「多すぎる借金」に数えなくてよい
商売を続けるためにいつも必要な運転資金の借入は、債務償還年数の計算で借入金から差し引いて考えます。 売掛金や在庫がお金に戻れば返せる借入なので、稼ぎから返す借入とは性質が違うからです。
会社は、商品を売ってから代金が入るまでの間や、在庫を持っている間、そのぶんのお金を立て替えています。その立て替えを、仕入の支払いを待ってもらう分で相殺しても、なお足りない金額が所要運転資金です。商売を続ける限り、このお金は常に必要になります。
所要運転資金に見合う借入は、売掛金の回収や在庫の販売で返せる借入です。そのため、利益から返す借入と同じ扱いにすると、借入金の重さを実態より大きく見てしまいます。
金融庁が中小企業への融資の考え方を示した「金融検査マニュアル別冊〔中小企業融資編〕」でも、2015年(平成27年)1月に追加された事例で、次のように述べています。
正常な営業を行っていく上で恒常的に必要と認められる運転資金(正常運転資金)に対して、『短期継続融資』で対応することは何ら問題なく、妥当な融資形態の一つである
金融検査マニュアルは2019年(令和元年)12月に廃止されましたが、運転資金を短期の借入で継続して支える考え方は、今も実務で使われています。
所要運転資金の考え方と、黒字なのにお金が足りなくなる仕組みは、『黒字なのに資金繰りが苦しい原因と対策|徳島の税理士・中小企業診断士が解説』で詳しく解説しています。
事例:自己資本比率60%の会社でも、利益が減ると債務償還年数は伸びる
財務がとても良い会社でも、利益が減った年は債務償還年数が伸びます。 当事務所で決算の説明をした事例で、実際の数字の動きを見てみます。
B社は徳島県内で受注生産の金属加工業を営む会社です。自己資本比率(総資産のうち返済のいらない自己資本の割合)は約60%で、業界の中央値の数倍という、財務の土台がとても厚い会社です。
当期は、売上が前期の約2億3,000万円から約2億円へ、約14%減りました。外注費や材料費が上がったこともあり、経常利益は前期の約880万円から約480万円に下がりました。
B社の債務償還年数の計算
当期の数字で計算すると、次のようになります。
- 有利子負債:5,000万円(長期借入金3,500万円+短期借入金1,500万円)
- 所要運転資金:約1,800万円(売上債権2,600万円+棚卸資産500万円−仕入債務1,300万円)
- 実質的な借入金:5,000万円 − 1,800万円 = 3,200万円
- 返済に回せるお金:経常利益480万円 + 減価償却費180万円 − 法人税等160万円 = 500万円
債務償還年数 = 3,200万円 ÷ 500万円 = 6.4年
前期は利益が多かったため、同じ計算で約4年でした。借入金は増えていないのに、利益が減っただけで、債務償還年数は約4年から6.4年に伸びています。 債務償還年数は、借入金の額だけでなく、その年の稼ぐ力も映す指標なのです。
7年未満なら「あと何年分借りられるか」も見える
それでも6.4年は、10年未満はもちろん、7年未満にも収まっています。B社の社長には、「今の稼ぎのままでも、10年までにはまだ余裕があります」とお伝えしました。
この余裕は、金額に置き換えることもできます。10年から6.4年を引いた約3.6年分が、稼ぎから見た借入の余力の目安です。
(10年 − 6.4年)× 返済に回せるお金500万円 = 約1,800万円
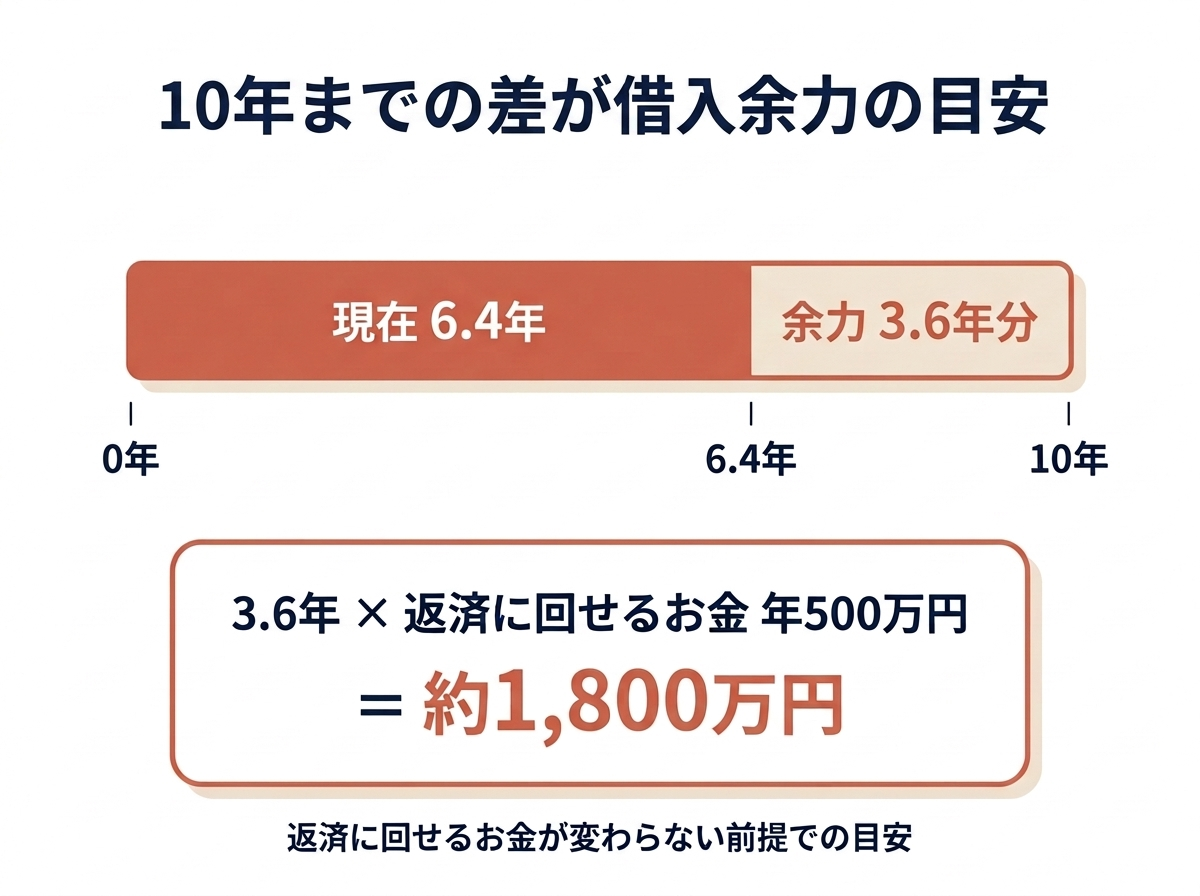
つまり、今の稼ぎのままでも、あと約1,800万円までなら債務償還年数が10年を超えない計算になります。これは、返済に回せるお金が今と変わらないという前提で、債務償還年数だけから見た借入余力の目安です。7年未満にとどめるなら、余力は(7年 − 6.4年)× 500万円 = 約300万円です。
実際に借りられるかどうかや、借りても無理がないかは、資金使途、返済期間、投資後の収益、手元資金なども含めて判断することになります。金融機関も、事業の見通しを見て個別に判断します。それでも、稼ぎから見た借入余力の目安を数字で持っておくことは、設備投資や資金調達の判断の出発点になります。
減価償却費が少ないのは良いことではない
B社の説明では、減価償却費についてもお話ししました。減価償却費が少ないと利益は大きく見えますが、製造業の場合は、機械の入れ替えを先送りしているだけということもあります。
設備が古くなれば、いずれまとまった投資が必要になります。目先の債務償還年数を短く見せるために、必要な設備投資を止めるのはおすすめしません。 投資をするときは、借入をしてもその投資のキャッシュフローで7年以内に回収できるかを、判断の目安にします。
自分の会社の債務償還年数を計算してみる手順
決算書を手元に置けば、債務償還年数は15分ほどで計算できます。 次の順番で数字を拾ってみてください。
- 貸借対照表から、短期借入金・長期借入金(1年以内返済予定の長期借入金を含む)を合計する
- 貸借対照表から、売掛金・受取手形・在庫(商品・製品・仕掛品・原材料など)を合計し、買掛金・支払手形を引く(所要運転資金)
- 1から2を引く(所要運転資金がマイナスなら0として扱う)
- 損益計算書から経常利益を拾う
- 販売費及び一般管理費と製造原価報告書から、減価償却費を合計する
- 損益計算書から法人税、住民税及び事業税を拾う
- 4+5−6で返済に回せるお金を出し、3をこの金額で割る
数字がゆがむ3つのケース
計算した結果が実態と合わないときは、次の3点を確認してください。
1つ目は、社長の役員報酬です。社長の役員報酬を多く取っている会社は、そのぶん会社の利益が小さくなります。代表者の役員報酬を一定額(たとえば600万円)と比べて、上回る部分を利益に足し戻して見る金融機関もあります。 当事務所が使う財務診断ツールも、この考え方を採り入れています。
2つ目は、一時的な収入です。補助金や保険の解約返戻金が営業外収益に入っていると、経常利益が膨らみます。その年だけの収入を除いて計算しないと、本来の稼ぐ力を見誤ります。
3つ目は、赤字の年です。返済に回せるお金がマイナスになると、債務償還年数は計算できません。この場合は、まず返済に回せるお金をプラスに戻すことが最優先になります。
自社で計算してみて数字の読み方に迷うときや、金融機関からどう見えているかをまとめて確認したいときは、当事務所の財務リスク診断をご利用ください。診断の内容は、財務・経営コンサルティングのご案内でご紹介しています。
借入金が月商の何か月分か、で見る方法との違い
借入金を月商の何か月分かで見る方法(借入金月商倍率)は手軽ですが、利益を見ていないため、借入金の多い少ないの判断には向きません。 債務償還年数と組み合わせて使うのがおすすめです。
借入金月商倍率は、借入金を月商(年間の売上高÷12)で割って求めます。B社の場合、借入金5,000万円÷月商約1,667万円で、約3か月分です。
この物差しの弱点は、同じ3か月分でも、利益が出ている会社と赤字の会社の区別がつかないことです。また、売上に対して利益率の高い業種と低い業種では、同じ倍率でも返済の余力がまったく違います。
借入金月商倍率は、同じ業種の会社と比べたり、自社の数字の推移を見たりするときの補助的な物差しとして使ってください。借入金が多すぎないかの判断は、稼ぎと比べる債務償還年数を軸にします。
債務償還年数が長いときにできること
債務償還年数を短くする方法は、「返済に回せるお金を増やす」か「実質的な借入金を減らす」かの2つです。 無理に返済を急ぐより、稼ぐ力を上げることを先に考えます。
返済に回せるお金を増やすには、売上を伸ばすか、粗利率(粗利=売上総利益の、売上に対する割合)を上げるか、固定費を見直すかのいずれかです。毎月いくら売れば黒字になるかを把握しておくと、打ち手を考えやすくなります。
実質的な借入金を減らすには、使っていない資産や不要な保険を整理して、そのお金を借入金の返済に充てる方法があります。借入金そのものが減るので、債務償還年数は短くなります。
売掛金の回収を早めたり、在庫を減らしたりすることも、資金繰りの改善には効果があります。ただし、この記事の計算式では所要運転資金を借入金から差し引いているため、所要運転資金を小さくしただけでは、債務償還年数は短くなりません。 生まれたお金で手元資金を厚くし、新たな借入を抑える、という使い方になります。
一方で、手元のお金を削ってまで返済を急ぐのは、必ずしも得策ではありません。手元資金が減りすぎると、急な支払いに対応できなくなるからです。手元資金に余裕があるなら返済してもかまいませんが、大切なのは、いざというときに借りられる状態を保つことです。 返済と手元資金のバランスは、会社ごとに判断が必要です。
手元資金をどれだけ持てばよいか、足りない分をどのような形で借りればよいかは、『無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説』で解説しています。
よくある質問
- 借入金の多い少ないは、年商の何割くらいが目安ですか?
-
年商に対する割合だけでは、借入金の多い少ないは判断できません。同じ割合でも、利益の出方によって返せる年数が大きく変わるからです。今の稼ぎで何年で返せるか(債務償還年数)を計算し、10年未満かどうかをひとつの目安にしてください。
- 現預金がたくさんある場合は、借入金から引いて考えてもいいですか?
-
金融機関によっては、借入金から現預金を差し引いて債務償還年数を計算する場合があります。ただし、現預金は日々の支払いにも必要なため、全額を差し引くかどうかは金融機関の考え方によります。自社で確認するときは、現預金を引かない式で計算しておくと、厳しめの数字で判断できます。
- 社長からの借入金(役員借入金)も、借入金に含めますか?
-
社長からの借入金は、金融機関から借りたお金ではないため、実質的には自己資本に近いものとして扱う金融機関もあります。ただし、扱いは金融機関によって異なります。当事務所では、社長からの借入金がある会社は、含めた場合と含めない場合の両方を計算してご説明しています。
- 赤字の年は、債務償還年数はどうなりますか?
-
返済に回せるお金がマイナスになると、債務償還年数は計算できません。金融機関から見ると、返済の原資がない状態です。まずは経常利益の黒字化など、返済に回せるお金をプラスに戻す計画をつくることが先決です。
- 債務償還年数が10年を超えていると、もう融資は受けられないのですか?
-
10年を超えたからといって、ただちに融資が受けられなくなるわけではありません。業種の特性や事業の見通し、経営改善の計画なども含めて判断されます。ただし、新しい融資の条件は厳しくなりやすいため、改善の道筋を数字で示せるよう準備しておくことをおすすめします。
徳島で借入金・財務のご相談なら
借入金が多いか少ないかは、金額ではなく、今の稼ぎで何年で返せるかで判断するのが基本です。
当事務所では、徳島の中小企業の借入金や資金調達に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、決算書の数字を「税金の計算」だけでなく「銀行からどう見えるか」「借入余力の目安はいくらか」まで読み解きます
- 決算後に財務診断レポートをお作りし、債務償還年数や自己資本比率を業界の中央値と比べて、毎年同じ基準で確認しています。融資支援は60件を超えます
- 社会保険労務士が在籍しているため、人を増やすときの社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
財務診断レポートは、それ自体が答えではありません。数字を見たうえで「今は返済を急ぐべきか」「次の設備投資はいくらまでなら無理がないか」を、社長と一緒に考えることを大切にしています。財務リスク診断から事業計画づくり、毎月の予実管理まで、支援の内容は財務・経営コンサルティングのご案内でご紹介しています。顧問税理士が別にいる会社からのご依頼もお受けしています。
なお、この記事では、分かりやすさを優先して、債務償還年数の考え方を簡単にご説明しています。実際の融資の判断や計算方法は、金融機関によって異なります。具体的なご相談は、税理士にお尋ねください。
「うちの借入金は多すぎないだろうか」「設備投資のために、あといくらまで借りても大丈夫か知りたい」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説
-
税理士の顧問契約書はどこを確認する?契約前に見ておきたいポイントを徳島の税理士が事例で解説
-
毎月いくら売れば黒字になる?損益分岐点売上の出し方を徳島の税理士が事例で解説
-
役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説
-
決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説
-
税理士を変えるきっかけがない、と思っているあなたへ|徳島の税理士が”変え時”を解説
-
なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説
-
一人親方・フリーランスのインボイス登録|迷ったときの判断材料を徳島の税理士が解説