赤字になったら銀行にどう説明する?すぐにダメではない理由と伝え方を徳島の税理士が事例で解説
「ずっと黒字だったのに、今回の決算で、初めて赤字になってしまった。銀行にどう思われるだろうか」——決算の説明の場で、社長からこうしたご相談をいただくことがあります。赤字になったからといって、すぐに融資が受けられなくなるわけではありません。大切なのは、赤字の理由と、これからどう黒字に戻すかを、銀行にきちんと伝えることです。この記事では、赤字決算のときに銀行へ何をどう説明すればよいかを、徳島の税理士が事例とともに解説します。
※本記事の事例は、これまでにお受けした複数のご相談をもとに再構成したものです。特定の関与先のご相談内容をそのまま紹介したものではありません。当事務所では、ご相談の内容を、お客様の許可なく公開することはありません。
赤字決算になっても、すぐに融資が受けられなくなるわけではない
1期の赤字だけで、銀行との取引が終わるわけではありません。 銀行が最終的に見ているのは、赤字かどうかよりも、「この会社は、これからも借入金を返済できるか」という点だからです。
会社は毎年、右肩上がりで成長できるとは限りません。原材料の値上がりや、前期にだけあった特別な収入の反動など、赤字になる年は誰にでも起こり得ます。銀行もそのことは分かっています。
そのうえで銀行が知りたいのは、次の2つです。
- なぜ赤字になったのか
- 今期、どうやって黒字に戻すのか
この2つがはっきりしていて、赤字の原因が一過性のもので、黒字に戻す道筋が見えていれば、返済できないとは判断されにくくなります。 逆に、理由が分からないまま黙っていると、銀行は決算書の数字だけで判断するしかありません。
ただし、赤字が何期も続いている場合や、債務超過(負債が資産を上回る状態)になっている場合は、銀行の見方は厳しくなります。だからこそ、最初の赤字の年にどう説明するかが大切です。
ある食品の製造小売の会社(B社)も、長く黒字を続けてきたなかで、初めて赤字の決算になりました。本店と支店の2店舗を持つ会社です。数字を分けてみると、赤字の主な要因は、前期にだけあった一過性の収入がなくなったことと、原材料の値上がりによる原価率の上昇でした。B社の例は、このあとの章でも使います。
赤字決算で銀行に説明すべきことは2つ(赤字の背景・要因と、今期の解消策)
銀行に説明すべきことは、「赤字になった背景・要因」と「今期、赤字を解消するための施策」の2つです。この2つがそろって、はじめて銀行は「返済を続けられるか」を判断できます。
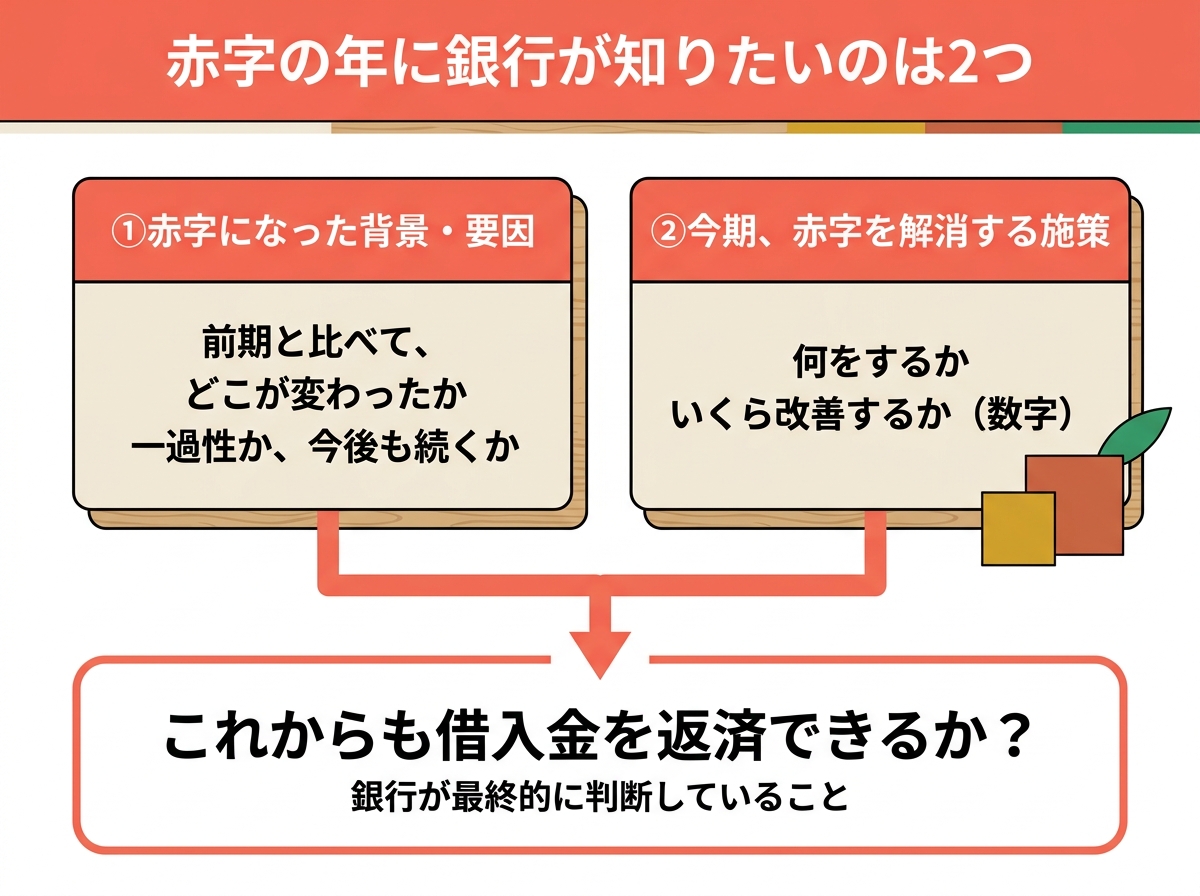
1. 赤字になった背景・要因
要因は、前期と比べて「どこが変わったか」に分けて説明します。 「売上が落ちた」「経費が増えた」だけでは、銀行は今期も同じことが続くのかを判断できません。
分け方は会社によって違います。一例として、次のような分け方があります。
- 売上:部門別、店舗別、商品別、取引先別など
- 原価率(売上に占める仕入や材料費の割合)
- 一過性の収入や支出(保険の解約による利益、固定資産の売却益、災害の損失など)
- 経費の増減(人件費、水道光熱費、広告費など)
B社は2店舗あるので、店舗別に分けました。すると、本店は来客数が回復して売上が増えている一方、支店の売上が減っていることが分かりました。1店舗の会社でも、商品別や取引先別に分ければ、同じ考え方が使えます。
ここで一番大切なのは、その要因が「一過性のもの」か「今後も続くもの」かを書き分けることです。 B社の場合、前期にあった保険の解約による利益は一過性のもので、赤字になった期にはありませんでした。一方、原価率の上昇は今期も続くおそれがあるため、対策が必要な課題です。
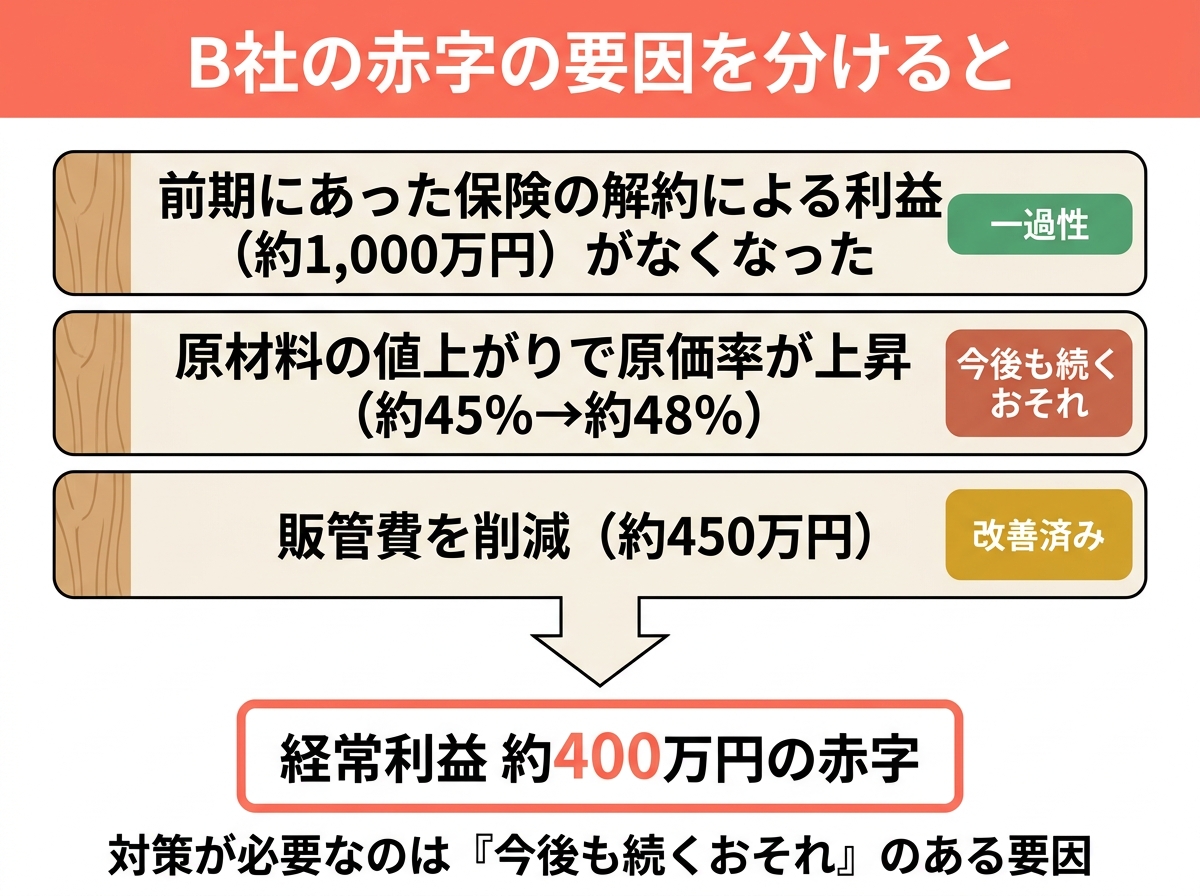
2. 今期、赤字を解消するための施策
施策は、「何をするか」だけでなく、「それでいくら改善するか」まで数字に落とし込めると、説得力が大きく変わります。 銀行は、その施策で返済の原資が戻るのかを知りたいからです。
B社では、今期の施策として次のものを挙げました。
- 本店:回復している来客数を維持する
- 支店:夏向けの冷たい商品など、品ぞろえを増やして売上の回復を図る
- 原価率:原材料の値上がりに合わせて、販売価格の改定を検討する
- 広告:効果を確かめながら、少額から試す
数字に落とし込むと、たとえば次のようになります(数字は説明のためのものです)。
3億円(年間の売上高)× 0.02(原価率の改善2ポイント)= 約600万円の粗利の改善
原価率を2ポイント戻せれば、粗利(売上総利益)が約600万円増えます。B社の経常利益の赤字は約400万円なので、これだけで黒字に戻る計算です。黒字に戻すために必要な売上の考え方は、『毎月いくら売れば黒字になる?損益分岐点売上の出し方を徳島の税理士が事例で解説』で詳しく解説しています。
施策には、効果の確かめ方も添えておきます。B社では、店外の広告に「広告を見たとお伝えいただくと、小さなおまけを差し上げます」と書き、レジで申告した人数を毎日記録することにしました。すべての来店客が申告するわけではありませんが、広告の効果を測る目安になります。
金融機関とのコミュニケーションが大事。要点をまとめた文章を持参すると短時間で伝わる
赤字の年こそ、金融機関とのコミュニケーションが大切です。そして、コミュニケーションで一番大事なのは、社長ご自身の言葉で説明できることです。
説明する中身は、会社の現状がどうなっているか、そして未来に向けてどのように舵を切っていくか、の2つです。それを、売上の目安や原価率をどこまで戻すかといった、具体的な数字に落とし込めると、なおよくなります。
一方で、銀行の担当者は、1人で多くの会社を受け持っています。決算書の数字は読めますが、なぜ売上が上がったのか下がったのか、なぜ利益率が変わったのかといった、数字の裏にある事情は決算書からは読めません。口頭で丁寧に説明しても、時間がたつと細かい点は抜け落ちてしまいます。
そこでおすすめなのが、要点をまとめた文章を持参し、それをもとに説明することです。 文章があれば、担当者は短時間で状況をつかめます。さらに、その内容を銀行内部の稟議書(融資の決裁を受けるための書類)やその他の書類に、そのまま反映できます。
当事務所が決算のときにこうした文章をお渡しすると、銀行の担当者や支店長から「こういうものを書いていただけると、こちらとしてもとても参考になり、ありがたいです」と言われることがよくあります。文章は、社長の説明を補い、銀行との対話を助ける道具になります。
当事務所で作成している決算レポートと、記載するとよい内容
当事務所では、財務コンサルティングや一部の顧問先の会社に、決算書と一緒に金融機関へお渡しする「決算レポート」を作成しています。決算レポートとは、決算の数字の理由と今期の見通しを、1〜2枚にまとめた説明資料です。
当事務所で作成している決算レポートの例(サンプル)は、次のとおりです。
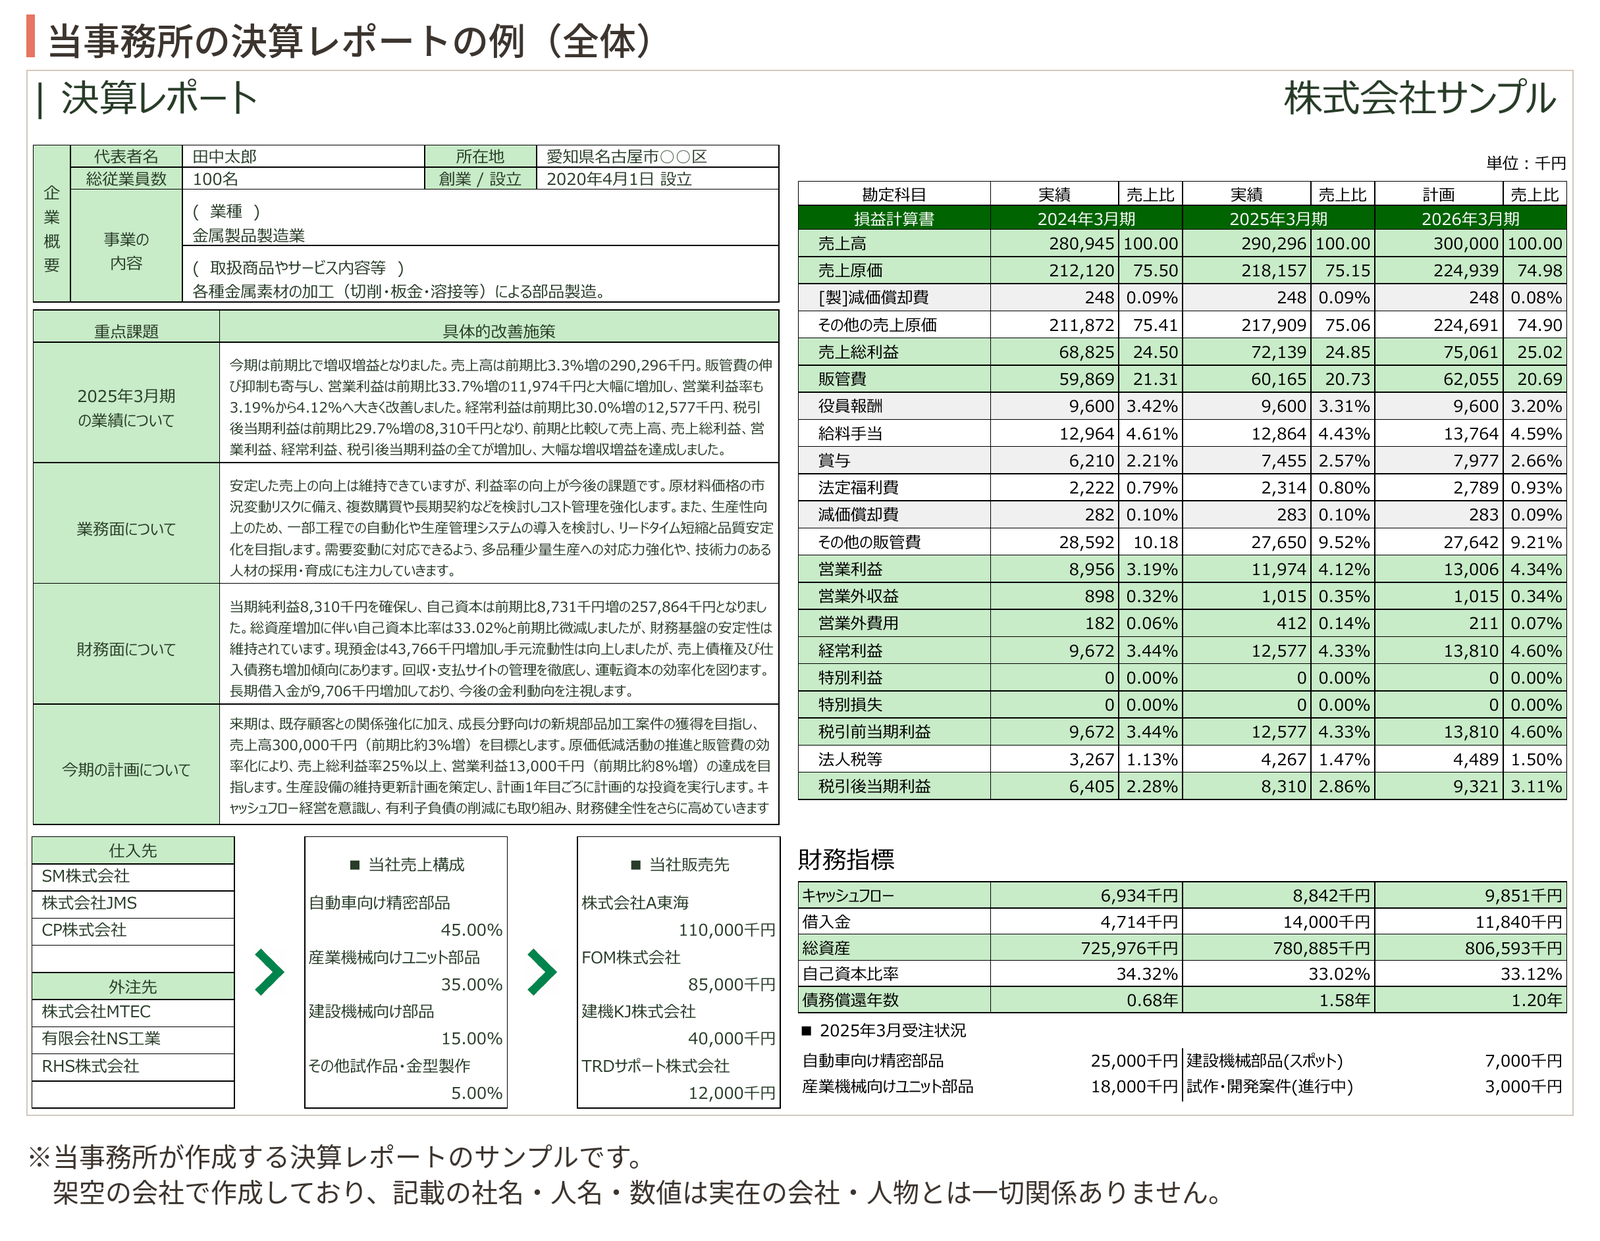
※図は、当事務所が作成する決算レポートのサンプルです。架空の会社で作成しており、記載の社名・人名・数値は、実在の会社・人物とは一切関係ありません。
決算レポートには、3期分の損益の推移や財務の指標といった数字の欄と、数字の背景を文章で説明する欄があります。文章の欄には、次の4つの項目を記載するとよいでしょう。
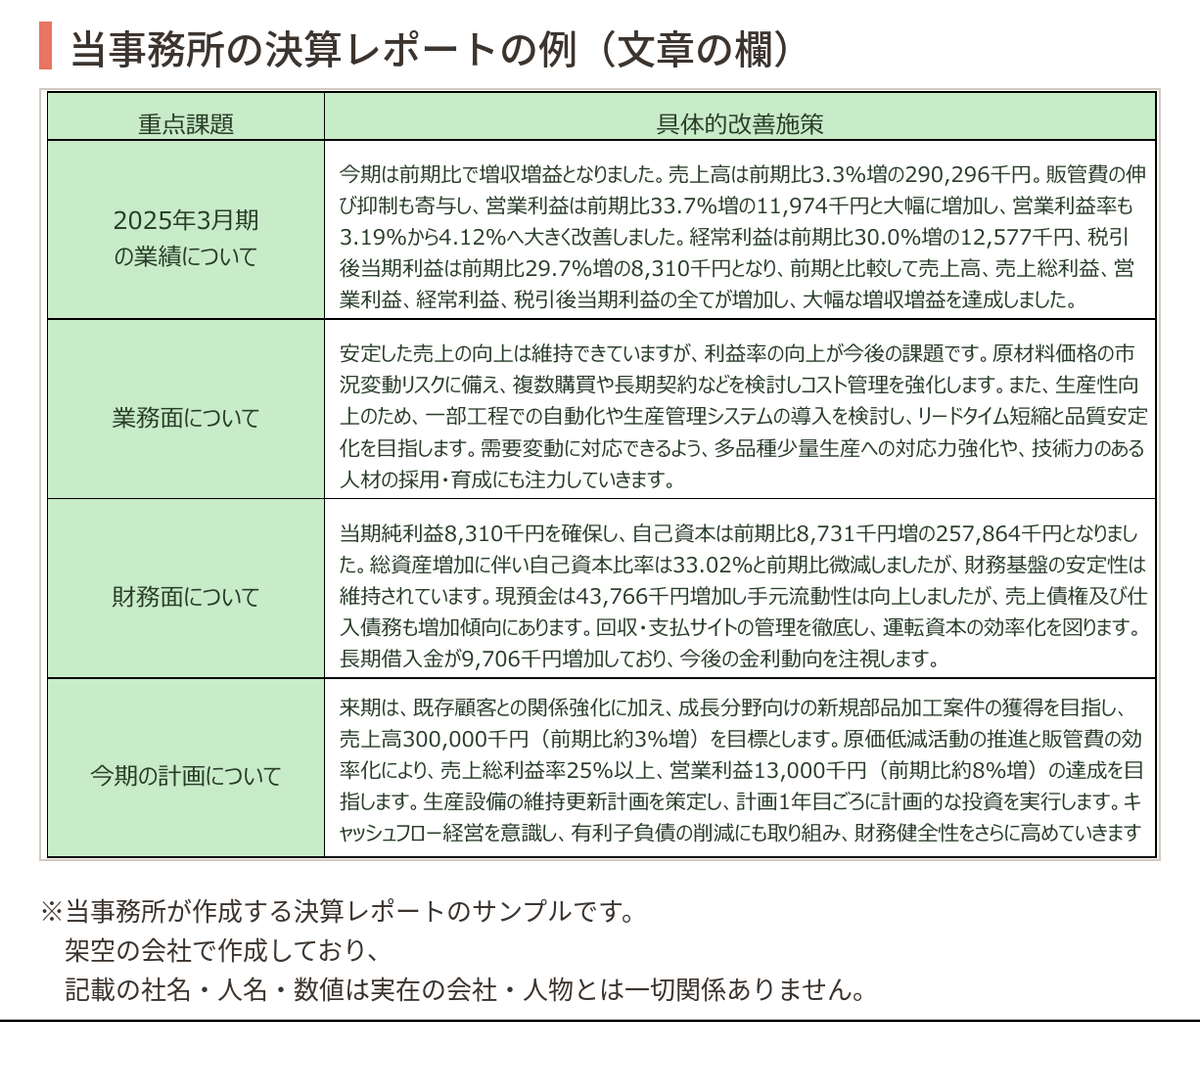
業績
前期と比べて、売上と利益がなぜ変わったのかを書きます。一過性の要因と、今後も続く要因は分けて書きます。
B社の記入例は、次のとおりです(数字は説明用に変えています)。
売上高は約3億円(前期比約2%減)。本店は来客数の回復で約250万円の増収、支店は約1,000万円の減収でした。原材料の値上がりで原価率が約45%から約48%に上昇し、営業利益は約100万円の赤字です。前期は保険の解約による一過性の利益が約1,000万円あり、当期はこれがないため、経常利益は約400万円の赤字となりました。販管費は約450万円削減しています。
業務面
商品やサービス、販売の取り組みなど、数字に表れない会社の動きを書きます。
支店では、夏向けの冷たい商品などを中心に品ぞろえを増やしました。あわせて、ネット販売や店外の広告、SNSでの情報発信を続け、店頭以外での認知と売上の拡大に取り組んでいます。原材料の値上がりが続いているため、販売価格の改定を検討しています。
財務面
自己資本比率(総資産に占める純資産の割合)やキャッシュフローなど、財務の状態と返済の見通しを書きます。赤字の年でも、利益に減価償却費を足し戻した簡易的なキャッシュフローがプラスであれば、返済の原資があることの目安になります。
ただし、その額が年間の元金返済額に足りなければ、資金は不足します。売掛金や在庫の増加、設備投資の予定も含めて資金繰りを確かめたうえで、返済の見通しを説明します。
自己資本比率は約35%から約33%に低下しましたが、3割台を維持しています。経常利益(約400万円の赤字)に減価償却費(約2,000万円)を足し戻した簡易キャッシュフローは約1,600万円で、年間の元金返済額(約1,200万円)を上回っています。今期は新たな借入を予定しておらず、返済により借入金の残高を減らします。
借入金の多さを返済の年数で測る見方は、『借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説』で解説しています。
今期の計画
赤字を解消するための施策と、その数字の目安を書きます。
本店は来客数の回復基調を維持し、支店は品ぞろえの強化を続けて売上の回復を図ります。販売価格の改定などで原価率を改善し、黒字への回復を目指します。ネット販売は短期の成果で判断せず、継続して取り組みます。広告は効果を確かめながら少額で行い、大規模な施策は追加せず、今の取り組みの改善を進めます。
数字に表れない会社の強みや課題を整理するには、経済産業省のローカルベンチマーク(通称:ロカベン)も役に立ちます。
ロカベンは、財務の6つの指標に加えて、経営者、事業、企業を取り巻く環境・関係者、内部管理体制の4つの視点から、会社の状況を整理するツールです。ロカベンは定性情報(数字以外の情報)の宝庫で、金融機関にもとても喜ばれます。
自分で準備するなら、前期との違いを税理士に確認しておく
なぜこういう決算になったのかは、社長ご自身が一番よく分かっているはずです。決算レポートの形にこだわらなくても、上の4つの項目を、手元のメモにまとめるところから始められます。
財務の数字で分からないところは、顧問税理士にしっかり聞いておきましょう。前期と比べて、なぜこの数字になったのかを、社長ご自身が説明できるようにしておくことが大切です。 こうした確認に付き合ってくれる税理士は、銀行との関係づくりでも心強い存在です。
決算が終わってから慌てないためには、決算の前から着地を読んでおくことも役立ちます。その考え方は、『決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説』で紹介しています。
なお、すべての会社に決算レポートのような資料が必要なわけではありません。借入金が多い会社や、資金調達が経営にとって重要な会社ほど、備えておく価値があります。 赤字や大きな減益になった年は、特に効果が大きくなります。
当事務所での決算レポートの作成や、財務の診断の内容は、財務・経営コンサルティングのご案内でご紹介しています。
赤字決算のとき銀行に最低限伝えておきたい6つの要素
赤字決算のときに銀行へ伝えておきたい要素は、次の6つです。決算レポートを作らない場合でも、この6つを押さえて説明すれば、銀行は状況をつかみやすくなります。
- 赤字の主な要因(前期と比べて、どこが変わったか)
- その要因は一過性か、今後も続くものか
- 今期の具体的な施策
- 黒字に戻す数字の目安
- 借入金の返済を続けられる見通し(資金繰り)
- 以上を、社長ご自身の言葉で説明できること
よくある質問
- 1期だけの赤字でも、次の融資に影響しますか?
-
影響がまったくないとは言えませんが、1期の赤字だけで融資が受けられなくなるとは限りません。銀行は、赤字の理由と今期の見通しから、これからも返済を続けられるかを判断します。理由と施策を具体的に説明できるかどうかで、受け止め方は変わります。
- 決算書を渡すだけではいけませんか?
-
決算書から数字は読めますが、数字の裏にある事情は伝わりません。特に赤字の年は、決算書だけでは「なぜ赤字になったのか」「今期どう戻すのか」が分からないため、要点をまとめた文章を添えて説明することをおすすめします。
- 銀行から求められていなくても、説明資料を出してよいですか?
-
出してかまいません。担当者が稟議書を作るときの材料になるため、喜ばれることが多いです。会社の側から進んで状況を伝えることは、銀行との信頼関係づくりにもつながります。
- 決算レポートの作成を税理士に頼むと、費用はかかりますか?
-
社長との面談や資料づくりに手間がかかるため、当事務所では、通常の顧問料とは別にお見積りするか、決算レポートの作成を含めた契約としてお受けしています。扱いは事務所によって異なるため、顧問税理士に確認してください。
徳島で赤字決算の銀行への説明のご相談なら
赤字の年に大切なのは、赤字の理由と今期の施策を、社長ご自身の言葉と数字で銀行に伝えることです。
当事務所では、徳島の中小企業の決算や銀行融資に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、決算書の数字を「税金の計算」だけでなく「銀行からどう見えるか」の視点から読み解きます
- 財務コンサルティングをご利用の会社など、ご希望の関与先には、決算の数字が固まった時点で社長と面談し、赤字や減益の要因と今期の展望をお聞きして決算レポートを作成し、申告書と一緒にお渡ししています。融資支援は60件を超えます
- 社会保険労務士が在籍しているため、人件費や採用の見直しなど、労務のご相談もまとめて対応できます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
決算レポートの作成や財務の診断、事業計画づくりなどの支援の内容は、財務・経営コンサルティングのご案内でご紹介しています。顧問税理士が別にいる会社からのご依頼もお受けしています。
なお、この記事では、分かりやすさを優先して、銀行への説明の要点を簡単にご説明しています。実際の融資の判断は、金融機関や会社の状況によって異なります。具体的なご相談は、税理士にお尋ねください。
「初めて赤字になり、銀行にどう説明すればよいか分からない」「決算書だけでは会社の状況が伝わっていない気がする」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
※この記事は2026年10月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説
-
借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説
-
税理士の顧問契約書はどこを確認する?契約前に見ておきたいポイントを徳島の税理士が事例で解説
-
毎月いくら売れば黒字になる?損益分岐点売上の出し方を徳島の税理士が事例で解説
-
役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説
-
決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説
-
税理士を変えるきっかけがない、と思っているあなたへ|徳島の税理士が”変え時”を解説
-
なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説