創業計画書の数字はどう作る?「事業の見通し」の書き方を徳島の税理士が事例で解説

この記事では、当事務所で実際にお受けしたご相談をもとに、創業計画書の数字をどう組み立てるかを、順を追ってご紹介します。
※本記事の事例は、これまでにお受けした複数のご相談をもとに再構成したものです。特定の関与先のご相談内容をそのまま紹介したものではありません。当事務所では、ご相談の内容を、お客様の許可なく公開することはありません。
創業計画書で手が止まるのは、数字の欄です
日本政策金融公庫の創業計画書は、1枚の様式です。創業の動機、経営者の略歴、取扱商品・サービス、取引先、必要な資金と調達方法を書いていき、最後に「事業の見通し」という欄があります。
この欄に書くのは、「創業当初」と「1年後又は軌道に乗った後」の2つの時点だけです。しかも月平均で、売上高、売上原価、経費、利益を記入します。行数にすれば10行もありません。
書くことが少ないので、一見すると簡単そうに見えます。ところが、いざ埋めようとすると「この数字は、どうやって計算すればいいのか」で手が止まります。そして困ったことに、計算の仕方が分からなくても、思いついた数字を入れれば欄は埋まってしまいます。
埋まってはいるけれど、その数字が自社の実態を反映しているかどうかは分からない。このまま出していいのだろうか。そこで戸惑う方が多いのだと思います。
実際、融資の面談で「この売上は、どうやって出した数字ですか」と聞かれて答えられなければ、計画全体の信頼が落ちます。逆に言えば、計算の順番さえ分かれば、この欄は根拠のある数字で埋められます。
様式は公庫のサイトからダウンロードできます。公庫と保証協会のどちらを使うかという制度の選び方は、『徳島で創業融資を受けるには?日本政策金融公庫と保証協会の使い方を税理士が解説』をご覧ください。
粗利率は、実績があるかどうかで出し方が変わります
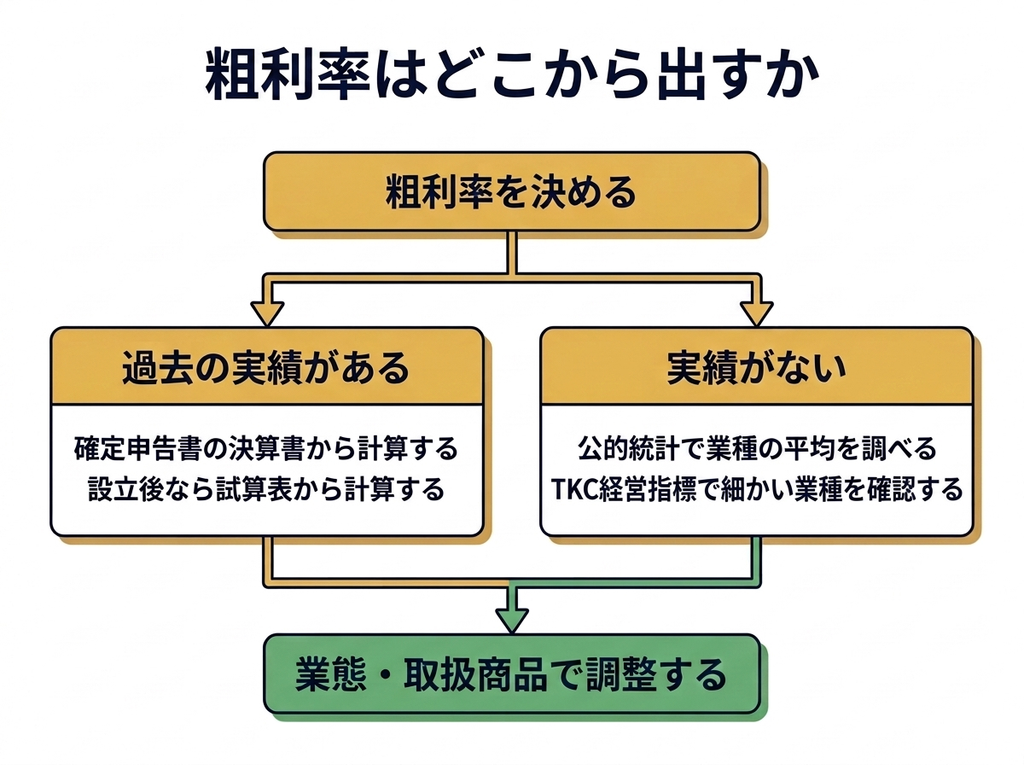
最初に決めるのは粗利率です。売上から売上原価を引いた金額が粗利で、売上に対する割合が粗利率です。ここが決まらないと、いくら売れば足りるのかを計算できません。
実績があるなら、確定申告書や試算表から計算します
もっとも確かな根拠は、自社の実績です。
これまで個人事業として同じ仕事をしてきた方なら、確定申告書に付けている決算書から計算できます。青色申告決算書の「売上(収入)金額」から「売上原価」を引いて、売上で割るだけです。会社を設立してから数か月が経っているなら、試算表からも同じように出せます。自分の事業で実際に起きた数字ですから、これ以上の根拠はありません。統計を探す前に、まず手元の申告書を開いてみてください。
実績がないなら、業界の平均値から始めます
まったくの新規で、これまでの実績がない場合は、業界の平均値を出発点にします。自分の感覚で置いた数字より、公表されている業界平均のほうが、融資担当者にも説明がつくからです。
業界平均は、公的な統計で調べられます。中小企業庁の中小企業実態基本調査は、産業別・売上高階級別に、売上高と営業費用の構成を公表しています。日本政策金融公庫も、小企業の経営指標調査として、業種別の収益性などの指標を隔年で公表しています。どちらも無料で見られますので、まずはここに当たってみてください。
公的統計でも業種別のデータは確認できますが、自社に近い業態まで細かく比較したい場合には、TKC経営指標(BAST)も参考になります。日本標準産業分類に沿って1,201業種に分け、収益性や損益分岐点など65項目の指標を出しているものです。TKC全国会に所属する会計事務所が利用できるもので、当事務所でも採用しています。ご相談いただければ、御社の業種に近い平均値をお伝えできます。
業種を細かく分けた数字は、計画を作るときだけでなく、自社の位置を確かめるときにも役に立ちます。同業他社と比べて、自社の粗利率は高いのか低いのか。その差はどこから来ているのか。経営者の方からよくお聞きする関心ですが、比べる相手の数字がなければ、確かめようがありません。
どちらの場合も、自社の事情で調整します
ここが大事なところです。業界平均も、数か月だけの実績も、そのままでは使えないことがあります。
同じ業種でも、業態や戦略、取り扱う商品によって、利益率はまったく違うからです。たとえば同じ飲食業でも、大衆店と高級店では原価の考え方が違い、粗利率も違います。業界平均は、その業種の会社を平均した数字であって、御社の数字ではありません。
A社がそうでした。設立から2か月ほどの実績がありましたが、粗利率は1か月目が10%台、2か月目は30%台と大きく振れていました。工事に商品の納品が混ざる事業で、納品の比率が高い月は原価がふくらむからです。業界平均の50%台とも離れていました。
数か月分をそのまま平均しても、たまたまその月の受注内容が出るだけです。そこで、業界平均と自社の実績の両方を見たうえで、35%で置くことにしました。業界平均より低い数字ですが、A社の実態には近い数字です。
融資の計画で大事なのは、良い数字を並べることではなく、その数字で本当に回るかどうかを示すことだと考えます。
固定費は1か月分を項目ごとに積み上げます
粗利率の次は、固定費です。売上があってもなくても出ていくお金を、項目ごとに書き出します。A社の場合は、次のとおりでした。
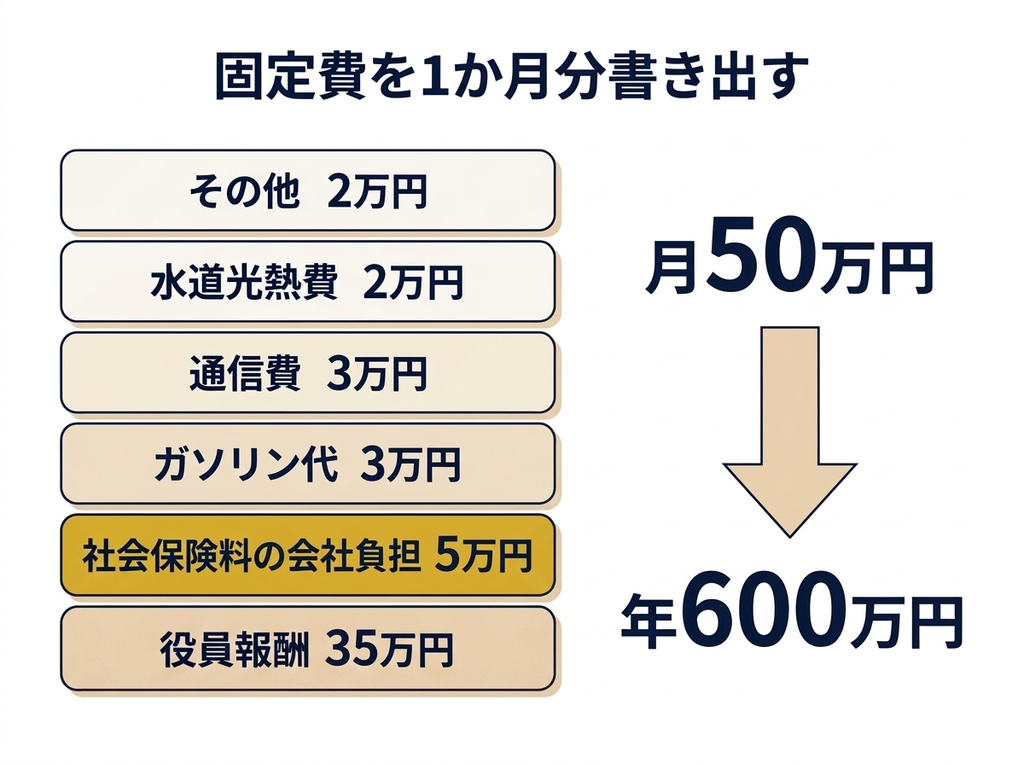
- 役員報酬:2名分で35万円(社長20万円、もう1名15万円)
- 社会保険料の会社負担分:約5万円
- ガソリン代:3万円
- 通信費:3万円
- 水道光熱費:2万円
- その他(消耗品、専門家報酬など):2万円
合計すると月50万円、1年では600万円です。
思いつくものを並べるのではなく、実際に出ていくお金を1つずつ確認してください。とくに社会保険料の会社負担分は、見落としやすい項目です。
協会けんぽ徳島支部に加入する場合、2026年度(令和8年度)の会社負担の割合は次のとおりです。
- 健康保険:5.12%(料率10.24%の半分)
- 子ども・子育て支援金:0.115%(率0.23%の半分。2026年4月分から徴収が始まりました)
- 厚生年金保険:9.15%(料率18.3%の半分)
- 子ども・子育て拠出金:0.36%(全額が会社負担)
- 介護保険:0.81%(料率1.62%の半分。40歳以上65歳未満の方のみ)
合計すると、40歳未満で14.7%ほど、40歳以上65歳未満で15.6%ほどです。役員報酬35万円なら、それとは別に5万円ほどが会社から出ていく計算になります。
なお、創業時に手元にいくら置いておくべきかという運転資金の考え方は、『創業時の運転資金はいくら必要?資金繰りの考え方を徳島の税理士が解説』で詳しく説明しています。
年間の固定費を粗利率で割ると、赤字にならない売上が出ます
ここまでで、粗利率35%と、年間の固定費600万円という2つの数字が出ました。この2つがあれば、赤字にならない売上を計算できます。損益分岐点の売上といいます。
年間の固定費 ÷ 粗利率 = 損益分岐点の売上
A社に当てはめると、600万円 ÷ 35% = 約1,714万円。月に直すと、約143万円です。
この数字が出ると、計画の見え方が変わります。「なんとなく月150万円くらい売れればいいだろう」ではなく、「月143万円を割ると赤字になる」という線がはっきりします。その線を超えられるかどうかを、社長自身が具体的に考えられるようになります。
なお、ここでは売上原価以外の経費は月50万円程度で大きく変わらないものとして、計算を簡略化しています。売上が増えると材料費以外の経費も増える業種では、その分を見込んでください。
借入金の返済は経費になりません
ここからが、創業計画でもっとも誤解の多いところです。
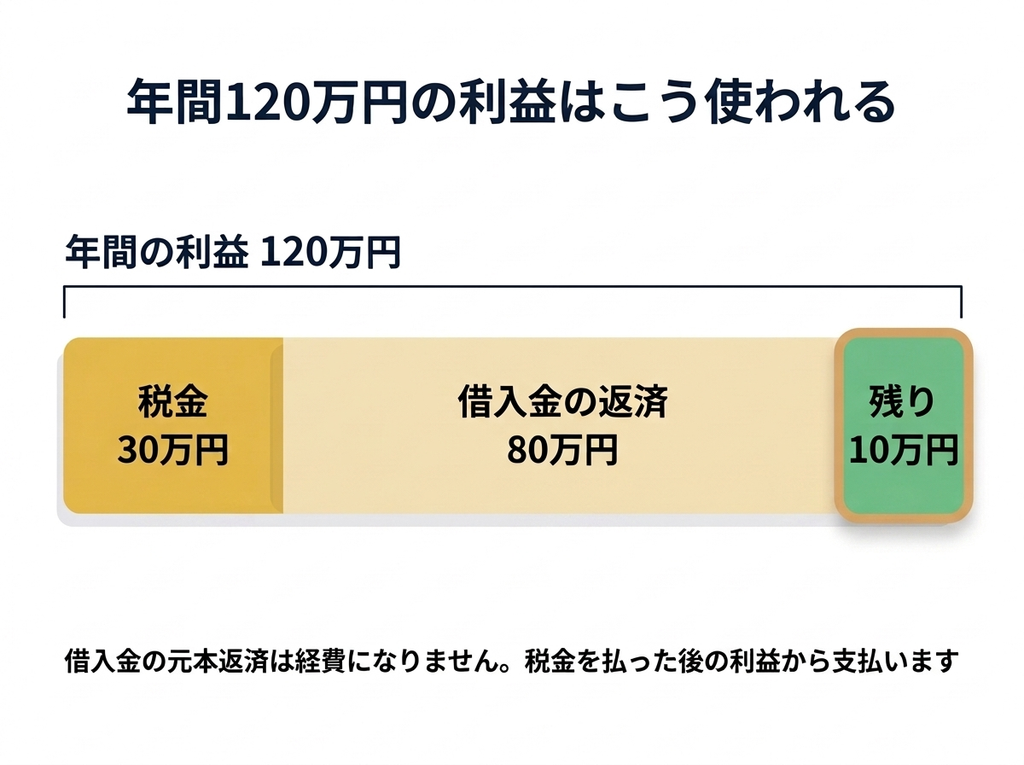
損益分岐点の売上を達成すれば安心かというと、そうではありません。借入金の元本返済は、経費になりません。返済の原資は、税金を払った後に残る利益です。
A社は400万円を5年(60回)で返す計画でした。年間の返済額は80万円です。利益がゼロなら、この80万円はどこからも出てきません。
では、いくらの利益が必要でしょうか。仮に、年間120万円の利益を出したとします。
まず、ここから税金が引かれます。中小法人の場合、所得800万円以下の部分の法人税率は15%に軽減されています(本則は19%。2027年(令和9年)3月31日までに開始する事業年度が対象)。これに地方法人税、法人住民税、法人事業税が加わり、法人住民税には赤字でもかかる均等割もあります。金額は所在地や資本金、事業年度によって変わりますので、ここでは概算で年30万円ほどとして計算します。
残るのは90万円です。そこから80万円を返済すると、手元に残るのは10万円ほどしかありません。
つまり、年120万円の利益で、ようやく返済が回る計算です。必要な売上は、損益分岐点ではなく、この利益を上乗せして計算します。
(年間の固定費 + 目標利益)÷ 粗利率 = 必要な売上
A社では、(600万円 + 120万円)÷ 35% = 約2,057万円でした。損益分岐点の1,714万円と比べると、340万円ほど高くなります。この差が、返済のために必要な売上です。
「赤字にならなければいい」と考えていると、返済が始まってから資金が足りなくなります。創業計画書の数字は、返済まで含めて組み立ててください。
なお、厳密には減価償却費も返済の原資になりますので、実際にはもう少し余裕が出ます。ここでは考え方を分かりやすくするため、単純化しています。自己資金をどれくらい用意すべきかという論点は、『創業融資の自己資金はいくら必要?目安と少ない場合の対策を徳島の税理士が解説』で説明しています。
必要な売上が見込めないときは、計画のほうを組み直します
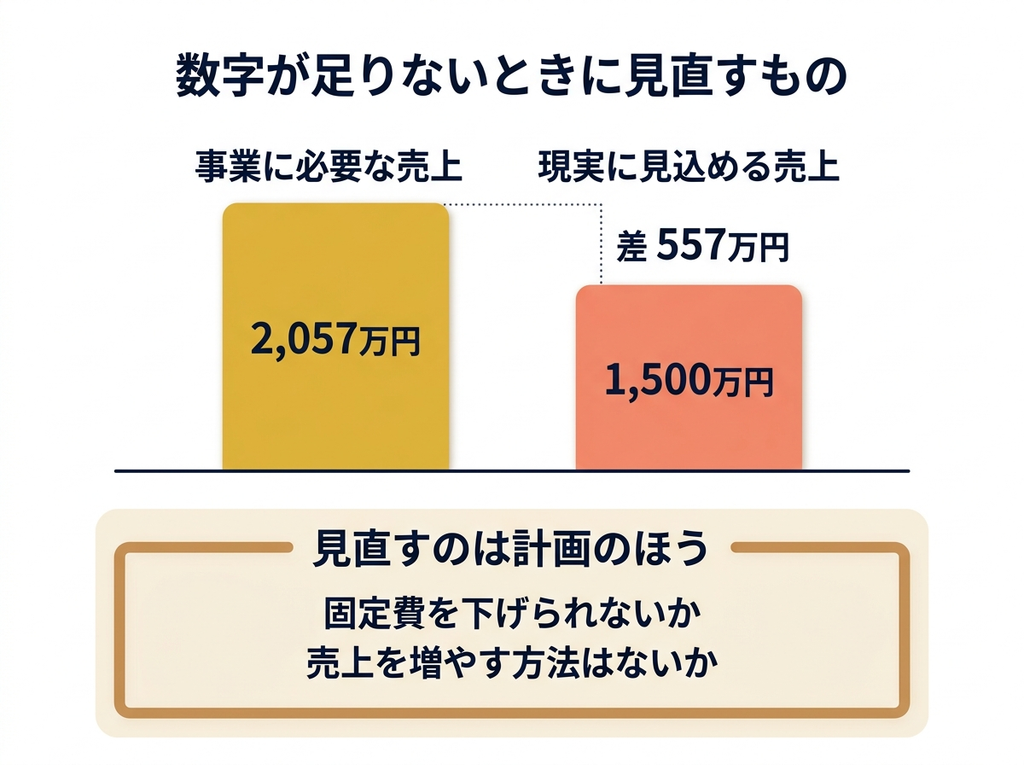
ここまでの計算で、A社に必要な売上は年2,057万円と出ました。ただし、この数字が出たら計画が完成、ではありません。
次にやるのは、現実に見込める売上を積み上げることです。どの取引先から、どういう単価で、月に何件受注できるか。すでに取引のある先があれば、その実績から。これからなら、営業できる先の数から。こちらも数字にします。
そして、必要な売上と見込める売上の2つを並べます。近ければ、計画は成り立ちます。問題は、離れているときです。
たとえば必要な売上が2,057万円なのに、積み上げると1,500万円しか見込めない。このとき、計画書の売上を2,057万円に書き換えてはいけません。数字は合いますが、事業は合っていません。
見直すのは、計画のほうです。順番としては次のように考えます。
- 固定費を下げられないか。役員報酬、家賃、その他の経費を見直して、1,500万円でも回る水準にできないか
- 固定費をそこまで下げられないなら、売上を伸ばす方法を具体的に考える。取引先の開拓、単価の設定、販売の経路、紹介や広告
- どちらか一方で足りなければ、両方を組み合わせる
ただし、固定費を削ればよいという話ではありません。人や広告や営業の経費を削った結果、売上を作る力まで落ちてしまえば、本末転倒です。
創業計画書は、融資を受けるための書類であると同時に、自分のビジネスモデルでお金が回るかどうかを確かめる場でもあります。数字が合わないと分かったときこそ、この書類が役に立ちます。
数字は社長が主体的に作るものです
よくあるのが、専門家が数字ありきで計画を作ってしまうケースです。融資が通りそうな数字を先に決めて、そこから逆算して埋めていく。帳尻は合いますし、書類としては整います。
しかし、実際に経営をしていくのは社長です。その業界を知っているのも社長です。計画の根拠については、社長自身が主体的に関わる必要があると考えます。
自分で数字を積み上げると、様式の空欄が埋まる以上のものが手に入ります。当事務所の面談では、次の5つが見えてくることを重視しています。
- 創業にあたっての問題点が、どこにあるか
- 自分が考えている数字で、本当に収支が合うのか
- 借入金を返済できるのか
- 自分の生活費(法人であれば役員報酬)を出せるのか
- 家賃や水道光熱費などの固定費を、払っていけるのか
融資のための書類作りが、そのまま経営の点検になります。そして、積み上げた計算過程は別紙として公庫に提出できます。様式は月平均の数字しか求めていませんが、その数字がどう組み上がっているかを紙で示せば、説得力が増します。
ですから、できれば社長自身が作るのがよいと思います。まずは、次の順番で試してみてください。
- 過去の実績があれば、確定申告書や試算表から自社の粗利率を計算する。なければ業界の平均値を調べる
- 自社の業態や取扱商品を踏まえて、その数字を調整する
- 固定費を1か月分、項目ごとに書き出す
- 年間の固定費を粗利率で割って、損益分岐点の売上を出す
- 年間の返済額を賄える利益を上乗せして、必要な売上を出す
- 現実に見込める売上を積み上げて5と比べ、離れていれば固定費と売上の両面から計画を見直す
ここまでできれば、創業計画書の「事業の見通し」は、根拠のある数字で埋まります。
ただし、数字に落とし込むには、コツやノウハウが必要な場面もあります。自社の事情をどう反映させるか、月ごとの入金と支払いのずれをどう見るか。このあたりで手が止まるようでしたら、専門家に相談してください。徳島の税理士として創業のご相談をお受けするときも、こちらで数字を作って渡すのではなく、社長からお話を伺いながら一緒に作るという関わり方をしています。
よくある質問
創業計画書は手書きとパソコン、どちらがよいですか
どちらでもかまいません。公庫のサイトからPDFとExcelの両方の様式をダウンロードできます。手書きだから不利になることはありません。大事なのは、書き方ではなく数字の根拠です。
売上の見込みがまったく立たない場合は、どう書けばよいですか
売上から考えるのではなく、固定費から考えてください。年間の固定費を粗利率で割れば、最低限必要な売上が出ます。その金額に届く見込みがあるかを、取引先ごとの単価と件数で確かめる、という順番です。
計画と実績がずれたら、問題になりますか
ずれること自体は珍しくありません。問題になるのは、ずれた理由を説明できない場合です。計画を積み上げて作っておけば、どの前提が外れたのかが分かります。融資を受けた後も、試算表と計画を見比べることをおすすめします。
徳島で創業融資のご相談なら
創業計画書の数字は、様式を埋めることが目的ではありません。その事業で本当にお金が回るかどうかを、自分の手で確かめるために作るものです。
当事務所では、徳島の創業融資に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、事業計画の数字から資金繰りまで、数字の面でサポートします
- 社会保険労務士が在籍しているため、従業員を雇うときの社会保険の手続きもまとめてご相談いただけます
- 会社設立・創業支援60件以上、融資支援60件超。TKC経営指標(BAST)で御社の業種に近い平均値を確認したうえで、業態に合わせて数字を調整します
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、創業計画書の数字の作り方の要点を簡単に説明しています。実際の計画作りには、業種や取引条件に応じた個別の確認が必要です。具体的なご相談は、税理士にお尋ねください。
「売上をいくらで書けばいいか分からない」「この数字で返済していけるのか不安だ」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
執筆:逢坂剛(税理士・中小企業診断士)
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては国税庁の公表情報をご確認いただくか、顧問税理士にご相談ください。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守