補助金をもらったら税金がかかる?圧縮記帳の仕組みを徳島の税理士が事例で解説
「補助金に税金がかかるなんて、思っていませんでした」
数年前、決算の見通しを社長と一緒に見ていたときのことです。画面に並んだ数字のうち、営業外収入の200万円を指して、徳島県内で小売店を営むB社の社長がそう言われました。
補助金は、返さなくてよいお金です。そのため、税金の対象になるという発想が出てこないのは自然なことだと考えます。
先に結論を書きます。補助金は、原則として課税されます。ただし、その補助金を設備の購入や工事に使った場合には、圧縮記帳という制度を使って、受け取った年の課税を避けられることがあります。
この記事では、補助金に税金がかかる理由と、圧縮記帳の仕組み、そして使える補助金と使えない助成金の見分け方をご説明します。
補助金は、原則として課税されます
補助金や助成金は、税務上の収益(益金)になります。返済の必要がないお金であっても、売上と同じように利益を押し上げます。法人であれば法人税等の、個人事業主であれば所得税の対象です。
いつの事業年度の収益になるかは、補助金の種類や交付決定の時期によって変わります。入金の時期と一致するとはかぎりませんので、決算をまたぐ場合は確認が必要です。
決算書では、多くの場合、雑収入や営業外収入として計上されます。本業の営業利益が赤字であっても、補助金が入ることで経常利益が黒字になり、税金が発生することがあります。
なお、補助金を受け取ること自体は、原則として消費税の課税対象になりません。課税されるのは法人税等であって、消費税ではない、という整理になります。
税金の分だけ、補助金の効果は薄れます
ここが、この記事でいちばんお伝えしたいところです。補助金に税金がかかると、その分だけ現金が出ていき、補助金を受けた意味が薄れてしまいます。
B社の例で見てみます。店舗の内装工事に500万円をかけ、補助金を200万円受け取りました。この200万円がそのまま課税されると、法人税等でおおむね2割から3割が出ていきます。税率は会社の規模や所得の大きさによって変わりますが、金額にすると40万円から60万円ほどの負担です。
設備に500万円を使い、200万円が戻ってきたつもりが、手元に残るのは150万円ほどになる計算です。国から支援を受けた直後に、その一部を税金として納めることになります。
圧縮記帳という制度は、この不都合を和らげるために設けられています。徳島の税理士として多くの決算を見てきましたが、制度の存在を知らないまま決算を迎えてしまうのが、いちばんもったいない対応です。
圧縮記帳とは、設備の帳簿価額を補助金の分だけ減らす仕組みです
圧縮記帳は、補助金で取得した資産の帳簿価額を、補助金の額だけ減らす処理です。減らした金額は、その年の費用(圧縮損)になります。
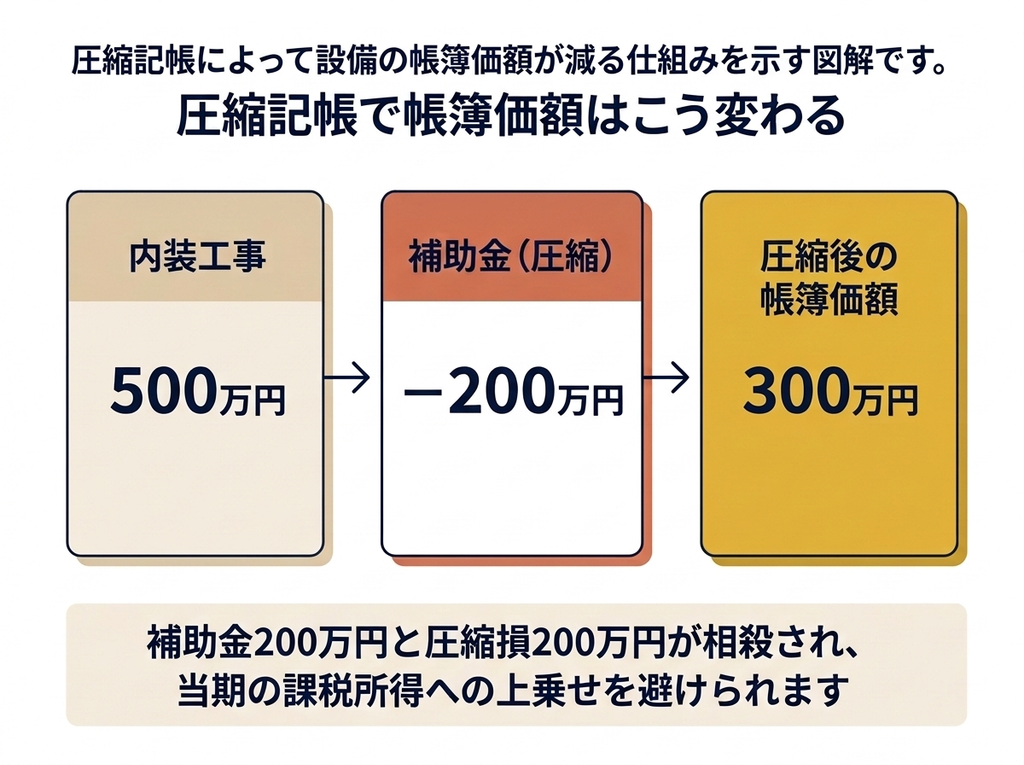
B社の例に当てはめると、次のようになります。
- 内装工事の金額:500万円
- 受け取った補助金:200万円
- 圧縮記帳をした後の帳簿価額:300万円
収益として計上した補助金200万円と、費用として計上した圧縮損200万円が相殺されます。その結果、補助金の200万円がそのまま当期の利益に上乗せされることを避けられます。
ただし、帳簿価額が下がる分、この設備の減価償却費は少なくなります。税負担そのものがなくなるわけではありません。この点は次の章でご説明します。
この処理には、帳簿価額を直接減らす方法と、積立金として積み立てる方法があります。どちらを選んでも、税金の計算結果は変わりません。
圧縮記帳は節税ではありません。それでも使う理由
圧縮記帳を使っても、長い目で見た税負担の総額は変わりません。節税ではなく、課税の時期を後ろにずらす制度です。
理由は減価償却にあります。B社の内装工事は、圧縮記帳によって帳簿価額が300万円になりました。これから毎年の費用にしていける金額が、500万円ではなく300万円になるということです。将来の減価償却費が200万円分少なくなり、その分だけ将来の利益が増えます。
それでも使うのは、補助金を受け取った年に一度に課税されるのを避けるためです。設備投資をした直後は、手元の現金がいちばん薄くなっているときです。そのタイミングで数十万円の納税が発生すると、資金繰りに響きます。
当事務所では、圧縮記帳を「税金を減らす手段」ではなく「補助金の効果を目減りさせないための手段」としてご説明しています。
圧縮記帳を使えるかどうかは、お金の使いみちで決まります
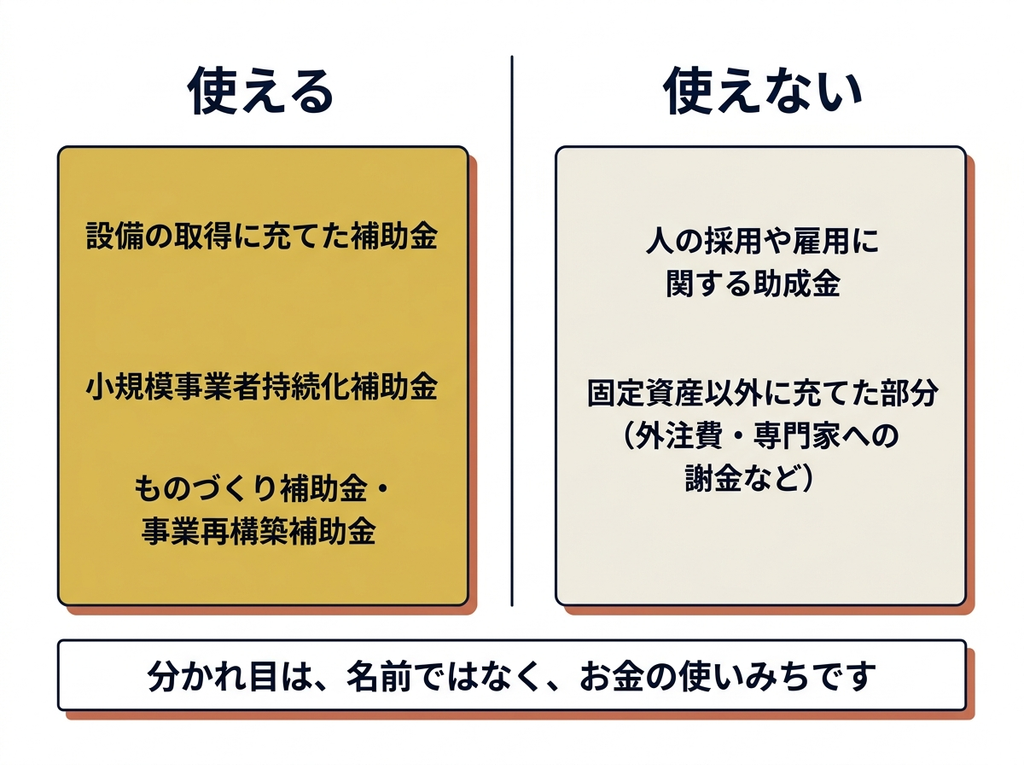
同じように受け取ったお金でも、圧縮記帳が使えるものと使えないものがあります。分かれ目は、そのお金を何に使ったかであり、「補助金」「助成金」という名前ではありません。
使えるのは、設備や建物など固定資産の取得・改良に充てた補助金です。小規模事業者持続化補助金、ものづくり補助金、事業再構築補助金などが該当します。持続化補助金については、圧縮記帳の対象となる国庫補助金等に該当する旨の国税庁の回答を得ている、と補助金の公募要領で案内されています。
使えないのは、次のようなお金です。
- 人の採用や雇用に関して受け取る助成金(人件費を補うもの)
- 同じ補助金でも、外注費や専門家への謝金など、固定資産以外に充てた部分
B社の決算にも、この両方が並んでいました。内装工事に充てた補助金200万円は圧縮記帳ができ、人の採用に関して受け取った助成金50万円はそのまま課税の対象になります。1枚の決算書の中で扱いが分かれるため、まとめて「補助金」と考えていると見落とします。
ただし、人件費を補う助成金についても、対応する給与や社会保険料は費用になります。助成金の額がまるまる税金の対象として残るわけではありません。
人を採用したり賃上げをしたりする場面では、助成金のほかに税制の優遇もあります。詳しくは『賃上げ促進税制とは?徳島の中小企業が賃上げで使える税制優遇を税理士が解説』で解説しています。
圧縮記帳を使うための条件
圧縮記帳は、条件を満たしたうえで手続きを踏んで、はじめて使えます。補助金の受け取りと設備の取得が同じ事業年度に収まる、基本の形で使う場合の主な条件は次の4つです。
- 国や地方公共団体などから、固定資産の取得または改良に充てるために交付された補助金であること
- 事業年度の終了の日までに、その補助金を返さなくてよいことが確定していること
- 事業年度の終了の日までに、補助金の目的に合った固定資産を取得または改良していること
- 帳簿で圧縮の処理を行い、確定申告書に圧縮記帳に関する明細を付けること
条件の詳細は、国税庁の法人税基本通達(国庫補助金等で取得した資産の圧縮記帳)で確認できます。
最後の1つは見落としやすいところです。帳簿のうえで処理をしていても、申告書への記載がなければ適用を受けられません。
注意していただきたいのは、2つめと3つめです。補助金の確定通知や入金が決算日の後になる場合や、設備の取得が翌期にずれ込む場合には、基本の形では圧縮記帳を使えません。
ただし、期をまたぐ場合にも別の処理が用意されており、扱いは状況によって変わります。期をまたぎそうなときは、決算日を迎える前にご相談ください。
決算日を過ぎるとできなくなる手当ては、圧縮記帳にかぎりません。期末までにしかできないことは、『決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説』にまとめています。
よくある質問
補助金をもらったら、圧縮記帳をしないといけませんか
圧縮記帳を使うかどうかは、会社が選べます。その年の利益が少なく税金が出ない場合などは、あえて使わないという判断もあります。どちらが有利かは、今期と来期以降の利益の見通しによって変わりますので、決算前に一度ご検討ください。
個人事業主でも使えますか
使えます。所得税法にも同じ趣旨の規定があり、事業用の固定資産を補助金で取得した場合には、その金額を総収入金額に算入しない扱いが認められています。確定申告書への記載が必要な点も、法人と同じです。
補助金に消費税はかかりますか
補助金を受け取ること自体に消費税はかかりません。ただし、補助金で購入した設備の代金には消費税が含まれています。また、補助金の種類によっては、仕入税額控除を受けた消費税額を報告し、返還を求められる場合がありますので、交付規程をご確認ください。
※本記事で紹介した事例は、守秘義務に配慮し、内容の一部を変更しています。
徳島で補助金の税務についてご相談なら
補助金は、申請して受け取るところまでが仕事だと思われがちですが、そのあとの処理によって手元に残る金額が変わります。
当事務所では、徳島の中小企業の補助金に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、申請前の検討から受け取ったあとの決算まで、数字の面でサポートします
- 過去の申告で圧縮記帳の適用漏れがないかチェックも承ります
- 社会保険労務士が在籍しているため、雇用に関する助成金の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、圧縮記帳の要点を簡単にご説明しています。実際の適用には、個別の確認が必要です。具体的なご相談は、税理士にお尋ねください。
「補助金をもらったけれど、決算でどうなるのか分からない」「設備の取得と補助金の時期がずれそう」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
執筆:逢坂剛(税理士・中小企業診断士)
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては国税庁の公表情報をご確認いただくか、顧問税理士にご相談ください。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守