個人事業主の確定申告、経費にできるもの・できないもの|漏れと誤りを徳島の税理士が解説
自分で確定申告をしているけれど、経費の入れ方が合っているか不安。そんな個人事業主の方に向けて、経費にできるもの・できないもの、設備を買ったときの扱い、家族への給与の決まりを、申告の前に確認できる形で徳島の税理士が解説します。
経費の誤りは「漏れ」と「入れすぎ」の両方で起きる
個人事業主の確定申告で経費の誤りが起きるのは、経費にできるものを入れ忘れる「漏れ」と、経費にできないものを入れてしまう「入れすぎ」の両方です。漏れは払わなくてよい税金を払うことになり、入れすぎは税務署から指摘を受けて、本来の税金に加えて加算税がかかることがあります。
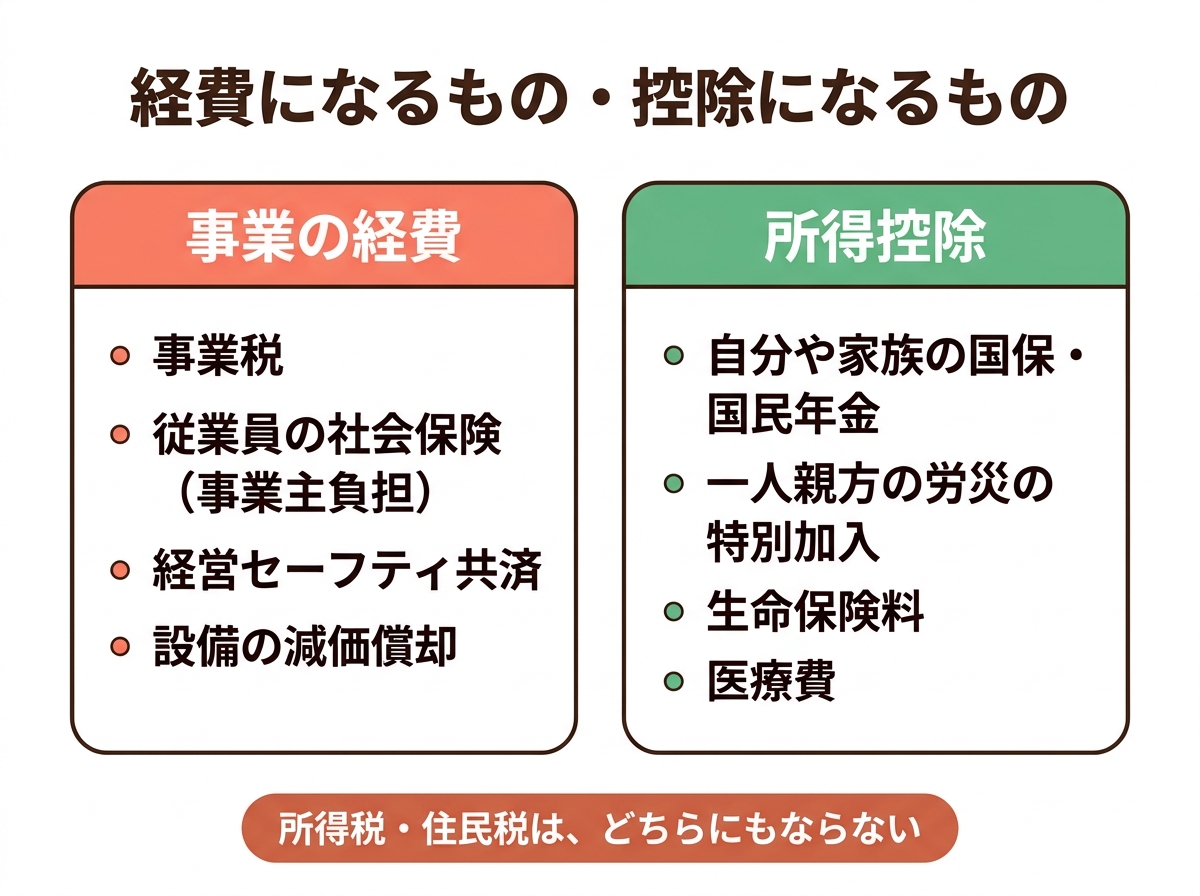
誤りの多くは、「事業の経費」と「所得控除」の取り違えから起きます。どちらも税金を減らすものですが、申告書に書く場所も、差し引ける条件も違います。
当事務所で、ご自身で申告していた方の申告書を拝見すると、よく見つかるのは次の2つです。
- 事業税を経費にしていない一方で、国民健康保険料や国民年金保険料を経費に入れている
- 高額な設備を一度に経費にしている、前の年に買った設備の続きの分を経費にし忘れている
自宅の家賃や電気代、携帯電話、車のように、仕事と私用の両方に使う費用は、仕事に使った割合の分だけが経費になります(家事按分)。この記事では、そうした按分の考え方ではなく、経費にできる・できないの区分そのものに絞って解説します。
この記事では、経費にできるもの・できないものを、申告の前に確認できるチェックリストの形でまとめます。税理士に頼んだ場合に何が変わるかは、『個人の確定申告を税理士に頼む費用は?料金の決まり方と頼んで変わることを徳島の税理士が解説』でご紹介しています。
経費の漏れチェックリスト
経費の漏れで多いのは、税金や保険料のうち経費になるものと、前の年に買った設備の償却費です。次の項目に当てはまるものがないか、確認してください。
- 事業税:前の年の事業の分として課税された事業税は、税額の通知が届いて納める年の経費になります
- 減価償却:前の年までに買った車や機械の、今年の分の償却費を忘れていないか
- 従業員の社会保険・労働保険:事業主が負担した分は、経費(法定福利費)になります
- 経営セーフティ共済:掛金は、年240万円まで事業の経費になります
経営セーフティ共済を2024年10月1日以後に解約して、もう一度加入した場合は、解約した日から2年を経過する日までに払った掛金は経費になりません。解約と再加入を考えている方は、時期に注意してください。
減価償却は、買った年に一度計算すると、翌年以降は忘れられがちです。前の年の決算書(青色申告決算書や収支内訳書)の減価償却の欄を見れば、続きの分があるかどうかを確認できます。
人を雇って給与を増やした年は、個人事業主でも使える税制があります。詳しくは『賃上げ促進税制とは?徳島の中小企業が賃上げで使える税制優遇を税理士が解説』をご覧ください。
経費にできないものを経費に入れていないか
漏れとは反対に、経費にできないものを経費に入れてしまう誤りも少なくありません。次のものは、事業の経費にはなりません。
- 所得税や住民税:事業の利益にかかる税金なので、経費になりません(事業税は経費になります)
- ご自身や家族の国民健康保険料・国民年金保険料:経費ではなく、社会保険料控除で差し引きます
- ご自身や家族の生命保険料:経費ではなく、生命保険料控除で差し引きます
- ご自身や家族の医療費:経費ではなく、医療費控除で差し引きます
- 生計を一にする家族に払った給与:原則として経費になりません
医療費や保険料は、「控除できる」と聞いて、事業の経費に入れてしまう例があります。経費と所得控除は、差し引く場所も上限も違います。経費に入れると、本来の控除の計算も誤ることになるので、注意してください。なお、所得控除は、誰がその保険料や医療費を払ったか、払った相手が生計を一にする家族かどうかなどで、対象になるかが決まります。
社会保険料は「誰の分か」で経費か控除かが変わる
社会保険料は、誰の保険料かによって、事業の経費になるものと社会保険料控除になるものに分かれます。従業員の分の事業主負担は経費、ご自身や家族の分は控除、と覚えておくと整理しやすくなります。
| 項目 | 差し引き方 |
|---|---|
| 従業員の健康保険・厚生年金・雇用保険・労災保険の事業主負担分 | 事業の経費(法定福利費) |
| ご自身や家族の国民健康保険料・国民年金保険料 | 社会保険料控除 |
| 一人親方などの労災の特別加入の保険料 | 社会保険料控除(経費ではない) |
一人親方の労災の特別加入の保険料は、仕事のための保険なので経費だと考えがちです。しかし、事業主本人の保険料なので、経費ではなく社会保険料控除で差し引きます。
設備を買ったときは、金額で経費にする年が変わる
車や機械、パソコンなどを買ったときは、買った金額によって、その年にまとめて経費にできるかどうかが変わります。10万円以上のものを一度に経費にしてしまう誤りが、とくに多く見られます。
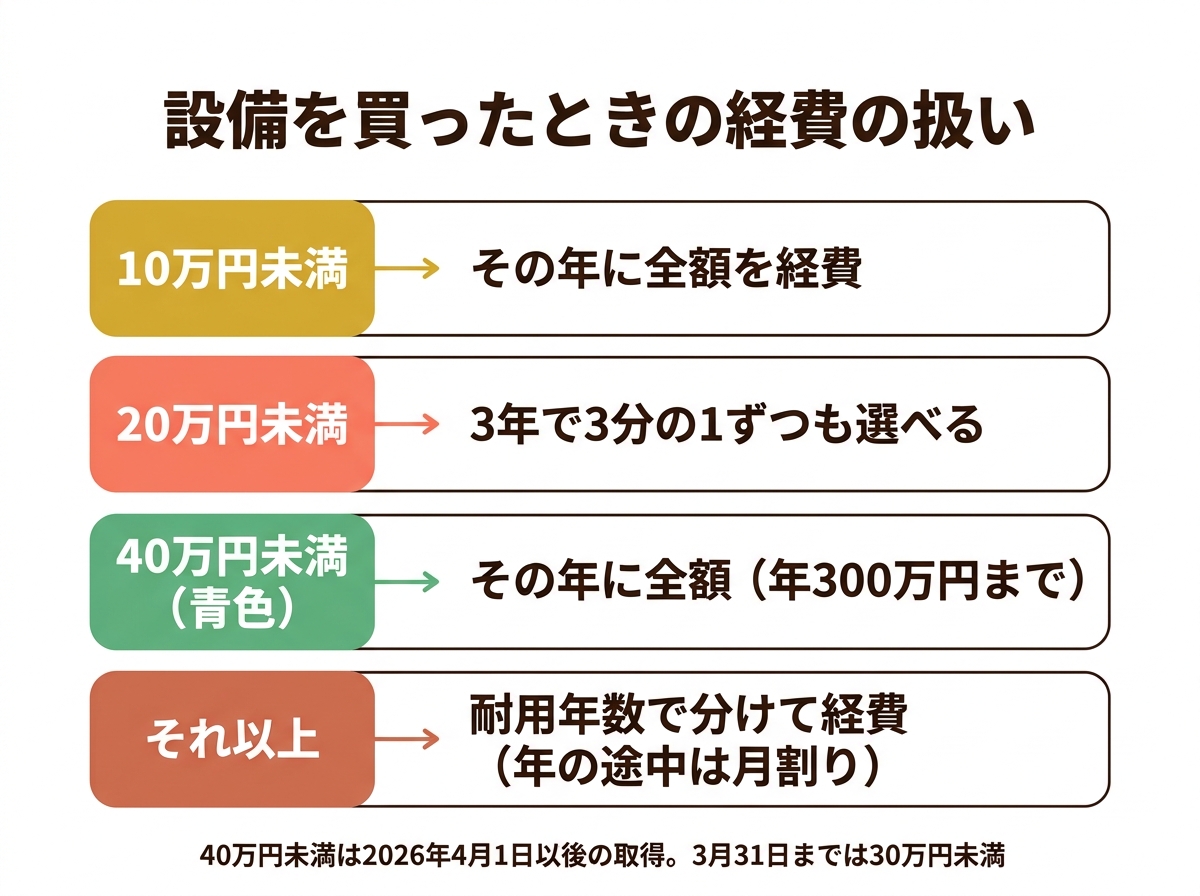
- 10万円未満:その年に全額を経費にできます
- 10万円以上20万円未満:3年間で3分の1ずつ経費にする方法も選べます
- 青色申告の方は、少額の設備の特例で、一定の金額未満のものをその年に全額経費にできます。2026年3月31日までに取得したものは30万円未満、4月1日以後に取得したものは40万円未満で、1年の合計300万円までです
- それ以上のもの:耐用年数に応じて、数年に分けて経費にします
買ったときの契約書や領収書は、金額と取得日を確かめるために必要です。税理士に渡す書類は、『確定申告で税理士に渡す書類チェックリスト|領収書が整理できていなくても頼めるかを徳島の税理士が解説』でまとめています。
年末に高額な設備を買っても、その年の経費は月割りになる
「税金がかかりそうだから」と、12月に車などの高額な設備を買う方がいます。しかし、数年に分けて経費にする設備は、その年に使い始めた月からの月割りでしか経費になりません。12月に買って使い始めたなら、その年に経費にできるのは1か月分だけです。
たとえば、300万円の新車(普通自動車、耐用年数6年)を12月に買って事業に使い始めた場合、定額法で計算すると、その年の経費は次のとおりです。
300万円 × 0.167(耐用年数6年の定額法の償却率)× 12分の1(1か月分)= 4万1,750円
1年分に当たる50万1,000円が経費になるのは、翌年からです。年末の駆け込みの購入は、その年の税金を大きく減らす効果は小さいことを知ったうえで、本当に事業に必要かどうかで判断してください。
家族への給与は、原則として経費にならない
生計を一にする配偶者や子どもに払った給与は、原則として事業の経費になりません。家族の間でお金を移すだけで税金が減ることを防ぐためです。例外として、青色申告と白色申告のそれぞれに、決まった仕組みがあります。
青色申告の方は「青色事業専従者給与」
青色申告の方が家族に払う給与を経費にするには、その年の3月15日までに「青色事業専従者給与に関する届出書」を出しておく必要があります。新たに家族が手伝い始めた場合や、年の途中で開業した場合は、その日から2か月以内です。経費にできるのは届出に書いた金額の範囲内で、仕事の内容に見合った金額に限られます。届出の金額を超えて払った分は、経費になりません。
なお、対象になるのは、その年の12月31日に15歳以上で、1年のうち6か月を超えて事業に専ら従事している家族です。この条件は白色申告の事業専従者控除と同じです。
白色申告の方は「事業専従者控除」
白色申告の方は、家族に給与を払っても経費にはなりません。その代わりに、事業専従者控除として、決まった金額を差し引けます。控除できるのは、次のどちらか低い金額です。
- 配偶者は86万円、配偶者以外の家族は1人50万円
- 事業専従者控除を差し引く前の事業所得の金額を、専従者の人数に1を足した数で割った金額
青色と同じく、対象になるのは、生計を一にする家族で、その年の12月31日に15歳以上、1年のうち6か月を超えて事業に専ら従事している人です。青色・白色のどちらでも、専従者になった家族は、配偶者控除や扶養控除の対象になりません。
徳島の一人親方・個人事業主の方へ
確定申告は、
逢坂剛税理士事務所に
お任せください
記帳から申告まで税理士が対応します。
よくある質問
- 国民健康保険料は経費になりますか。
-
事業の経費にはなりません。ご自身や家族の国民健康保険料は、所得控除の一つである社会保険料控除で差し引きます。経費に入れていると申告書の記載が誤りになるため、正しい欄に移す必要があります。
- 所得税や住民税は経費になりますか。
-
経費にはなりません。所得税や住民税は、事業の利益に対してかかる税金だからです。一方、個人事業税は事業にかかる税金なので、税額が決まって納める年の経費になります。
- 年末に車を買えば、その年の税金を減らせますか。
-
大きくは減りません。数年に分けて経費にする車は、使い始めた月からの月割りでしか経費にならないため、12月に買った場合は1か月分だけです。購入の時期より、事業に本当に必要かどうかで判断することをおすすめします。
- 家族に払った給与は全部経費になりますか。
-
原則として、生計を一にする家族への給与は経費になりません。青色申告の方は、期限までに届出を出していれば、届出の範囲内で経費にできます。白色申告の方は、給与の代わりに、上限が決まった事業専従者控除を差し引きます。
徳島で個人の確定申告のご相談なら
経費の誤りは、経費と所得控除の取り違えや、減価償却の扱いの見落としから起きることがほとんどです。
当事務所では、徳島の個人事業主の方の確定申告に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、申告書の作成だけでなく、設備を買う時期や家族への給与の決め方まで、数字をもとに一緒に考えます
- 申告のたびに、経費にできるもの・できないものを一つずつ点検し、前の年に買った設備の続きの償却費など、気づきにくい点も確認します
- 社会保険労務士が在籍しているため、従業員の社会保険や一人親方の労災の特別加入など、社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、経費にできるもの・できないものの要点を簡単にご説明しています。実際の判断は、事業の内容や支払いの中身によって異なります。具体的なご相談は、税理士にお尋ねください。
「自分で申告してきたけれど、経費の入れ方が合っているか不安」「家族に給与を払いたいが、どうすればいいか分からない」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
※この記事は2026年11月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
この記事を書いた人

関連記事
-
 確定申告をしないとどうなる?罰則と、今からでも間に合う方法を徳島の税理士が解説
-
確定申告で税理士に渡す書類チェックリスト|領収書が整理できていなくても頼めるかを徳島の税理士が解説
-
確定申告を税理士に頼む流れは?依頼から申告まで自分がやることを徳島の税理士が解説
-
個人の確定申告を税理士に頼む費用は?料金の決まり方と頼んで変わることを徳島の税理士が解説
-
赤字になったら銀行にどう説明する?すぐにダメではない理由と伝え方を徳島の税理士が事例で解説
-
無借金経営は本当に強い?手元資金の目安と当座貸越の使い方を徳島の税理士が事例で解説
-
借入金5,000万円は多い?少ない?債務償還年数での判断方法を徳島の税理士が事例で解説
-
税理士の顧問契約書はどこを確認する?契約前に見ておきたいポイントを徳島の税理士が事例で解説