決算対策はいつから始める?決算日を過ぎるとできなくなることを徳島の税理士が解説
「決算が終わってから税額を知る」——ある相談の場面から
先日、開業して2年ほどの個人事業主の方が、当事務所に相談にみえました。自宅の敷地に店舗を構え、固定費をほとんどかけずに始められた事業です。開業1年目の売上は650万円、今期は通年で1,000万円を超える見込みとのことでした。
ご相談の入り口は法人成り(個人事業を会社にすること)でした。ただ、お話を伺ううちに、別のことが見えてきました。「税理士には決算のときだけお願いすればよい」と考えておられたのです。
これは珍しい考え方ではありません。決算書を作るのは税理士の仕事ですから、自然な発想だと思われます。
ただ、この進め方にはひとつ弱点があります。税額が分かったときには、その税額を動かす手段がもう残っていないことです。
この記事では、決算前にできることに絞ってご説明します。法人にすべきかどうかの判断については「法人成りのベストタイミングは?利益いくらで法人化すべきか|徳島の税理士が解説」で解説しています。
決算日を過ぎると、打てる手はほとんど残らない
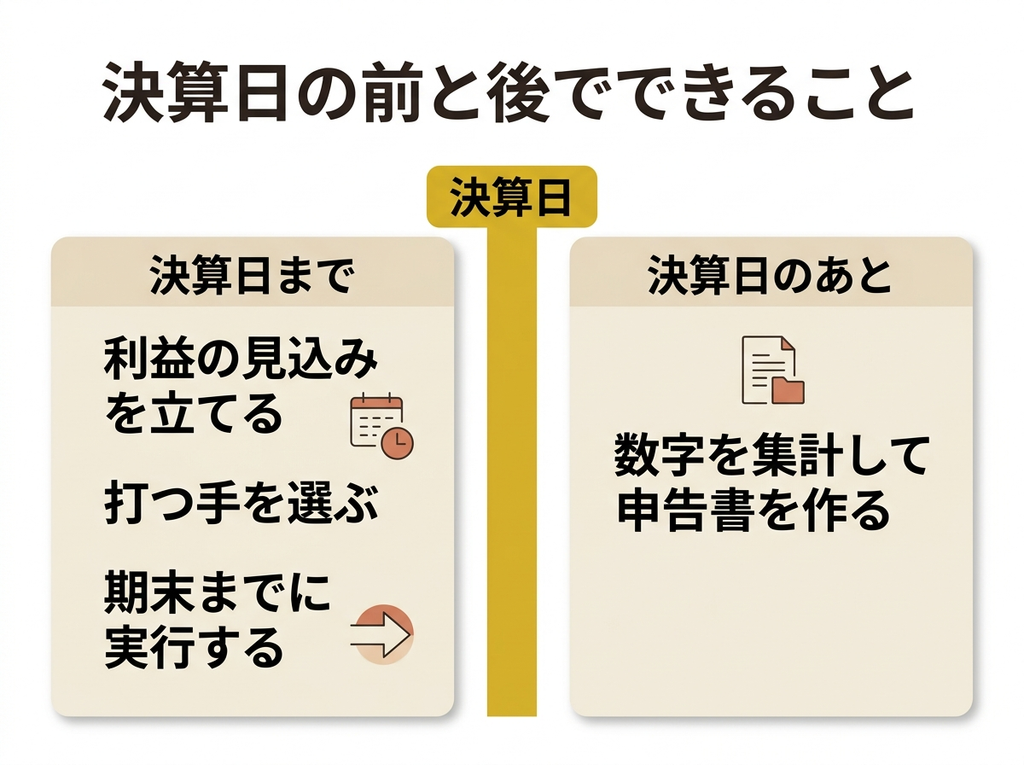
先に結論を書きます。決算日の翌日以降にできるのは、数字を集計して申告書を作ることだけです。
利益そのものを動かす手段は、決算日で締め切られています。数字が固まってから「利益が1,000万円出ました」と分かっても、その時点で選べるのは納税資金をどう用意するかだけになります。
決算のときだけ数字を見る関与では、この順番が変えられません。そして、納税額をめぐって話がこじれる原因の多くは、ここにあります。
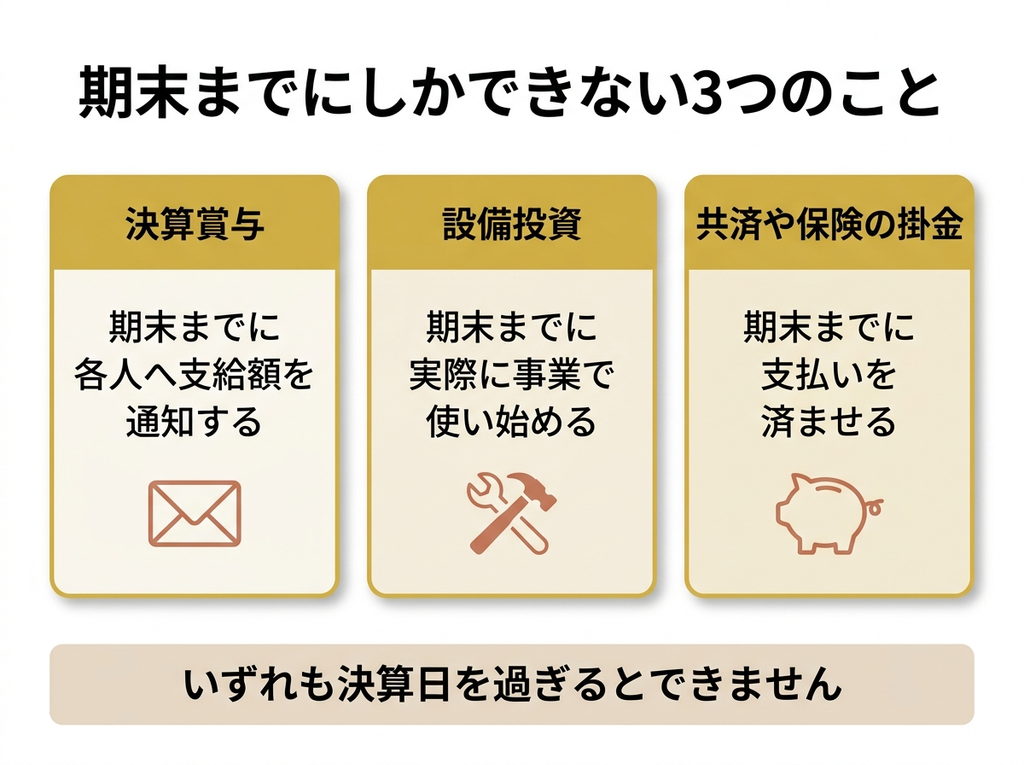
期末までにしかできない3つのこと
具体的に、何が期末で締め切られるのかを見ていきます。
決算賞与は期末までの通知が要件
決算賞与を未払いで計上し、当期の損金にするには、次の3つをすべて満たす必要があります。
- 同時期に支給を受けるすべての使用人に対して、各人別に支給額を通知すること
- 通知した金額を、事業年度終了の日の翌日から1か月以内に支払うこと
- 通知をした事業年度において損金経理すること
決算日を過ぎてから「賞与を出したことにする」という処理はできません。通知が期末までに終わっている必要があります。国税庁の「使用人賞与の損金算入時期」に詳しい説明があります。
設備投資は期末までに事業に使っていること
減価償却費を当期の経費にするには、期末までに実際に事業の用に供している必要があります。
発注や支払いを済ませただけでは足りません。納品が期末をまたぐと、その分は翌期の経費になります。
期末が近づいてから設備投資を検討する場合は、納品と使い始めの日程まで確認しておくことをおすすめします。
共済や保険の掛金は期末までに支払っていること
経営セーフティ共済(中小企業倒産防止共済)の掛金は、支払った事業年度の損金になります。前納すると、支払った事業年度に12か月分まで算入できます。期末が近づいてからでも間に合う数少ない手段です。
ただし、2024年(令和6年)10月1日以後に共済契約を解除した場合、解除の日から2年を経過する日までに支払う掛金は、損金に算入できません。
一度やめると、次にすぐ使える制度ではなくなりました。解約を考えるときは、この先2年分の見通しも含めて判断することになります。
少額減価償却資産の特例が40万円未満に広がった
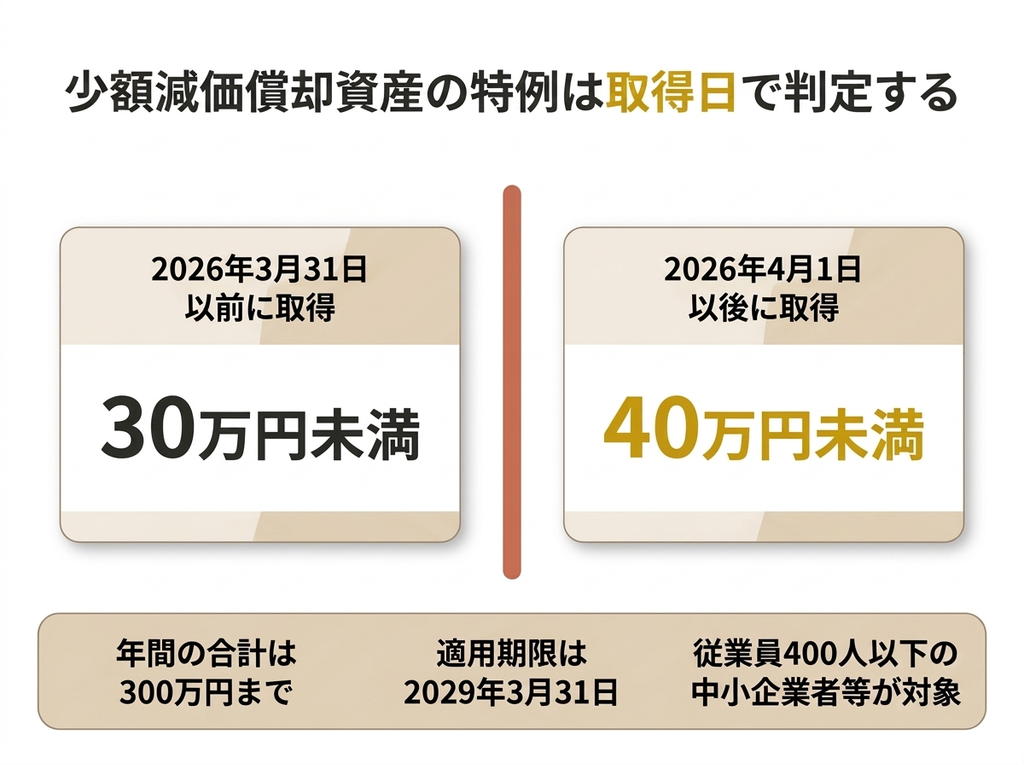
2026年(令和8年)度の税制改正で、中小企業者等の少額減価償却資産の特例が拡充されました。決算前の設備投資を考えるうえで、影響の大きい改正です。
改正の内容は次のとおりです。
- 取得価額の基準:30万円未満から40万円未満に引上げ
- 適用時期:2026年(令和8年)4月1日以後に取得した資産から。3月31日以前に取得したものは、従来どおり30万円未満が基準
- 年間の合計限度額:300万円まで(変更なし)
- 適用期限:2029年(令和11年)3月31日まで
- 対象者:常時使用する従業員が400人以下の中小企業者等(出資金等が1億円を超える組合等は300人以下)。改正前は500人以下でした
ここで注意していただきたいのは、判定が事業年度単位ではないことです。資産ごとの取得日で判定します。
3月決算の会社が3月に発注し、4月に納品を受けて使い始めた場合、取得日が4月1日以後なので40万円未満の基準が使えます。一方、12月決算の個人事業では、同じ年の中で1月から3月までに取得したものは30万円未満、4月以降に取得したものは40万円未満と、基準が分かれることになります。
たとえば35万円のパソコンであれば、取得の時期によって全額を経費にできるかどうかが変わります。制度の詳しい内容は、中小企業庁の「少額減価償却資産の特例」でご確認ください。
着地を読むのは6か月と9か月の2回でよい
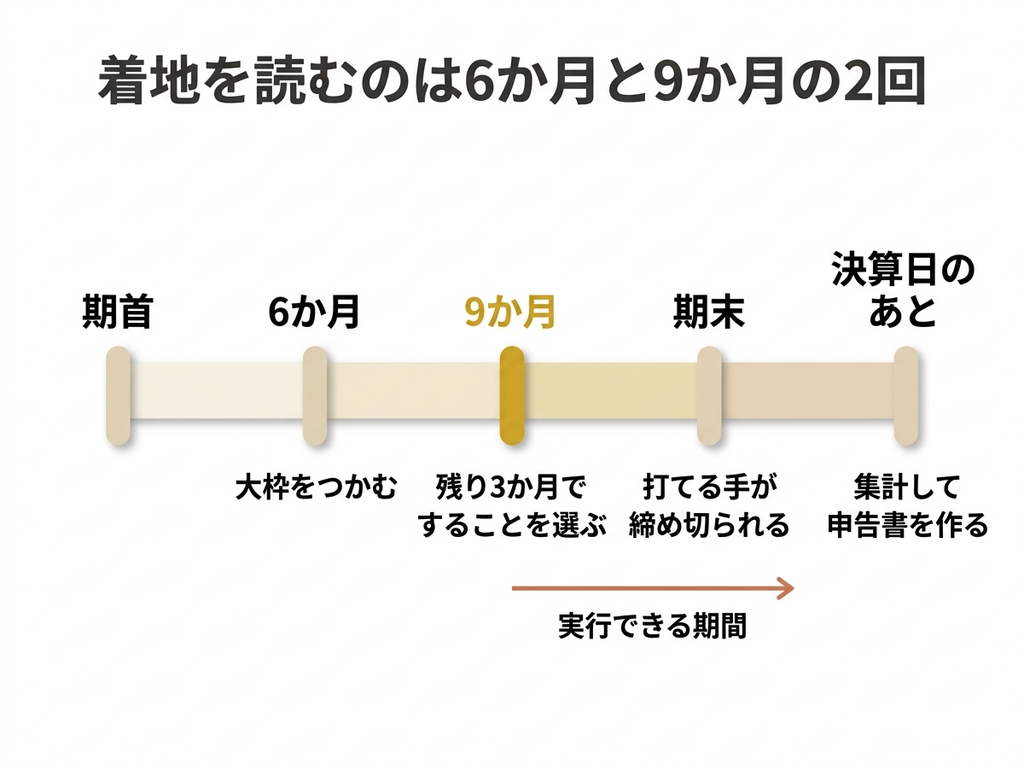
ここまでの手段は、いずれも「今期の利益がどのくらいになりそうか」が分かっていなければ選べません。では、いつ見ればよいのでしょうか?当事務所では、6か月経過時点と9か月経過時点の2回を目安にしています。毎月細かく追う必要はありません。
6か月の時点では、大枠をつかみます。このペースでいけば利益はどのくらいになるか、という見当です。9か月の時点では、精度を上げたうえで、残り3か月で実行できることを選びます。この時点なら、ここまでに挙げた手段はどれもまだ使えます。
決算が終わってから資料を受け取る関与の仕方では、この2回が抜け落ちます。当事務所が年1回の決算だけのご依頼をお受けしていないのは、この理由によるものです。
まず自分でやる方法:試算表から着地を読む3つの手順
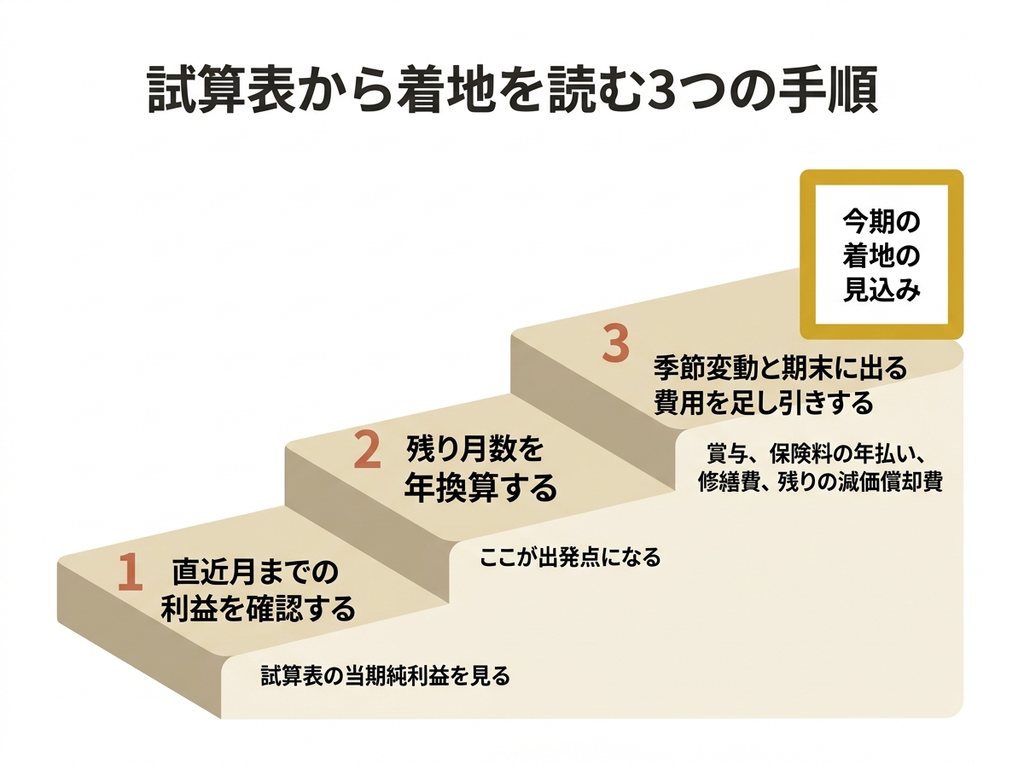
会計ソフトにご自身で入力されている方なら、着地の見積もりはご自身でもできます。手順は3つです。
- 直近月までの利益を確認する(試算表の当期純利益を見ます)
- 残り月数を掛けて年換算する(6か月で300万円なら、年600万円が出発点になります)
- 季節変動と、期末にまとまって出る費用を足し引きする
3番目が難しく感じられるかもしれません。そのときは、前期の試算表を並べてみてください。
前期の「6か月時点の利益」と「年間の利益」の比率を、今期に当てはめる方法です。毎年似た季節に売上が動く事業であれば、この方法でおおむねの方向は見えてきます。
足し引きする費用としては、賞与、保険料の年払い、修繕費、残りの減価償却費あたりを押さえておけば十分です。
対策を打ちすぎる失敗もある——税金と資金繰りはセットで見る
読み違えは、逆方向にも起こります。
利益を100万円と見込んで対策を打ったあと、期末までに300万円まで伸びることがあります。反対に、見込みを大きく取りすぎて設備を買い、手元の資金が薄くなってしまうこともあります。
ここで押さえておきたいのは、決算前の対策のほとんどが、現金の出ていくものだということです。設備投資も、共済の掛金も、決算賞与もそうです。
税額がいくら減るかだけを見て決めると、納税の資金が残らないことがあります。「いくら税金が減るか」と「いくら現金が減るか」を並べて比べる必要があります。
9か月の時点で数字を見るのは、この2つを並べて考える時間を作るためでもあります。期末の直前に慌てて決めると、比べる余裕がなくなります。
個人事業の場合は12月31日が締め切り
ここまでは法人を前提に書いてきましたが、個人事業でも考え方は同じです。締め切りが12月31日になるだけです。
従業員への賞与、設備投資、共済の掛金は、いずれも年内に実行しておく必要があります。少額減価償却資産の特例も、個人事業で使えます。
もうひとつ、個人事業には気に留めておきたい点があります。今年の売上が1,000万円を超えるかどうかは、2年後の消費税の課税事業者の判定に影響します。消費税のしくみについては「なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説」で解説しています。
今年の数字を早めに読むことは、今年の税額だけでなく、2年先の見通しにもつながります。
なお、従業員を雇っている個人事業の方は、賃上げ促進税制の対象になることがあります。詳しくは「賃上げ促進税制とは?徳島の中小企業が賃上げで使える税制優遇を税理士が解説」をご覧ください。
※本記事で紹介した事例は、守秘義務に配慮し、内容の一部を変更しています。
徳島で試算表の見方・決算対策のご相談なら
決算前にできることは、期末が近づくほど少なくなります。
当事務所では、徳島の決算対策や試算表の見方に関するご相談を、数多くお受けしてきました。
- 税理士×中小企業診断士のダブルライセンスで、毎月の数字の読み方から決算前の打ち手の選び方まで、数字の面でサポートします
- 事業年度の6か月・9か月の時点で着地を確認し、残りの期間でできることをご提案します
- 社会保険労務士が在籍しているため、賞与や社会保険の手続きもまとめてご相談いただけます
- 徳島の地元で2014年に開業。地元の事業環境を理解したうえでアドバイスいたします
なお、この記事では、分かりやすさを優先して、決算前にできることの要点を簡単にご説明しています。実際の適用には、個別の確認が必要です。具体的なご相談は、税理士にお尋ねください。
「決算のたびに税額を聞いて驚く」「試算表を見てもピンとこない」——そうしたお悩みがあれば、まずはお気軽にご相談ください。初回30分の無料相談(対面・オンラインいずれも対応)をご用意しています。
※この記事は2026年9月時点の法令等に基づいています。その後の改正により取扱いが変わる場合がありますので、実際の適用にあたっては税務署に確認するか、顧問税理士にご相談ください。
質問1つからお気軽に
電話やフォームでのご相談をご希望の方はこちら
初回30分無料/秘密厳守
この記事を書いた人
関連記事
-
 役員報酬はいくらにすればいい?決め方の手順を徳島の税理士が事例で解説
-
税理士を変えるきっかけがない、と思っているあなたへ|徳島の税理士が”変え時”を解説
-
なぜインボイスがないと相手が損をする?消費税の仕組みを徳島の税理士が図解で解説
-
一人親方・フリーランスのインボイス登録|迷ったときの判断材料を徳島の税理士が解説
-
インボイス未登録の外注先・仕入先とどう価格を見直す?消費税負担の計算方法を徳島の税理士が解説
-
インボイス経過措置が2026年10月から70%に|免税事業者と取引する会社の対応を徳島の税理士が解説
-
記帳代行は人を雇うより損?得?経理の外注と採用を徳島の税理士が比較
-
「税理士を変えると税務調査が来る」は本当?失敗しない税理士変更の進め方